01
학습목표
이 장을 마치면 할 수 있어야 하는 것입니다. 확인문제의 [LO] 표시가 여기와 짝입니다.
- 추정의 목적을 「맞히기」에서 「가정 드러내기」로 바꿔 설명할 수 있습니다.
- 앞 장의 워크시트들로 3개년 추정 손익을 조립할 수 있습니다.
- 손익분기점을 계산하고 도달 시점을 판단할 수 있습니다.
- 손익과 현금의 차이를 알고 월 현금 계획을 세 시나리오로 만들 수 있습니다.
- 매달 같은 날 보는 점검 숫자 셋을 정해 운영 습관으로 만들 수 있습니다.
02
이 장의 지도와 절
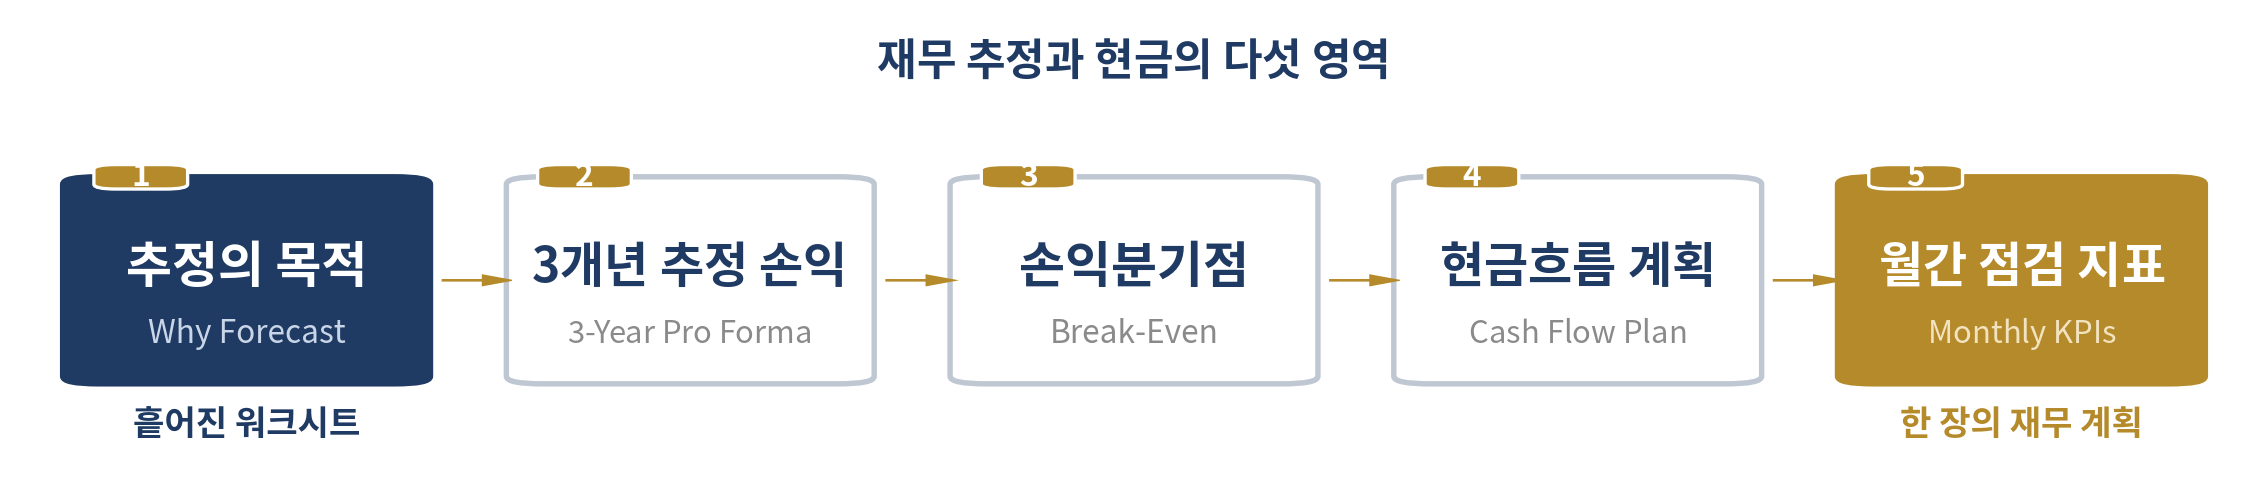
- 16.1 추정은 무엇을 위한 문서인가
- 16.2 3개년 추정 손익 — 조립의 순서
- 16.3 손익분기점 — 몇 개를 팔아야 비용을 회수하는가
- 16.4 현금흐름 계획 — 손익과 현금의 차이
- 16.5 월간 점검 지표 — 매달 보는 숫자 셋
03
그림으로 보는 이 장
교재의 그림입니다. 통계 그림은 원자료와 조회일을, 계산 그림은 가정을 함께 적었습니다.
04
계산 도구
입력란의 숫자는 예시 값입니다. 자기 사업의 숫자로 바꾸면 바로 다시 계산됩니다. 입력한 값은 이 기기의 브라우저에만 남고, 서버로 가지 않으며 교수자도 볼 수 없습니다.
분기점 (제7장의 숫자)
마감일 (보수 시나리오)
지렛대 비교
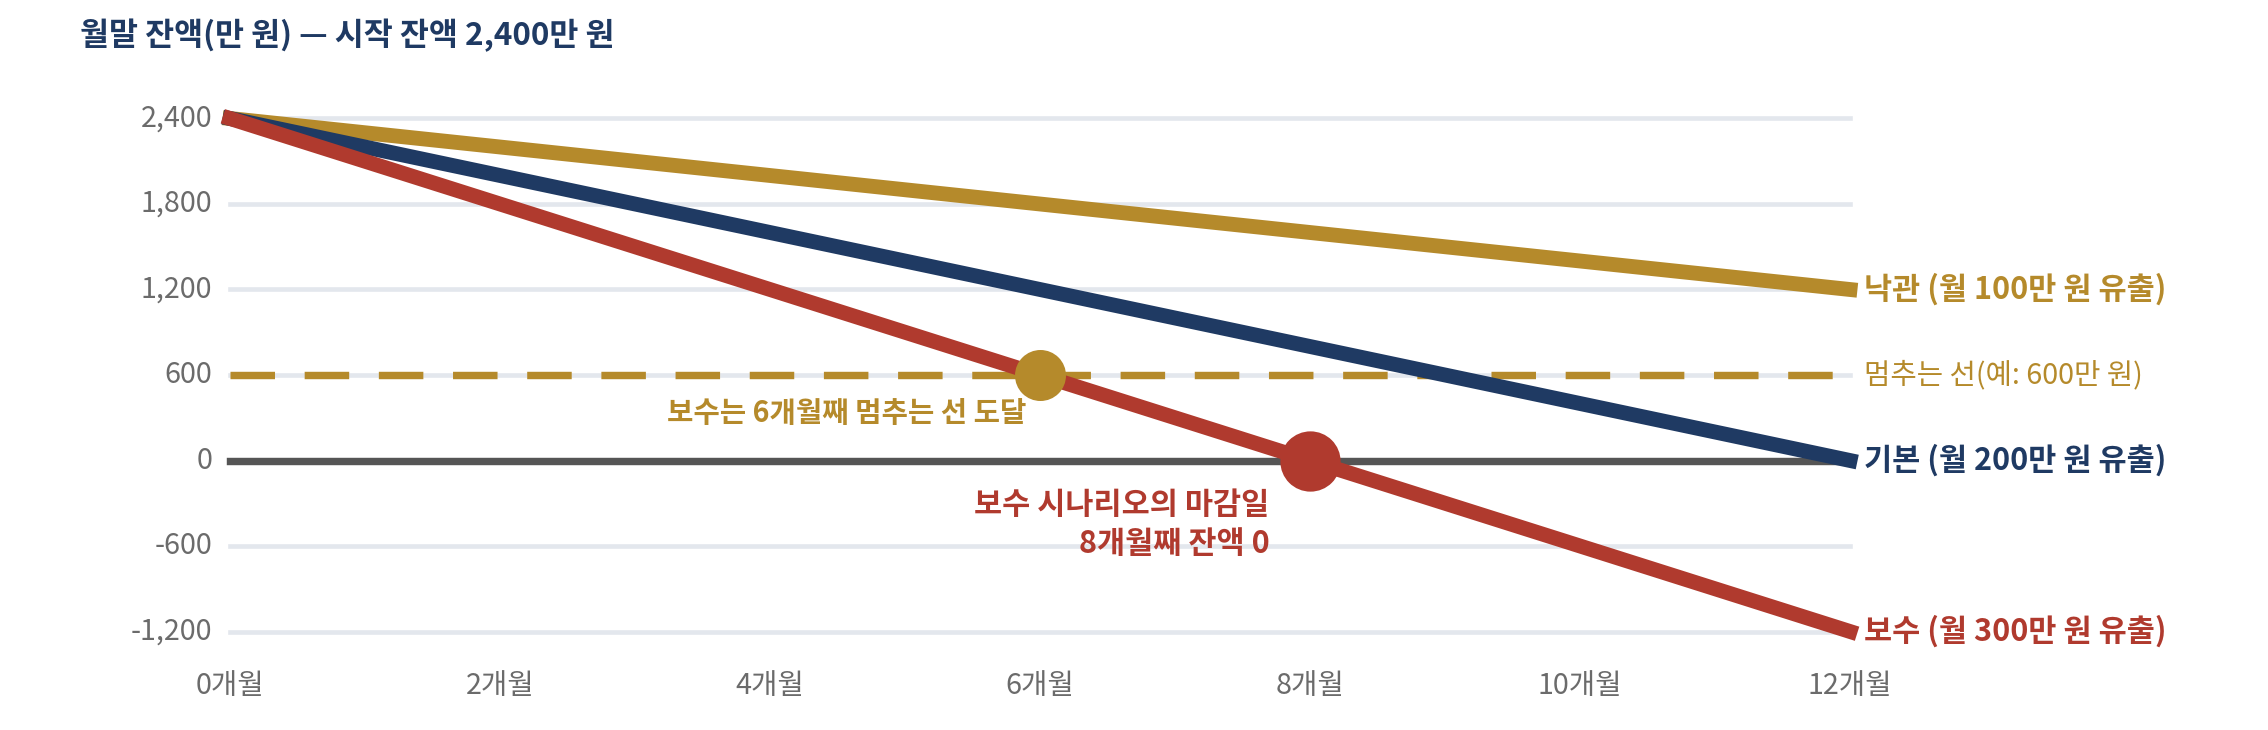
기본값은 교재의 계산 예시입니다 — 분기점 월 300개, 현재의 2.5배, 마감일 8개월, 지렛대 43개 대 38개. 어느 쪽이 내 손에 있는 지렛대인지는 사업마다 다르고, 그것을 아는 것이 이 표의 목적입니다.
05
숫자로 확인하기 16
교재의 「숫자로 확인하기 16 — 분기점과 마감일을 계산합니다」 상자를 워크시트 옆에 놓고 자기 숫자로 다시 계산하십시오.
06
제도 창구 16 — 추정을 요구하는 곳, 실적을 확인하는 곳
추정은 제출용이기 전에 운영용입니다. 그래도 제출처의 양식은 알아 둡니다. 조회한 날짜를 워크시트에 함께 적으십시오 — 출처 없는 숫자는 근거가 아닙니다.
표준사업계획서의 재무 칸
| 누가 | 정부 지원사업에 지원하는 창업자 |
|---|---|
| 언제 기준 | 공고별 접수 기간 |
| 어디에 | K-Startup(www.k-startup.go.kr) 표준사업계획서(PSST) 양식 — 「실현 가능성」의 정부지원사업비 집행 계획, 「성장전략」의 투자유치·로드맵 항목 |
| 근거 | 사업별 공고·양식 |
| 주의 | 금액만 적는 칸처럼 보여도 심사 질문은 근거로 옵니다. 가정 대장이 답변 자료입니다 |
정책자금의 추정재무제표
| 누가 | 정책자금(정부가 낮은 금리로 빌려주는 사업자금)·보증을 신청하는 기업 |
|---|---|
| 언제 기준 | 신청 시 첨부 |
| 어디에 | 중소벤처기업진흥공단·지역신용보증재단 등 신청 안내 |
| 근거 | 기관별 심사 기준 |
| 주의 | 상환 능력을 보는 문서이므로 낙관 시나리오 제출은 역효과입니다. 근거 있는 보수 추정이 신뢰를 얻습니다 |
실적 숫자의 원천
| 누가 | 추정을 실적으로 갱신하려는 모든 사업자 |
|---|---|
| 언제 기준 | 매달 (점검 숫자 셋의 점검일) |
| 어디에 | 홈택스(www.hometax.go.kr) — 카드 매출·현금영수증·세금계산서 자료 · 결제대행사 정산 내역 |
| 근거 | 부가가치세법상 매출 자료 |
| 주의 | 감 대신 이 원천 자료로 갱신합니다. 세무 신고(제17장)와 같은 뿌리를 쓰면 숫자가 어긋나지 않습니다 |
07
먼저 할수록 적게 드는 것
- 추정표의 숫자 옆에 가정의 출처를 함께 적으십시오 — 어느 워크시트의 어느 줄에서 왔는지.
- 낙관 시나리오는 자랑이 아니라 병목을 보는 데 쓰십시오 — 잘될 때 무엇이 먼저 막히는지(재고, 인력, 서버).
- 매달 15분을 달력에 고정하고 제8장의 멈추는 선에 얼마나 가까워졌는지 보십시오.
08
사례와 실패의 해부
교재의 사례 둘과 「이 단계에서 흔한 세 가지」입니다. 제목만 둡니다 — 본문은 책으로.
- 사례 16-A 2년이라던 교과서, 8년이 걸리다 [실제 사례 · 저자 회고]
- 사례 16-B 수확은 가을, 지출은 열두 달 [가상 예시]
실패의 해부 16
- 곡선을 먼저 그립니다. 목표 매출을 정해 놓고 근거를 역산해 채웁니다. 가정 대장이 없는 추정은 심사에서도 운영에서도 한 질문에 무너집니다.
- 손익표만 만듭니다. 흑자 추정에 안심하고 정산 시차·재고·계절성을 반영하지 않습니다. 통장은 손익계산서를 읽지 않습니다.
- 만들고 다시 열지 않습니다. 제출과 함께 추정을 서랍에 넣습니다. 갱신되지 않는 추정은 지도가 오래된 내비게이션 — 있는 것이 없는 것보다 위험할 수 있습니다.
09
이번 장의 산출물
- 워크시트
- W-16 3개년 추정과 월 현금 계획
- 성격
- 개인 작성·제출 → 사업계획서 「실현 가능성」(사업비 집행 계획)·「성장전략」(투자유치) · 제18장의 입력값
- 제출처
- 아래 「제출하기」 — 구글 폼 · 提交请点下方按钮
제출 링크는 수업에서 안내합니다. / 提交链接将在课堂上公布。
우리 반 응답 통계 보기 / 查看本班统计 — 이름 없이 숫자 분포만 보여 줍니다.
스스로 채점하기
- 창업자 생활비가 고정비 줄에 들어 있습니까?
- 보수 시나리오의 마감일과 제8장의 멈추는 선이 같은 달력 위에 적혀 있습니까?
10
완성 예시 — 세 업종 팀은 이렇게 채웠습니다
같은 서식을 세 가상 팀이 자기 사업으로 채운 견본입니다. 칸마다 무엇을 어느 정도로 쓰는지 보고, 자기 아이템으로 다시 쓰십시오. 숫자는 장을 넘어 이어집니다 — 앞 장 예시의 숫자가 이 장에서 다시 쓰입니다. 「확인 필요」 표시는 실제 창업 때 해당 창구에서 직접 확인해야 하는 항목입니다. 팀 소개와 근거 자료는 오리엔테이션에 있습니다.
칸모아상회(가상) · 유통 중간판매상(도매·벤더) [가상 예시]
W-16 3개년 추정과 월 현금 계획
| 가정 대장 | ① 건당 공급가 336,000원(120개×2,800) — W-07·W-06 #1 — 실 ② 건당 변동비 253,360원(시간 0원)·269,410원(최저임금), B2B 플랫폼 경유 주문은 수수료 +26,880원(8%) — W-07·W-15 — 실 ③ 월 발주 = 신규 거래처 첫 발주 + 기존 거래처 × 그달 빈도: 거래처 3곳(3월) → 19곳(11월, 직접 8·플랫폼 8·소개 3) × 연 9회를 신학기 가중으로 나눔(2월 0.9·3월 1.3·8월 1.1·9월 1.2, 나머지 0.5~0.7) → 3·4·7·8·8·18·20·11·10·10·11·17건(합 127, 플랫폼 경유 53) — W-15 퍼널·W-06 #3(재발주 6/8)·W-02 — 추 · 외상 70%·익월 말 회수 — W-03 — 추 ④ 월 고정비 70만→127만(2027-09 창고 확대 10만+王雨桐 근로 47만) — W-09·W-32 견적 — 실 · 재고 보충: 월말 재고 ≥ 다음 달 판매의 절반, 500개 단위, 제조사 선입금 — W-13 — 실 ⑤ 창업자 생활비 0원(재학 중)·2028-03부터 2인 각 100만 원 — W-01a — 추 · 중국 선적 2,000개×2,648원 분기 1회, 수출 매입가는 국내와 같은 2,000원(별도 견적 전) — W-27·W-28 · 창업자 생활비 포함 ☑ |
|---|---|
| 분기점 | 월 고정비 (1,270,000 − 중국 월평균 기여이익 274,347 = 995,653)원 ÷ 단위당 기여이익 (55,372)원(채널 가중 — 직접 66,590 · 플랫폼 경유 39,710, 1년 차 주문 비중 58:42) = (18)건/월(17.98) · 도달 예정 (2028-03 신학기 달 단월 25건 / 월평균 도달은 2년 차 월 35건) — 중국이 없으면 1,270,000÷55,372 = 23건 |
| 12개월 월 현금 | 월 / 월초 잔액 / 입금 / 출금 / 월말 잔액 (원, 입출금은 부가세 포함 현금 · 발주 건수): 2027-03 / 8,252,000 / 332,640 / 6,233,000 / 2,351,640 (3건) ※일시: 첫 매입 550만 | 2027-04 / 2,351,640 / 1,219,680 / 904,000 / 2,667,320 (4건) ※샘플 키트 10개·교통 16만 | 2027-05 / 2,667,320 / 1,811,040 / 946,136 / 3,532,224 (7건) ※플랫폼 등록 11만·수수료 시작 | 2027-06 / 3,532,224 / 2,698,080 / 3,106,272 / 3,124,032 (8건) | 2027-07 / 3,124,032 / 2,956,800 / 4,756,272 / 1,324,560 (8건) ※일시: 중국어 카탈로그·샘플 특송 55만 · 8월 신학기 선매입 1,500개 · 부가세 1기 확정(7/25) 환급 118,020 → 8월 입금 | 2027-08 / 1,324,560 / 5,772,420 / 5,564,112 / 1,532,868 (18건) ※중국 선금 30% | 2027-09 / 1,532,868 / 10,581,760 / 11,029,072 / 1,085,556 (20건) ※일시: 중국 1차 lot 440만·채용 시작 | 2027-10 / 1,085,556 / 6,394,080 / 4,838,840 / 2,640,796 (11건) | 2027-11 / 2,640,796 / 5,543,520 / 3,698,272 / 4,486,044 (10건) | 2027-12 / 4,486,044 / 7,403,200 / 9,671,232 / 2,218,012 (10건) ※일시: 중국 2차 lot 440만 | 2028-01 / 2,218,012 / 3,806,880 / 4,838,840 / 1,186,052 (11건) ※부가세 2기 확정(1/25) 환급 483,882 → 2월 입금 | 2028-02 / 1,186,052 / 5,214,762 / 7,163,976 / −763,162 (17건) ※일시: 3월 신학기 선매입 2,500개 · 일시 지출 월 표시 ☑ · 부가세 납부 월 ☑ (1기·2기 모두 환급 — 매입이 매출보다 앞서 늘고 수출분은 영세율. 10월 예정고지 없음: 1기가 환급이라 고지액 0) · 출금에 넣은 것: 매입(선입금)·고정비·택배·포장·플랫폼 수수료 8%·플랫폼 등록·샘플·카탈로그·특송, 매입세액은 환급에 반영 · 최저 잔액 −763,162원(2028-02) — 멈추는 선 150만 밑은 7월·9월(각 1개월)과 2028-01~02(2개월 연속) |
| 2~3년 차 | 2년 차 연 매출 (180,840,000 — 국내 월 35건 + 중국 6회×2,500개) 비용 (185,672,400 — 창업자 생활비 2인 월 200만·플랫폼 수수료 포함, 매입가 2,000원 유지 시 영업손익 −483만 / 연 매입 1억 원을 넘겨 매입가 1,900원 협상이 되면 179,132,400, 영업이익 +171만) / 3년 차 (234,400,000 — 국내 월 45건 = SOM 상한(60곳×연 9회) + 중국 8회) (219,912,000 — 매입가 1,900원 가정·정규 채용 없음, 영업이익 +1,449만) — 1년 차는 매출 53,264,000·영업손익 −2,033,280(시간 0원) / −4,071,630(최저임금, 분기점과 같은 기준) — 둘 다 플랫폼 수수료 1,424,640·일회성 930,000(샘플·등록·카탈로그·특송·소개 사은품) 포함 |
| 시나리오 | 기본 / 보수 / 낙관 — 기본: 최저 잔액 −76만(2028-02), 누적 적자 최대(계곡) 946만 / 보수(발주 −30%·회수 D+75·중국 첫 선적 2027-12로 지연·채용 지연): 최저 잔액 −2,894,883원(2028-02), 계곡 1,159만 / 낙관(발주 +30%): 병목은 재고 — 팔레트 6개 한도와 MOQ 재발주 주기 14일 · 잔액 음수 전환 (기본 2028-02 · 보수 2027-08) — 멈추는 선 150만 원 밑 2개월 연속은 (기본 2028-01~02 · 보수 2027-07~08) = 제8장 멈추는 선과 같은 달력 위에 ☑ → 그 전에 W-18 융자 실행 |
| 점검 숫자 셋 | 점검일 매월 (5)일: 잔액·런웨이 (잔액 ÷ 월 고정비 — 기본 2027-12 기준 2,218,012 ÷ 1,270,000 = 1.7개월) · 월 기여이익 (직접 건수 × 66,590 + 플랫폼 건수 × 39,710 + 중국분) · 병목 지표 (매출채권 회수일 45일 넘는 거래처 수 + 60일 재발주율) |
이렇게 채운 이유손익으로는 1년 차가 시간 0원 기준 203만 원, 최저임금 기준 407만 원 적자이고, 현금은 신학기 선매입 때마다 내려가 2028년 2월에는 −76만 원이 됩니다. 빠뜨리기 쉬운 플랫폼 수수료와 샘플·카탈로그 비용까지 넣고 재발주 빈도를 신학기 달에 몰아 보아야 최저 잔액이 언제 얼마인지 보이니, 그 달을 멈추는 선과 같은 달력에 놓으십시오.
한다리 · 중간대리상(에이전트·수수료형) [가상 예시]
W-16 3개년 추정과 월 현금 계획
| 가정 대장 | 첫 주문 FOB 1,000만 원 — 1,000만 — W-03 바이어 인터뷰 2건(900만·1,200만) — 실 / 수수료율 8%·5% — 8%·5% — W-13 계약 — 실 / 재주문 분기 1회 — 0.25회/월 — W-07 — 추 / 성사→입금 D+약 70 — 70일 — W-14 — 실 / 월 고정비 — 322,000원(통신 30,000·홈페이지 10,000·王 고정 16시간 192,000·교통 50,000·세무 30,000·기타 10,000) — W-09·W-32 — 실 · 창업자 생활비 포함 ☑: 1년 차 인출 0원(각자 과외·근로 수입), 2년 차 인출 월 각 30만 원 |
|---|---|
| 분기점 | 월 고정비 322,000원 ÷ 단위당 기여이익 554,000원(신규 644,000·재주문 464,000을 1:1 평균) = 0.58건/월 · 도달 예정 2027년 9월(PO 기준 6~9월 4건, 월 1.0건) — 현금 기준으로는 2027년 11월 |
| 12개월 월 현금 | 월 / 월초 / 입금 / 출금 / 월말 — 2027-03 / 0 / 5,000,000(출자) / 180,000 / 4,820,000 · 04 / 4,820,000 / 0 / 130,000 / 4,690,000 · 05 / 4,690,000 / 0 / 322,000 / 4,368,000 · 06 / 4,368,000 / 0 / 918,000(A 변동 156,000·카탈로그 200,000·王 섭외 240,000) / 3,450,000 · 07 / 3,450,000 / 0 / 1,312,000(출장 990,000) / 2,138,000 · 08 / 2,138,000 / 880,000(A, 부가세 포함) / 478,000 / 2,540,000 · 09 / 2,540,000 / 0 / 514,000 / 2,026,000 · 10 / 2,026,000 / 880,000(B) / 492,000 / 2,414,000 · 11 / 2,414,000 / 1,430,000(C·A재) / 478,000 / 3,366,000 · 12 / 3,366,000 / 0 / 394,000 / 2,972,000 · 2028-01 / 2,972,000 / 880,000(D) / 698,000(2기 부가세 340,000 포함) / 3,154,000 · 02 / 3,154,000 / 1,100,000(A재·B재) / 322,000 / 3,932,000 · 일시 지출 월 표시 ☑(6·7월) · 부가세 납부 월 ☑(2027-07-26 1기 확정 0원, 2028-01-25 2기 340,000원) |
| 2~3년 차 | 2년 차 연 매출(수수료) 17,600,000원 · 비용 15,432,000원 — 가정: 신규 4곳·재주문 24건(재주문 FOB 1,200만 원), 출장 2회, 인출 월 각 30만 원 / 3년 차 37,800,000원 · 27,240,000원 — 가정: 공급사 4곳, 신규 6곳·재주문 44건(재주문 FOB 1,500만 원), 출장 3회, 고정비 월 50만 원, 인출 월 각 60만 원 |
| 시나리오 | 기본: 최저 잔액 2,026,000원(2027-09) / 보수: 첫 PO 9월로 3개월 지연·출장 신규 1곳·D 없음 → 최저 잔액 846,000원(2027-10), 누적 적자 최대 4,154,000원 / 낙관: 첫 PO 5월·신규 5곳 → 최저 잔액 약 280만 원(2027-07) · 보수의 잔액 음수 전환: 없음 — 단 2027-10에 멈추는 선(100만 원) 아래 = 제8장 멈추는 선과 같은 달력 위에 ☑ · 교내 지원금 선정 시: 입금 300만 원과 집행 330만 원이 같은 달, 순효과 자부담 −30만 원 |
| 점검 숫자 셋 | 점검일 매월 5일: 잔액·런웨이(잔액 ÷ 322,000원 — 9월 말 6.3개월) · 월 기여이익(PO 기준) · 병목 지표: 샘플 요청 → PO 전환율(목표 25%, 12월 4/16=25%) |
이렇게 채운 이유손익으로는 6월 첫 PO부터 흑자 같아 보여도, 현금은 출장비가 나간 7월 뒤에야 처음 들어옵니다. 보수 시나리오의 최저 잔액이 멈추는 선 아래로 내려가는 달(2027-10)을 같은 달력 위에 적어 두는 것이 이 종이의 목적입니다.
청향다리 (가상 법인 · 백주 수입) · 주류 수입·도매 [가상 예시]
W-16 3개년 추정과 월 현금 계획
| 가정 대장 | 공급가 17,000원/병·도매 결제 익월 말 — W-05·W-06 #2·W-14 — 실 착륙원가 13,317원/병(C/O 받아 관세 12%, 계산 환율 200원/위안) — W-24 — 실(세율 통계·운임 견적) 업소당 월 12병·출고 96병(2027-09)→300병(2028-05) — W-06 #1·W-15 — 추 월 고정비 750,000원(창고 45만·기장 15만·통신차량 12만·보험 3만 — 차입 이자 0원: 가족 법인 대여금은 무이자) — W-09·W-18·W-21 — 실 창업자 생활비 0원 — 김도윤의 생활비 부족분은 W-01b에서 2028-06까지 22개월분 440만 원을 따로 마련, 서지안은 재학 중이라 본인 W-01b로 → 2028-07부터 대표 급여 150만 원 — W-01b — 추 · 창업자 생활비 포함 ✓ |
|---|---|
| 분기점 | 월 고정비 750,000원 ÷ 단위당 기여이익 3,326원 = 226병/월(225.5 올림) · 도달 예정 2028년 3월(기본 시나리오 출고 252병 — 2월 216병은 미달) |
| 12개월 월 현금 | 월 / 월초 / 입금 / 출금 / 월말 2027-06 / 0 / 37,000,000(자본금 700만 + 가족 법인 대여금 3,000만 — 차용증 서명 뒤 입금) / 4,170,000(보증금 300만·설립·면허·등록 60만·창고·통신) / 32,830,000 ◆일시 07 / 32,830,000 / 0 / 2,622,000(1차 선금 187.2만 + 고정비 75만) / 30,208,000 08 / 30,208,000 / 0 / 5,118,000(잔금 436.8만 + 고정비) / 25,090,000 09 / 25,090,000 / 0 / 11,561,058(입항·통관 10,756,658 = 운임 720,000·관세 835,200·주세 5,612,544·교육세 1,683,763·수입 부가세 1,509,151·통관 300,000·라벨 96,000 + 고정비 750,000 + 국내 운송 14,400 + 업소 방문 교통 40,000) / 13,528,942 ◆일시 10 / 13,528,942 / 1,795,200(9월 96병) / 811,600 / 14,512,542 11 / 14,512,542 / 2,692,800 / 818,800 / 16,386,542 12 / 16,386,542 / 3,590,400 / 2,658,000(2차 선금) / 17,318,942 2028-01 / 17,318,942 / 4,488,000 / 5,152,200(2차 잔금) / 16,654,742 ◇부가세 확정신고(환급 366,751) 02 / 16,654,742 / 4,630,351(환급 포함) / 11,539,058(2차 통관) / 9,746,035 ◆일시 03 / 9,746,035 / 4,039,200 / 787,800 / 12,997,435 04 / 12,997,435 / 4,712,400 / 2,663,400(3차 선금) / 15,046,435 ◇1기 예정 — 직전 기간 공급가액 1.5억 미만 법인이라 예정고지(직전 기간 환급이라 고지세액 없음) 05 / 15,046,435 / 5,161,200 / 5,163,000(3차 잔금) / 15,044,635 일시 지출 월 표시 ✓ · 부가세 납부 월 ✓ — 지원금 집행분(3,000만)은 전용카드 별도 장부라 이 표 밖 |
| 2~3년 차 | 2년 차(2028) 연 매출 68,748,000원 비용 73,953,948원 — 가정: 출고 4,044병(월 228→468병, 2028-07부터 관악·동작 외 2개구 추가), 하반기 대표 급여 150만+보험 1할, 하반기 영업비 월 20만 → −521만 / 3년 차(2029) 연 매출 240,240,000원 비용 237,245,388원 — 가정: 월 1,100병(도매 3사·서울 12개구), 프리미엄 SKU 30%(공급가 21,000·착륙원가 16,200), 파트타임 1명(W-32), 창고 확장 월 25만 → +299만 · 2029-08부터 가족 대여금 원금 상환 월 50만(현금, 손익 아님 — 2029년 5개월분 250만) |
| 시나리오 | 기본 — 누적 적자 최대(계곡) −2,725만(2028-02), 최저 잔액 975만(2028-02) / 보수 — 판매 70%·결제 60일·2차 발주 2개월 늦춤: 계곡 −3,064만(2028-04), 12개월 안 잔액 음수 전환 없음, 최저 636만(2028-04) / 보수+환율 10% 상승 — 계곡 −3,348만, 최저 352만(2028-04)으로 W-33 멈추는 선 330만과 22만 차이 / 낙관 — 판매 130%: 계곡 −2,348만(2027-09), 재고가 2028-01에 바닥나 추가 발주 필요(미반영) · 보수의 잔액 음수 전환 해당 없음 — 대신 선에 가장 가까운 달 2028-04 = 제8장 멈추는 선과 같은 달력 위에 ✓ |
| 점검 숫자 셋 | 점검일 매월 5일: 잔액·런웨이 (2027-10 기준 14,512,542원 ÷ 월 고정비 750,000원 = 19.4개월) · 월 기여이익 (2027-10 기준 144병×3,326 = 478,944원) · 병목 지표 (업소 4주 재주문율 — 목표 80%, 2027-09 첫 달 6/16 = 37.5%) |
이렇게 채운 이유주류 수입은 팔기 전에 관세·주세·교육세·수입 부가세를 통관 때 한꺼번에 내므로, 손익 계곡보다 현금 계곡이 먼저 오고 깊습니다(2027-09 한 달 출금 1,156만 원). 처음 표는 7월에 정책 융자 2,500만 원이 들어온다는 전제였는데, 그 융자가 주류 도매에는 열려 있지 않다는 것을 확인한 뒤 자본금과 가족 대여금으로 표 전체를 다시 짰습니다. 보수 시나리오에 환율 상승을 겹치면 2028-04 잔액이 멈추는 선과 22만 원 차이까지 다가가므로, 그 달을 판단일 달력에 미리 올려 두었습니다.
11
핵심 용어
| 용어 | English | 뜻과 혼동하기 쉬운 점 |
|---|---|---|
| 추정 손익 | Pro Forma P&L | 가정에 근거해 미리 그려 보는 손익계산서. |
| 가정 대장 | Assumption Ledger | 추정의 모든 숫자에 값과 출처를 붙여 관리하는 목록. |
| 고정비 | Fixed Costs | 판매량과 무관하게 매달 나가는 비용. |
| 손익분기점 | Break-Even Point (BEP) | 고정비 ÷ 단위당 기여이익 = 손익이 0이 되는 판매량. |
| 소진 속도 | Burn Rate | 매달 줄어드는 현금의 속도 (월 순유출). |
| 죽음의 계곡 | Valley of Death | 분기점 도달 전 누적 적자가 가장 깊어지는 구간. |
| 계획 오류 | Planning Fallacy | 소요 시간·비용을 체계적으로 낙관하는 인지 편향. |
| 시나리오 계획 | Scenario Planning | 기본·보수·낙관 세 벌의 추정을 나란히 두는 방법. |
12
다섯 영역 되짚기
- 추정의 목적예언이 아니라 가정의 명시. 모든 숫자에 출처를 붙인 가정 대장이 추정의 본체입니다.
- 3개년 추정 손익표 16-1의 조립도대로 앞 장 워크시트로 구성합니다. 1년 차는 월 단위, 창업자 생활비 포함.
- 손익분기점고정비 ÷ 기여이익. 도달 시점이 필요 자금의 크기를 정하고, 지렛대의 지도가 됩니다.
- 현금흐름 계획통장은 손익계산서를 읽지 않습니다. 정산 시차·재고·일시 지출·부가세까지 넣은 월 현금 계획을 세 벌 만들고, 판단은 보수 위에서.
- 월간 점검 지표매달 같은 날 15분 — 잔액·런웨이, 월 기여이익, 병목 지표. 추정은 이 습관으로만 살아 있습니다.
13
확인문제
모범답안은 교수자용 별책에 있습니다.
개념
- 「추정의 목적은 가정을 드러내는 데 있다」는 명제를, 실적이 어긋났을 때의 대응 차이로 설명하십시오.
- 손익 흑자인 사업의 현금이 부족해지는 세 가지 경로를 이 책의 장 번호와 함께 드십시오.
- 런웨이·멈추는 선 판단을 보수 시나리오 위에서 해야 하는 이유를 계획 오류 개념으로 설명하십시오.
적용
- 자신의 아이템으로 가정 대장 5줄을 만들고 각 값의 출처를 붙인 뒤, 매달 같은 날 볼 점검 숫자 셋과 점검일을 정해 W-16 마지막 칸을 채우십시오.
- 월 고정비 380만 원, 객단가 2만 8천 원, 변동비율 55%인 사업의 손익분기 판매량과 매출을 구하고, 분기점을 50개 낮추는 두 가지 지렛대를 수치로 제시하십시오.
토론
- 「초기 창업자에게 3개년 추정은 어차피 소설이므로 시간 낭비다」라는 주장에 대해, 이 장의 가정 대장·시나리오 논리로 반박하거나 부분적으로 동의하는 논거를 세워 토론하십시오.
14
이 장이 쓴 반문
15
참고문헌
★ 표시는 먼저 읽을 문헌입니다. 조회일은 교재 기준이며, 제도와 통계는 해당 창구에서 현행을 다시 확인하십시오.
- ★ Kahneman, D. (2011). Thinking, fast and slow. Farrar, Straus and Giroux. 〔한〕 대니얼 카너먼, 『생각에 관한 생각』, 이창신 옮김, 김영사, 2012(개정판 2018).
- ★ Kahneman, D., & Lovallo, D. (1993). Timid choices and bold forecasts: A cognitive perspective on risk taking. Management Science, 39(1), 17–31. https://doi.org/10.1287/mnsc.39.1.17
- Kahneman, D., & Tversky, A. (1979). Intuitive prediction: Biases and corrective procedures. TIMS Studies in the Management Sciences, 12, 313–327. ○ 공개 원문
- 국가데이터처(구 통계청), 「2024년 기업생멸행정통계(잠정) 결과」, 보도자료, 2025. 10. 23., 국가데이터처 누리집 (조회 2026년 9월 26일).
- 중소벤처기업부·창업진흥원, 「창업지원사업 표준사업계획서(PSST) 양식」(연도별 사업 공고 첨부), K-Startup 사업공고 — 「정부지원사업비 집행 계획」·「투자유치」 항목, https://www.k-startup.go.kr (조회 2026년 10월 1일).
- 중소벤처기업진흥공단, 「정책자금 신청 안내」(메뉴: 정책자금 > 신청안내) (조회 2026년 9월 26일).