01
학습목표
이 장을 마치면 할 수 있어야 하는 것입니다. 확인문제의 [LO] 표시가 여기와 짝입니다.
- 계속·피벗·중단의 세 판단을 감정이 아닌 쌓인 기록으로 판정할 수 있습니다.
- 피벗의 네 유형을 구분하고, 무엇을 버리고 무엇을 가져가는지 설계할 수 있습니다.
- 중단을 결정한 뒤 밟아야 할 행정 절차를 순서대로 나열할 수 있습니다.
- 중단 경험을 다음 시도의 자산으로 바꾸는 기록을 남길 수 있습니다.
02
이 장의 지도와 절
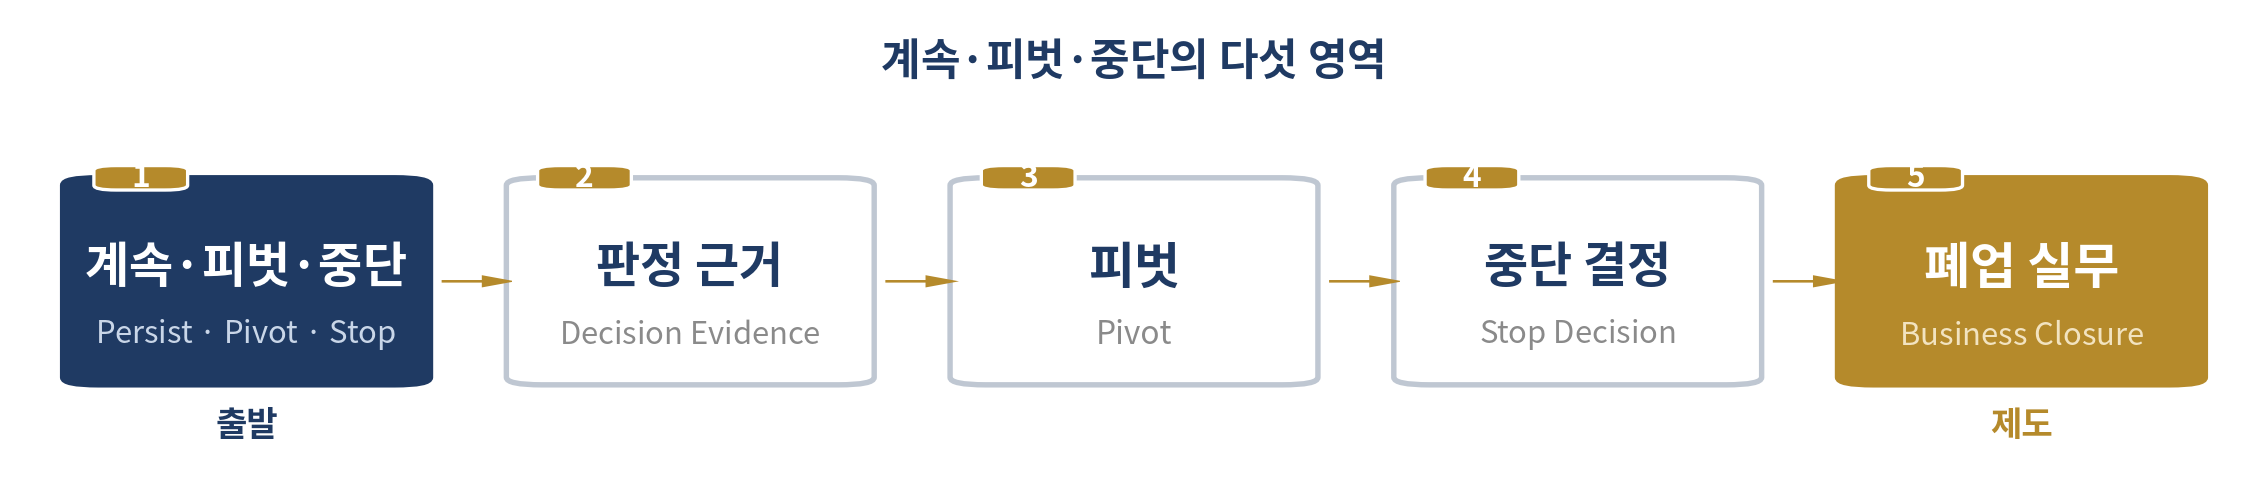
- 8.1 계속·피벗·중단 — 성공과 실패 사이의 세 가지 선택
- 8.2 판정 근거 — 감정이 아니라 기록으로
- 8.3 피벗 — 배운 것을 들고 방향을 튼다
- 8.4 중단 결정 — 손실을 확정하는 용기
- 8.5 폐업 실무 — 문을 닫는 데도 순서가 있다
03
그림으로 보는 이 장
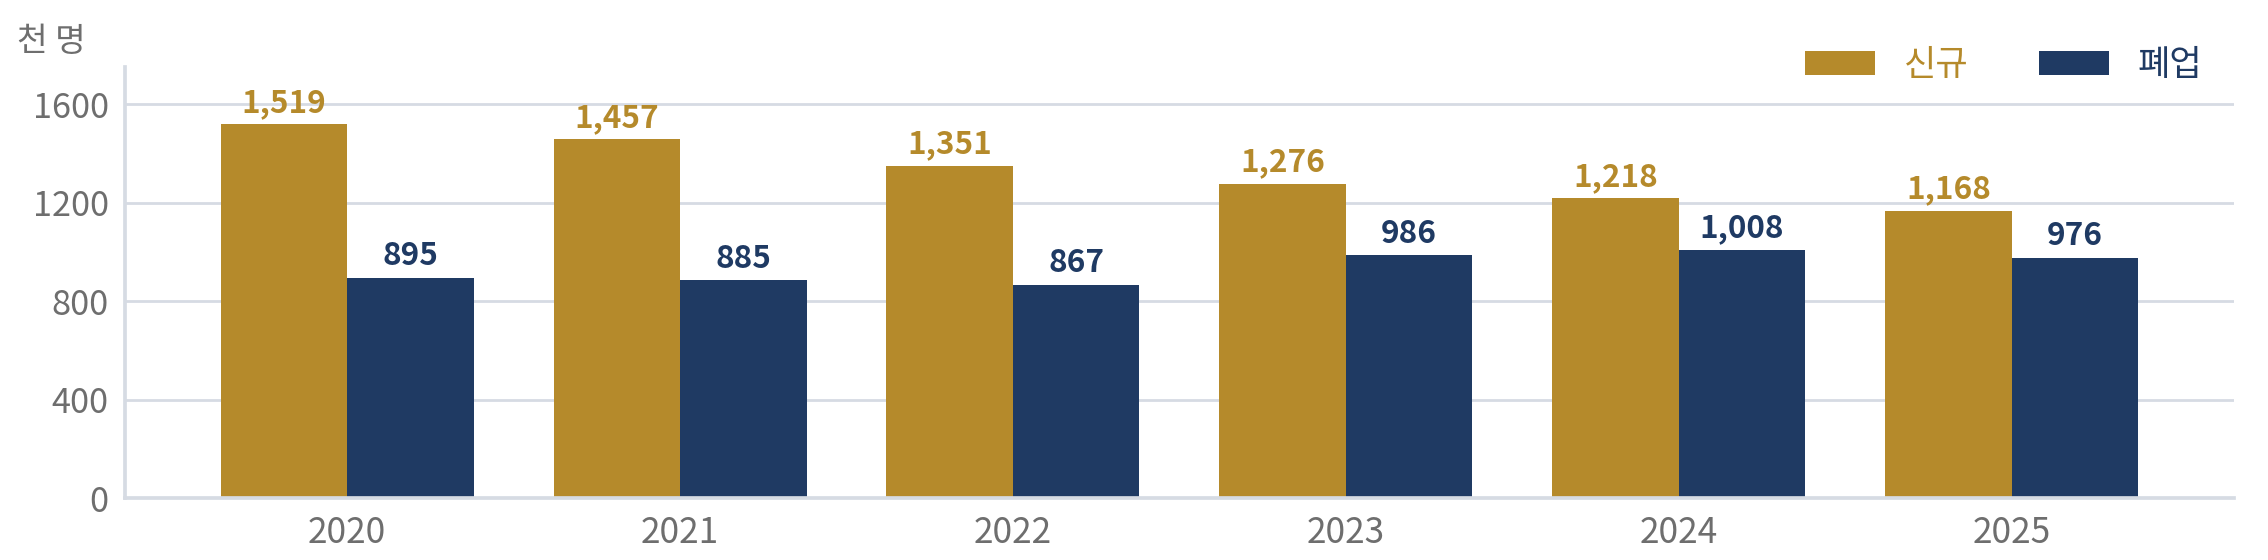
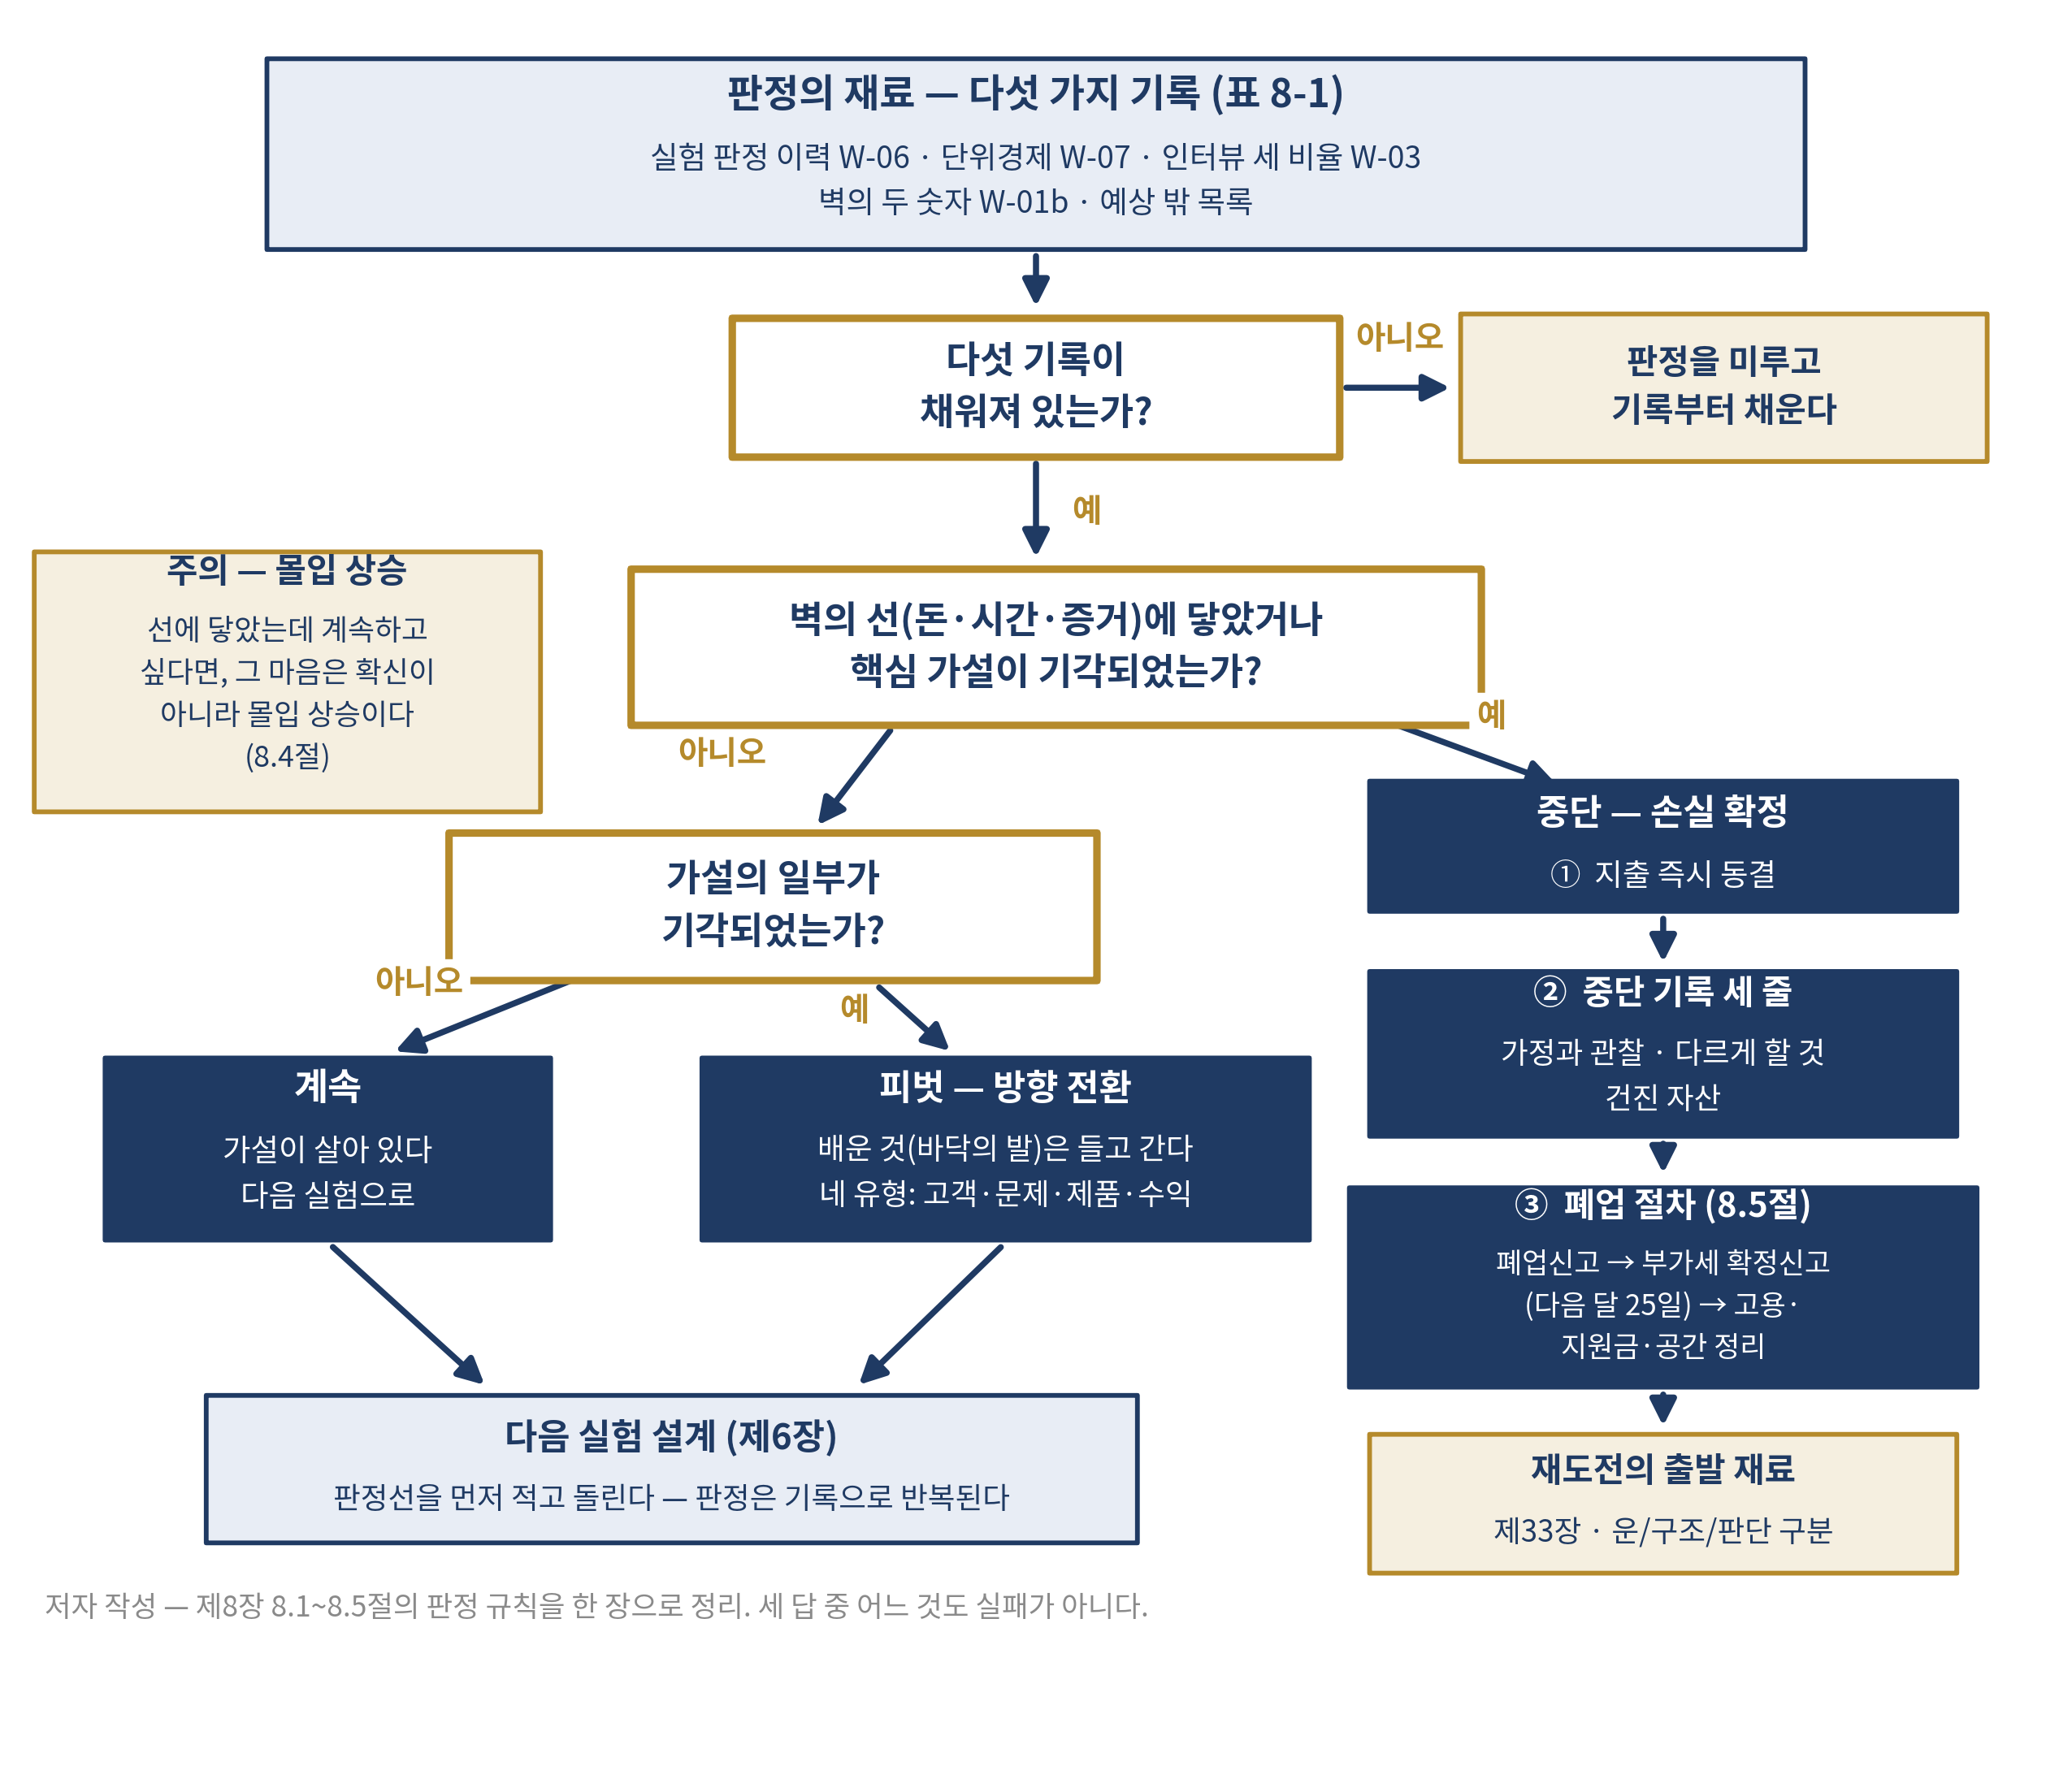
교재의 그림입니다. 통계 그림은 원자료와 조회일을, 계산 그림은 가정을 함께 적었습니다.
04
계산 도구
입력란의 숫자는 예시 값입니다. 자기 사업의 숫자로 바꾸면 바로 다시 계산됩니다. 입력한 값은 이 기기의 브라우저에만 남고, 서버로 가지 않으며 교수자도 볼 수 없습니다.
통장 (제1장의 세 숫자)
검토 중인 연장
피벗 판단
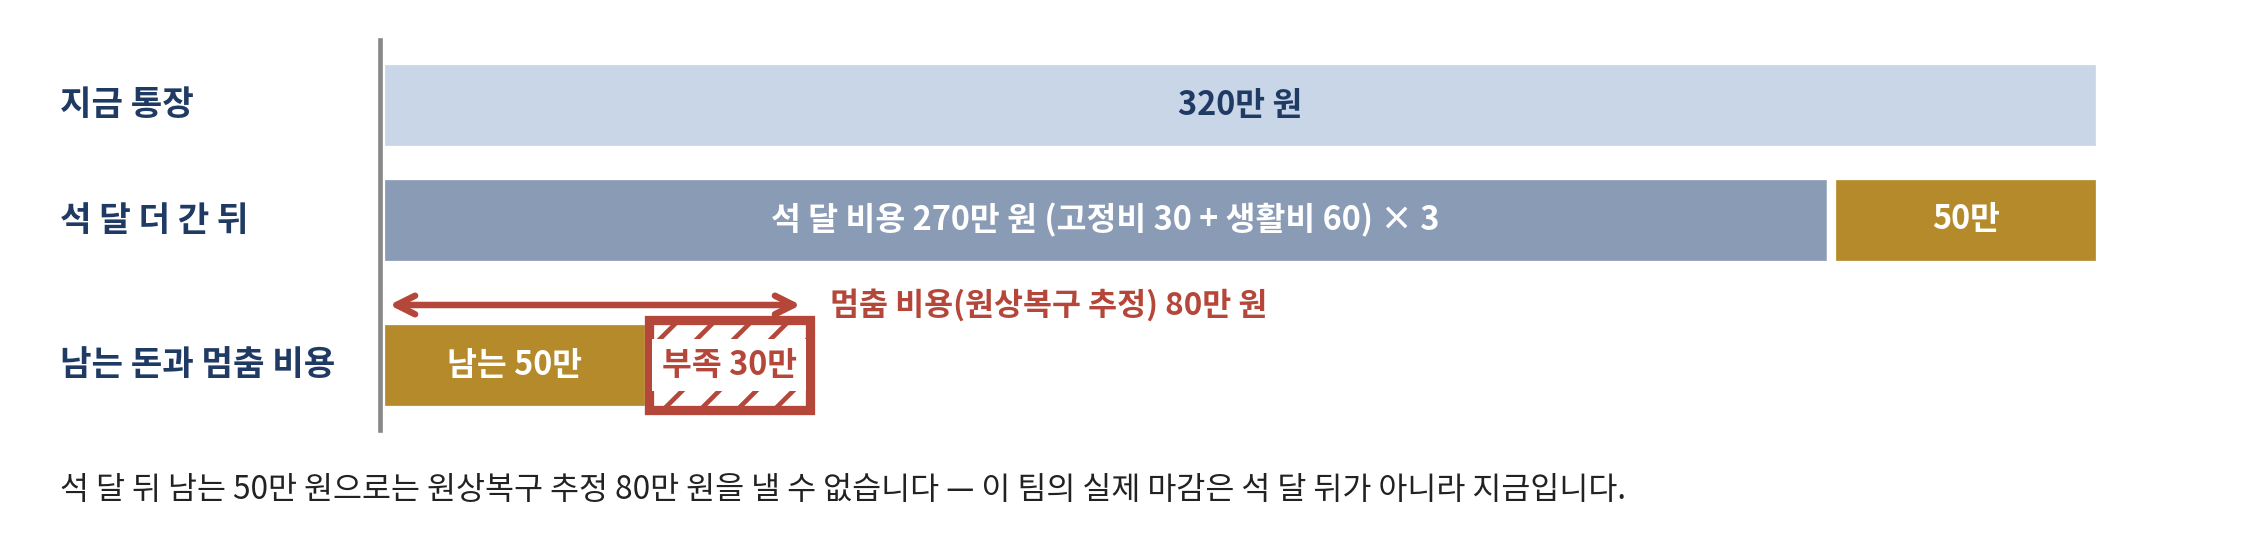
기본값은 교재의 계산 예시입니다 — 석 달 값 270만 원 + 멈춤 비용 80만 원, 석 달 뒤 잔액 50만 원, 실제 마감 2.7개월.
05
숫자로 확인하기 8
교재의 「숫자로 확인하기 8 — 석 달 더의 비용을 계산합니다」 상자를 워크시트 옆에 놓고 자기 숫자로 다시 계산하십시오.
06
제도 창구 8
교재의 제도 창구를 옮겼습니다. 조회한 날짜를 워크시트에 함께 적으십시오 — 출처 없는 숫자는 근거가 아닙니다.
세무 — 폐업신고에서 종합소득세까지
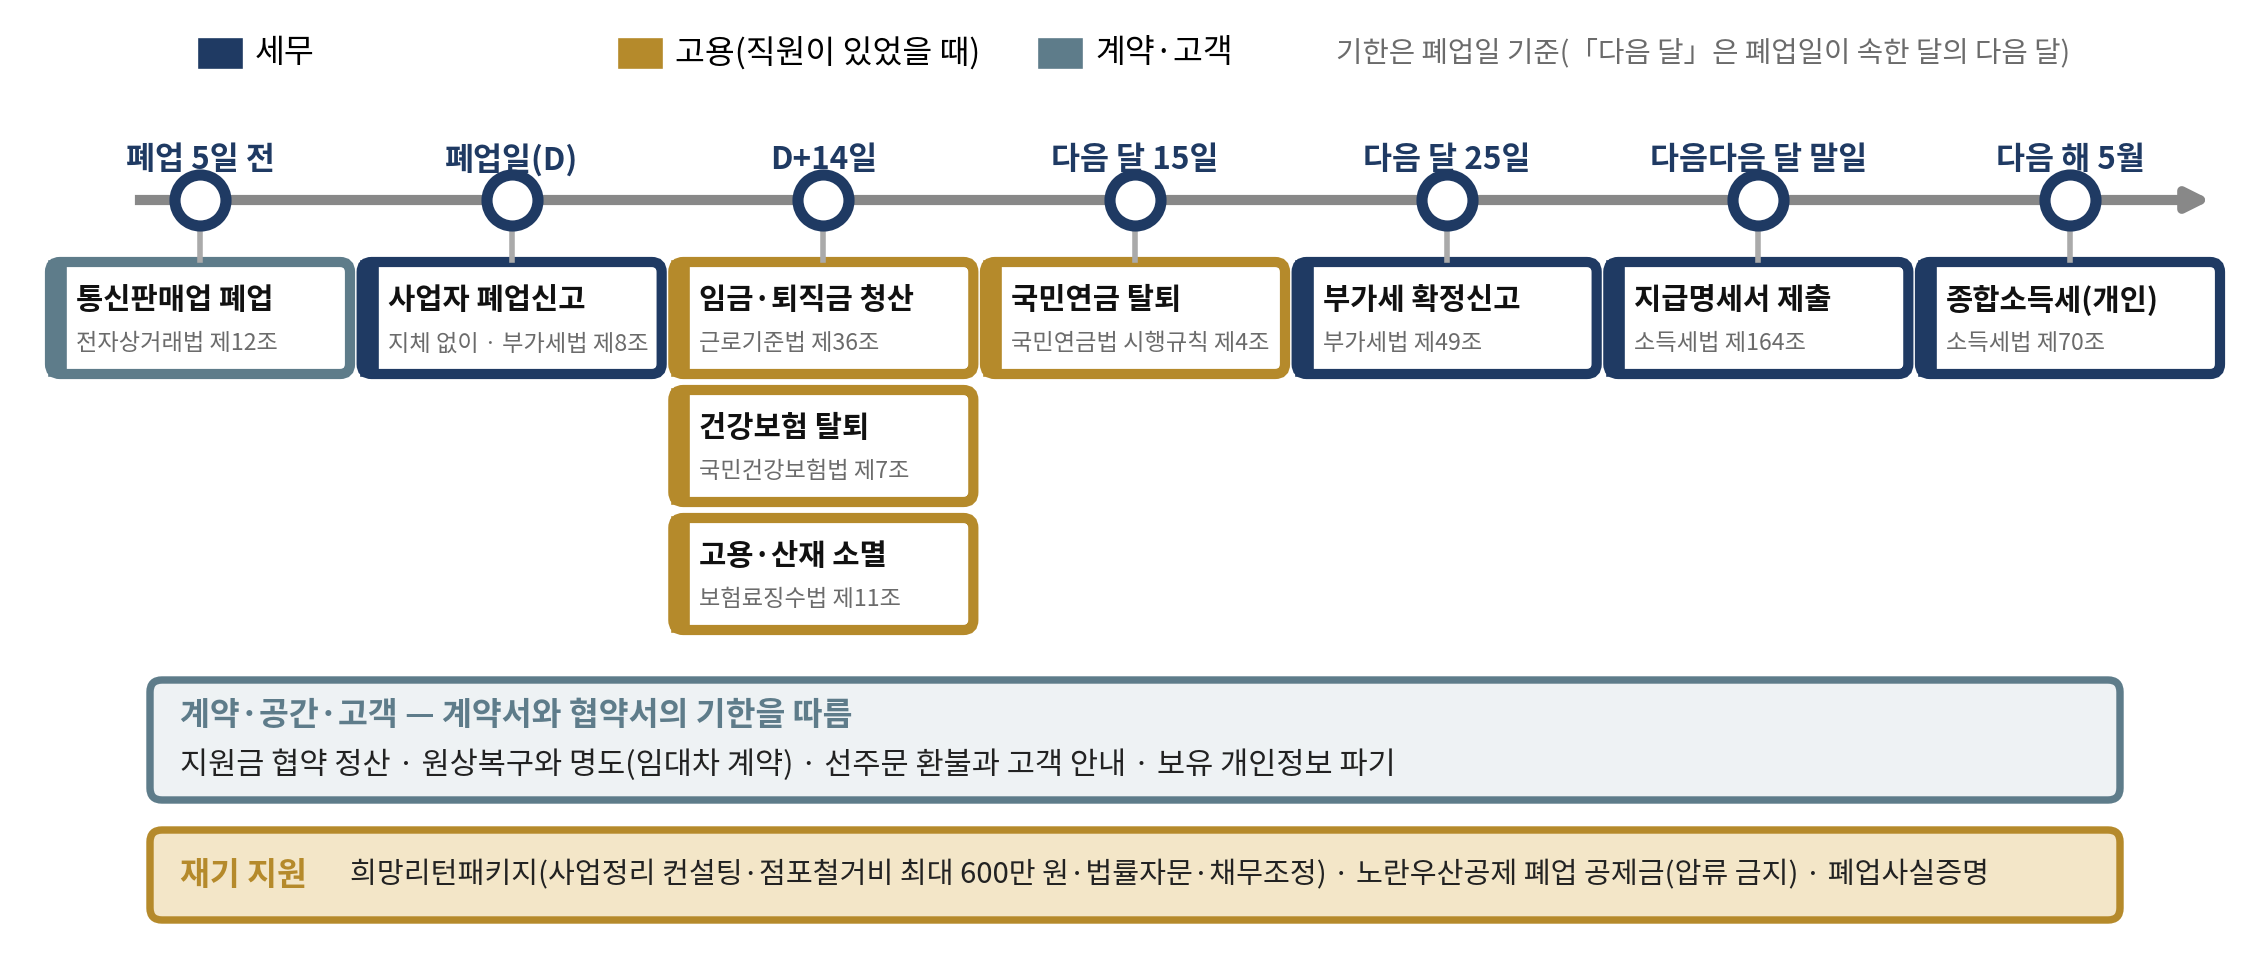
| 폐업신고 | 폐업한 날부터 지체 없이, 홈택스(국세청의 온라인 세무 신고·신청 누리집, www.hometax.go.kr) 또는 관할 세무서에 냅니다 — 「부가가치세법」 제8조 제8항. 인허가 업종은 세무서나 주무관청(그 업종을 맡은 행정기관) 중 한 곳에 내면 서로 넘겨 받습니다(같은 법 시행령 제13조 제5항) |
|---|---|
| 부가세 확정신고 | 폐업일이 속한 달의 다음 달 25일까지 — 같은 법 제49조(간이과세자 — 연 매출이 작아 부가세를 간편하게 내는 사업자 — 는 제67조). 남은 재고·비품은 자기에게 판 것으로 보아 과세될 수 있습니다(같은 법 제10조 제6항) |
| 지급명세서 | 직원·외주에 원천징수(소득을 줄 때 세금을 미리 떼어 내는 것)한 소득이 있었다면 폐업일이 속한 달의 다음다음 달 말일까지 — 「소득세법」 제164조 제1항 |
| 종합소득세 | 개인사업자는 폐업한 해의 소득을 다음 해 5월에 신고합니다 — 같은 법 제70조. 폐업했다고 신고 의무가 없어지지 않습니다 |
| 주의 | 신고를 미루면 사업이 계속되는 것으로 보아 신고 의무가 쌓입니다. 남은 재고가 크면 세무사 상담 비용이 아깝지 않은 지점입니다 |
고용 — 임금·퇴직금과 4대보험 (직원이 있었을 때)
| 임금·퇴직금 | 퇴직일부터 14일 이내 청산(당사자 합의로 연장 가능) — 「근로기준법」 제36조, 「근로자퇴직급여 보장법」 제9조 |
|---|---|
| 건강보험 | 사업장 탈퇴신고와 직원 자격상실 신고, 14일 이내 — 「국민건강보험법」 제7조 |
| 고용·산재보험 | 보험관계 소멸신고, 소멸한 날(폐업일의 다음 날)부터 14일 이내 — 「고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률」 제11조 |
| 국민연금 | 사업장 탈퇴신고, 폐업일이 속한 달의 다음 달 15일까지 — 「국민연금법 시행규칙」 제4조 |
| 주의 | 직원이 없었다면 이 카드는 해당되지 않습니다. 퇴직금은 퇴직연금 계좌(IRP, 개인형 퇴직연금)로 옮기는 방식이 원칙이므로 지급 방법을 미리 확인합니다 |
계약·공간·고객의 정리
| 통신판매업 | 폐업 5일 전까지 폐업신고 — 「전자상거래법」 제12조 제3항. 부가세 폐업신고서와 함께 낼 수 있습니다 |
|---|---|
| 지원금 | 협약서의 정산 조항대로 잔액 반납·증빙 제출. 무단 중단은 환수와 참여 제한으로 이어질 수 있습니다 |
| 공간 | 임대차 계약의 원상복구 범위를 계약서로 확인하고, 사진을 남기며 명도(빌린 공간을 비워 주인에게 넘겨줌)합니다 |
| 선주문·고객 | 발송하지 못한 선주문은 전액 환불하고, 고객에게 종료를 알립니다 |
| 개인정보 | 보유하던 고객 정보는 목적 소멸로 파기하고 기록을 남깁니다 |
| 주의 | 이 카드의 기한은 계약과 협약에 따라 다르므로, 자기 사건의 기한표를 만들어 벽의 종이 옆에 붙입니다 |
재기 지원 — 폐업 비용을 줄이는 제도
| 희망리턴패키지 | 소상공인시장진흥공단의 원스톱폐업지원: 사업정리 컨설팅, 점포철거비(3.3㎡당 20만 원, 최대 600만 원), 법률자문, 빚 상환 조건을 줄여 주는 채무조정(2026년 공고 기준) |
|---|---|
| 노란우산공제 | 소기업·소상공인이 폐업·노령에 대비해 돈을 모으는 공제 제도로, 가입자는 폐업 때 공제금을 받을 수 있고, 이 공제금은 압류(빚 때문에 재산 처분을 강제로 막는 조치)가 금지됩니다 — 「중소기업협동조합법」 제119조 |
| 폐업사실증명 | 홈택스에서 즉시 무료로 발급받아 각종 지원 신청의 증빙으로 씁니다 |
| 주의 | 지원 요건과 한도는 해마다 바뀌므로 해당 연도 공고로 확인합니다 |
07
먼저 할수록 적게 드는 것
- 언제, 어떤 조건에서, 어떤 방식으로 떠날지를 지금 적어 두십시오.
- 결과 숫자를 보기 전에 멈추는 선(중단 기준)을 먼저 정하십시오.
08
사례와 실패의 해부
교재의 사례 둘과 「이 단계에서 흔한 세 가지」입니다. 제목만 둡니다 — 본문은 책으로.
- 사례 8-A 선에 도달해 멈춘 사람 [구성 사례]
- 사례 8-B 한 발을 딛고 방향을 바꾼 팀 [실제 사례]
실패의 해부 8
- 선을 넘고도 「거의 왔다」고 말합니다. 벽의 숫자를 지키지 않을 것이면 적은 의미가 없었습니다. 「이번 달만 더」가 두 번째 나오는 순간, 제6장의 판정선 이동과 같은 문제가 시작된 것입니다.
- 통보 없이 연락을 끊습니다. 고객·선주문자·지원기관에 알리지 않고 멈추면, 사업의 실패가 사람의 실패로 번집니다. 환불과 안내와 정산은 다음 시도의 평판을 지키는 투자입니다.
- 행정을 남겨 둡니다. 마음이 끝났다고 사업이 끝난 것이 아닙니다. 폐업신고와 확정신고를 미루면 하지도 않는 사업의 신고 의무가 계속 쌓입니다. 폐업신고는 반나절이면 되지만, 뒤따르는 신고의 기한은 그림 8-1의 달력대로 이어집니다.
09
이번 장의 산출물
- 워크시트
- W-08 지속·피벗·중단 판단 기록
- 성격
- 개인 작성 · 본인 보관 (중단 시 세 줄 기록은 제33장의 재료)
- 제출처
- 아래 「제출하기」 — 구글 폼 · 提交请点下方按钮
제출 링크는 수업에서 안내합니다. / 提交链接将在课堂上公布。
우리 반 응답 통계 보기 / 查看本班统计 — 이름 없이 숫자 분포만 보여 줍니다.
스스로 채점하기
- 피벗 판정이라면, 같은 방향에서 두 실험이 기각되었습니까?
- 중단 판정이라면, 멈춤 비용이 통장에 남아 있습니까?
10
완성 예시 — 세 업종 팀은 이렇게 채웠습니다
같은 서식을 세 가상 팀이 자기 사업으로 채운 견본입니다. 칸마다 무엇을 어느 정도로 쓰는지 보고, 자기 아이템으로 다시 쓰십시오. 숫자는 장을 넘어 이어집니다 — 앞 장 예시의 숫자가 이 장에서 다시 쓰입니다. 「확인 필요」 표시는 실제 창업 때 해당 창구에서 직접 확인해야 하는 항목입니다. 팀 소개와 근거 자료는 오리엔테이션에 있습니다.
칸모아상회(가상) · 유통 중간판매상(도매·벤더) [가상 예시]
W-08 지속·피벗·중단 판단 기록
| 판단일 | (2027년 4월 5일) · 벽의 세 선 상태: 돈 여유 □ 근접 ☑ 초과 □ (잔액 235만 — 선 150만까지 85만) · 시간 (여유 — 졸업까지 11개월) · 증거 (실험 1 통과·실험 2 미달 — 재발주율은 아직 관찰 전) |
|---|---|
| 실험 이력 | 통과 (1)건 · 기각 (1)건 · 같은 방향 연속 기각 (0)건 — W-06 #1 통과(발주서 4/15) · #2 미달(셀러 선입금 1/10) |
| 단위경제 | 기여이익 (66,590)원 · 회수 (2)회째 · 런웨이 (3.4)개월(잔액 2,351,640 ÷ 고정비 700,000) — W-07·W-16에서 |
| 판정 | 계속 ☑ / 피벗 □ / 중단 □ — 근거 1) (W-06 #1 통과: 점주 15곳 중 4곳 발주, 판정선 3곳) 2) (W-07 기여이익 양수·CAC 2회째 회수) |
| 계속이라면 | 다음 실험과 판정선 (W-06 #3: 첫 발주 8곳 중 60일 안 재발주 5곳 이상) · 다음 판단일 (2027-07-05) 석 달 더의 비용: 고정비 70만×3 = 210만 + 추가 매입 1,000개(6월)의 처분 손실분(50% — 환입 조항 미확보) 100만 + 두 사람 시간 35시간×13주×10,700 = 486.9만 → 현금 310만·시간 487만. 이 돈을 써서 확인할 것은 재발주율 하나 |
| 피벗이라면 | 피벗 아님 — 다만 셀러 채널의 「선입금 사입」 가정은 버림(W-06 #2). 가져갈 것 (셀러 7명이 물은 위탁배송 수요) · 버리는 가정 (셀러가 재고를 직접 진다) · 다시 쓸 종이 번호 (W-05 전달 방식 칸·W-16 선결제 비중 30%의 구성) |
| 중단이라면 | 해당 없음(판정 계속) — 그래도 미리 적어 둔 세 줄: 기각될 수 있는 가설 = 거래처당 연 9회 재발주(비수기 월 0.5회) / 다르게 할 것 = 첫 매입 품목 수 / 건질 자산 = 거래처 8곳 목록·제조사와의 선입금 거래 실적(외상·환입 재협상의 근거) |
| 선을 옮겼다면 | 옮긴 선 (없음) · 이유 (선에 근접했지만 닿지 않음) · 본 사람 서명 (王雨桐) |
이렇게 채운 이유실험 하나가 미달이어도 같은 방향 연속 기각이 0건이면 「계속」이 가능합니다. 다만 석 달 더의 비용을 현금과 시간으로 나눠 적어 두면, 그 돈으로 무엇을 확인하려는지가 한 줄로 좁혀집니다.
한다리 · 중간대리상(에이전트·수수료형) [가상 예시]
W-08 지속·피벗·중단 판단 기록
| 판단일 | 2027년 9월 30일 · 벽의 세 선 상태: 돈 여유 ☑ 근접 ☐ 초과 ☐(잔액 2,026,000원 vs 선 1,000,000원) · 시간: 2027-10-31까지 1개월 남음 · 증거: PO 4건(신규 3·재주문 1) — 선 「2건 미만」 넘김 |
|---|---|
| 실험 이력 | 통과 3건 · 기각 1건 · 같은 방향 연속 기각 0건 — W-06 #1(공급사 단가표·샘플 2/12 통과), #2(바이어 샘플 요청 4/15 통과), #3(위챗 단체방 회신율 — 기각, 1:1 메시지로 전환), #4(출장 미팅 8곳 중 PO 2곳 통과) |
| 단위경제 | 기여이익 644,000원(신규) · 464,000원(재주문) · 회수 2회째 · 런웨이 6.3개월(잔액 2,026,000 ÷ 월 고정비 322,000) — W-07·W-16에서 |
| 판정 | 계속 ☑ / 피벗 ☐ / 중단 ☐ — 근거가 된 기록 두 가지: 1) W-06 #4 출장 미팅 8곳 중 PO 2곳 2) W-16 9월 말 잔액 2,026,000원이 멈추는 선 위 |
| 계속이라면 | 다음 실험과 판정선: 2027-12-31까지 바이어 A·B 중 1곳 이상이 우리를 거쳐 재주문(공급사 직접 주문 우회 0건) · 다음 판단일 2027-12-17(90일 안) · 석 달 더의 비용: 고정비 322,000×3 = 966,000 + 신규 확보 170,000 = 현금 1,136,000원 + 김·이 시간 390시간×10,700 = 4,173,000원 → 합 5,309,000원 |
| 피벗이라면 | 해당 없음(계속 판정) — 그래도 적어 둠: 가져갈 것 = 공급사 2곳 계약·바이어 4곳 명단 · 버리는 가정 = 「출장 1회 = 신규 2곳」 · 다시 쓸 종이 = W-15·W-26 |
| 중단이라면 | 해당 없음(계속 판정) — 가상 세 줄: 기각된 가설 「공급사는 재주문 수수료를 계속 낸다」 / 다르게 할 것: 독점 조건을 처음부터 계약에 / 건진 자산: 대중국 수출 서류 실무·바이어 4곳 관계 |
| 선을 옮겼다면 | 옮긴 선 없음 · 이유: 해당 없음 · 본 사람 서명 이서연 |
이렇게 채운 이유석 달 더의 비용을 현금(113.6만 원)과 시간(417.3만 원)으로 나눠 적으면, 「계속」이 공짜가 아님이 보입니다. 판정 근거를 W 번호로 적어야 기분이 아니라 기록으로 판단한 것이 됩니다.
청향다리 (가상 법인 · 백주 수입) · 주류 수입·도매 [가상 예시]
W-08 지속·피벗·중단 판단 기록
| 판단일 | 2027년 1월 15일 · 벽의 세 선 상태: 돈 여유 ✓ 근접 □ 초과 □(개인 잔액 1,080만, 그달의 돈의 선 590만) · 시간 시간의 선 2028-02까지 13개월 남음 · 증거 의향서 7/20으로 증거의 선(4곳 미만) 밖 |
|---|---|
| 실험 이력 | 통과 2건 · 기각 1건 · 같은 방향 연속 기각 0건 — W-06 #1(의향서, 통과) · #2(도매 A사 서면 조건, 통과) · #3(고가안 23,100원, 미달) |
| 단위경제 | 기여이익 3,326원 · 회수 30병째(셋째 달) · 런웨이 개인 36개월(1,080만÷30만) — 법인 런웨이는 W-16 작성 뒤 갱신 — W-07에서 |
| 판정 | 계속 ✓ / 피벗 □ / 중단 □ — 근거가 된 기록 두 가지: 1) W-06 #1 의향서 7/20(판정선 4/20) 2) W-06 #2 도매 A사 공급가 17,000원 서면 수락 |
| 계속이라면 | 다음 실험과 판정선 W-06 #4 출시 후 4주 안 첫 주문 업소의 50% 이상 재주문 · 그 전 단계로 예비창업패키지 서류 제출(2027-03) · 다음 판단일 2027-04-15(발표평가 직후, 90일 안) |
| 피벗이라면 | 해당 없음(계속) — 다만 #3 미달로 버린 가정 「52도 고가안 단독」 · 가져갈 것(바닥에 붙일 발) 의향서 업소 7곳·도매 A사 조건 · 다시 쓸 종이 번호 없음 |
| 중단이라면 | 해당 없음 — 미리 적는 세 줄: 기각될 수 있는 가설 「모르는 백주도 업소가 월 12병 판다」 / 다르게 할 것: 면허 전 의향서 대신 기존 수입사 품목 위탁 판매로 먼저 시험 / 건질 자산: 업소 명단 10곳·공급사 관계·통관 견적 |
| 선을 옮겼다면 | 옮긴 선 없음 · 이유 해당 없음 · 본 사람 서명 서지안 |
이렇게 채운 이유판정 근거를 「반응이 좋았다」가 아니라 W-06 번호 두 개로 적었습니다. 계속으로 판정해도 다음 판단일을 90일 안에 다시 잡아 두는 것이 이 칸의 핵심입니다.
11
핵심 용어
| 용어 | English | 뜻과 혼동하기 쉬운 점 |
|---|---|---|
| 퇴출 | Exit | 사업을 떠나는 모든 방식의 총칭. 실패의 동의어가 아니며, 매각도 퇴출입니다. |
| 피벗 | Pivot | 배움을 유지한 방향 전환. 전면 재시작과 구분합니다. |
| 매몰비용 | Sunk Cost | 이미 나가 되돌릴 수 없는 돈. 다음 판단의 근거가 되면 안 되는 돈이기도 합니다. |
| 지출 동결 | Spending Freeze | 중단 결정 직후의 첫 행동. 결정과 집행 사이에 불필요하게 나가는 돈을 막습니다. |
| 폐업신고 | Business Closure Filing | 세무서·홈택스에 하는 종료 신고. 인허가 업종은 해당 기관 신고가 따로 있습니다. |
| 잔존재화 | Remaining Inventory | 폐업 시 남은 재고·비품. 자기에게 판 것으로 보아 부가세가 계산될 수 있습니다. |
12
다섯 영역 되짚기
- 계속·피벗·중단계속·피벗·중단은 대등한 세 판단입니다. 퇴출은 사건이 아니라 설계할 수 있는 과정입니다.
- 판정 근거다섯 가지 기록으로 판단합니다. 기분으로 판정하지 않습니다.
- 피벗한 발은 배움에 붙이고 몸만 돕니다. 같은 방향 두 실험 기각 전에는 돌지 않습니다.
- 중단 결정선에 닿으면 지출 동결, 그리고 세 줄 기록. 기록된 실패만 자산이 됩니다.
- 폐업 실무신고·확정신고·정산·원상복구. 마음이 끝나도 행정이 끝나야 사업이 끝납니다.
13
확인문제
모범답안은 교수자용 별책에 있습니다.
개념
- 퇴출을 「과정」으로 보는 관점이 창업자의 행동을 어떻게 바꾸는지, 사건으로 보는 관점과 대비해 설명하십시오.
- 피벗 네 유형 각각에서 「바닥에 붙이는 발」이 무엇인지 한 줄씩 쓰십시오.
- 폐업 시 부가가치세 확정신고 기한과, 잔존재화가 과세되는 이유를 설명하십시오.
적용
- 숫자로 확인하기 8의 계산을 자기 숫자(없으면 예시 숫자를 변형)로 적용하고, 「석 달 더」의 세 조건 충족 여부를 판정하십시오.
- 자기 사업이 두 실험 연속 기각되었다고 가정하고, 네 유형 중 가장 그럴듯한 피벗을 골라 W-08의 피벗 칸을 채우십시오. 반대로 중단을 택한다면 중단 기록 세 줄(기각된 가설·다르게 할 것·건진 자산)을 함께 작성하십시오.
토론
- 「판정선과 벽의 선을 어겨서라도 강행한 끝에 성공한 창업자」의 이야기를 우리는 자주 듣습니다. 이 이야기들을 생존편향(살아남은 사례만 보고 판단하는 오류)의 관점에서 재검토하고, 그래도 남는 반론이 있는지 토론하십시오.
14
이 장이 쓴 반문
15
이 장의 학자
- 돈 드티엔 Dawn DeTienne창업자의 출구 · entrepreneurial exit
16
참고문헌
★ 표시는 먼저 읽을 문헌입니다. 조회일은 교재 기준이며, 제도와 통계는 해당 창구에서 현행을 다시 확인하십시오.
- ★ DeTienne, D. R. (2010). Entrepreneurial exit as a critical component of the entrepreneurial process: Theoretical development. Journal of Business Venturing, 25(2), 203–215. https://doi.org/10.1016/j.jbusvent.2008.05.004
- ★ Ries, E. (2011). The lean startup: How today’s entrepreneurs use continuous innovation to create radically successful businesses. Crown Business. 〔한〕 에릭 리스, 『린 스타트업』, 이창수·송우일 옮김, 인사이트, 2012.
- 「고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률」, 국가법령정보센터, https://www.law.go.kr/법령/고용보험및산업재해보상보험의보험료징수등에관한법률 (조회 2026년 9월 28일).
- 「국민건강보험법」, 국가법령정보센터, https://www.law.go.kr/법령/국민건강보험법 (조회 2026년 9월 28일).
- 「국민연금법 시행규칙」, 국가법령정보센터, https://www.law.go.kr/법령/국민연금법시행규칙 (조회 2026년 9월 28일).
- 「근로기준법」, 국가법령정보센터, https://www.law.go.kr/법령/근로기준법 (조회 2026년 9월 28일).
- 「근로자퇴직급여 보장법」, 국가법령정보센터, https://www.law.go.kr/법령/근로자퇴직급여보장법 (조회 2026년 9월 28일).
- 머니투데이, 「폐업 100만 시대, 규모·원인 ‘다 살핀다’…생계비 부족이 ‘최대 난관’」, 2026. 6. 30. (조회 2026년 9월 18일).
- 「부가가치세법」, 국가법령정보센터, https://www.law.go.kr/법령/부가가치세법 (조회 2026년 9월 26일).
- 「소득세법」, 국가법령정보센터, https://www.law.go.kr/법령/소득세법 (조회 2026년 9월 28일).
- 「전자상거래 등에서의 소비자보호에 관한 법률」, 국가법령정보센터, https://www.law.go.kr/법령/전자상거래등에서의소비자보호에관한법률 (조회 2026년 9월 28일).
- 「중소기업협동조합법」, 국가법령정보센터, https://www.law.go.kr/법령/중소기업협동조합법 (조회 2026년 9월 28일).
- 중소벤처기업부·소상공인시장진흥공단, 「2026년 희망리턴패키지 원스톱폐업지원 소상공인 모집 공고」, 2026. 1. 21., 기업마당 (조회 2026년 9월 28일).
- 중소벤처기업부, 「폐업 통계로 본 소상공인 폐업 현황과 중기부 재기 지원 정책」(카드뉴스), 2026. 7. 2., 중소벤처기업부 누리집 (조회 2026년 9월 18일).
- 채널코퍼레이션, 「[PRESS] 방향 전환의 기술 ‘피벗’, 채널톡이 탄생하기까지」(북저널리즘 인터뷰 전재), 채널톡 블로그, 2020. 1. 7. (조회 2026년 9월 26일).