01
학습목표
이 장을 마치면 할 수 있어야 하는 것입니다. 확인문제의 [LO] 표시가 여기와 짝입니다.
- 변동비와 고정비를 구분하고, 한 단위의 기여이익을 계산할 수 있습니다.
- 고객획득비용과 생애가치를 자기 실험 숫자로 계산하고, 둘의 관계로 사업의 건강을 판정할 수 있습니다.
- 원가에서 출발하는 가격과 지불의사에서 출발하는 가격의 차이를 설명할 수 있습니다.
- 가격을 말이 아닌 행동으로 실험하는 방법을 설계할 수 있습니다.
02
이 장의 지도와 절
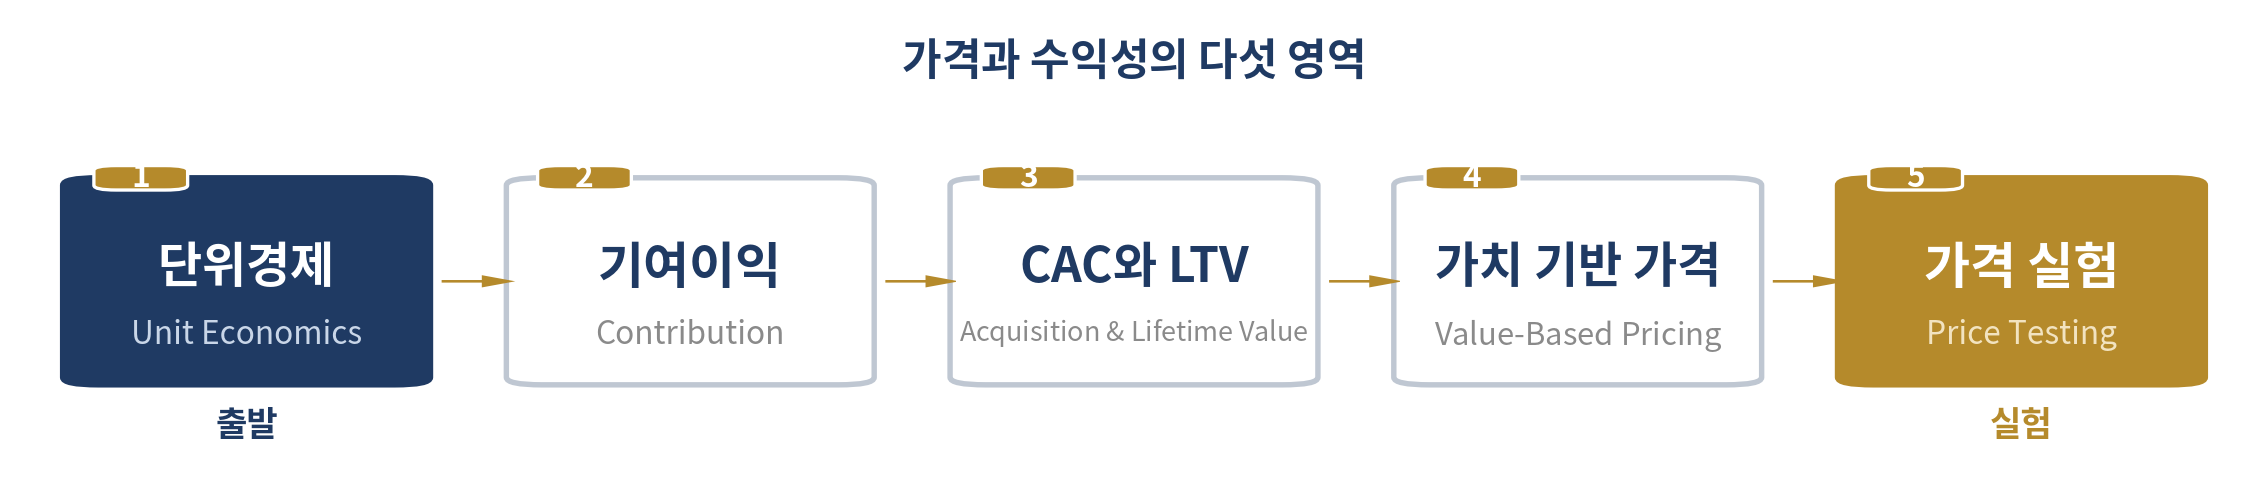
- 7.1 단위경제 — 주문 한 건의 손익 계산
- 7.2 기여이익 — 고정비를 갚아 나가는 돈
- 7.3 고객획득비용과 생애가치 — 데려오는 비용과 남기는 기여이익
- 7.4 가치 기반 가격 결정 — 원가가 아니라 지불의사에서
- 7.5 가격 실험 — 설문이 아니라 결제로 확인한다
03
그림으로 보는 이 장
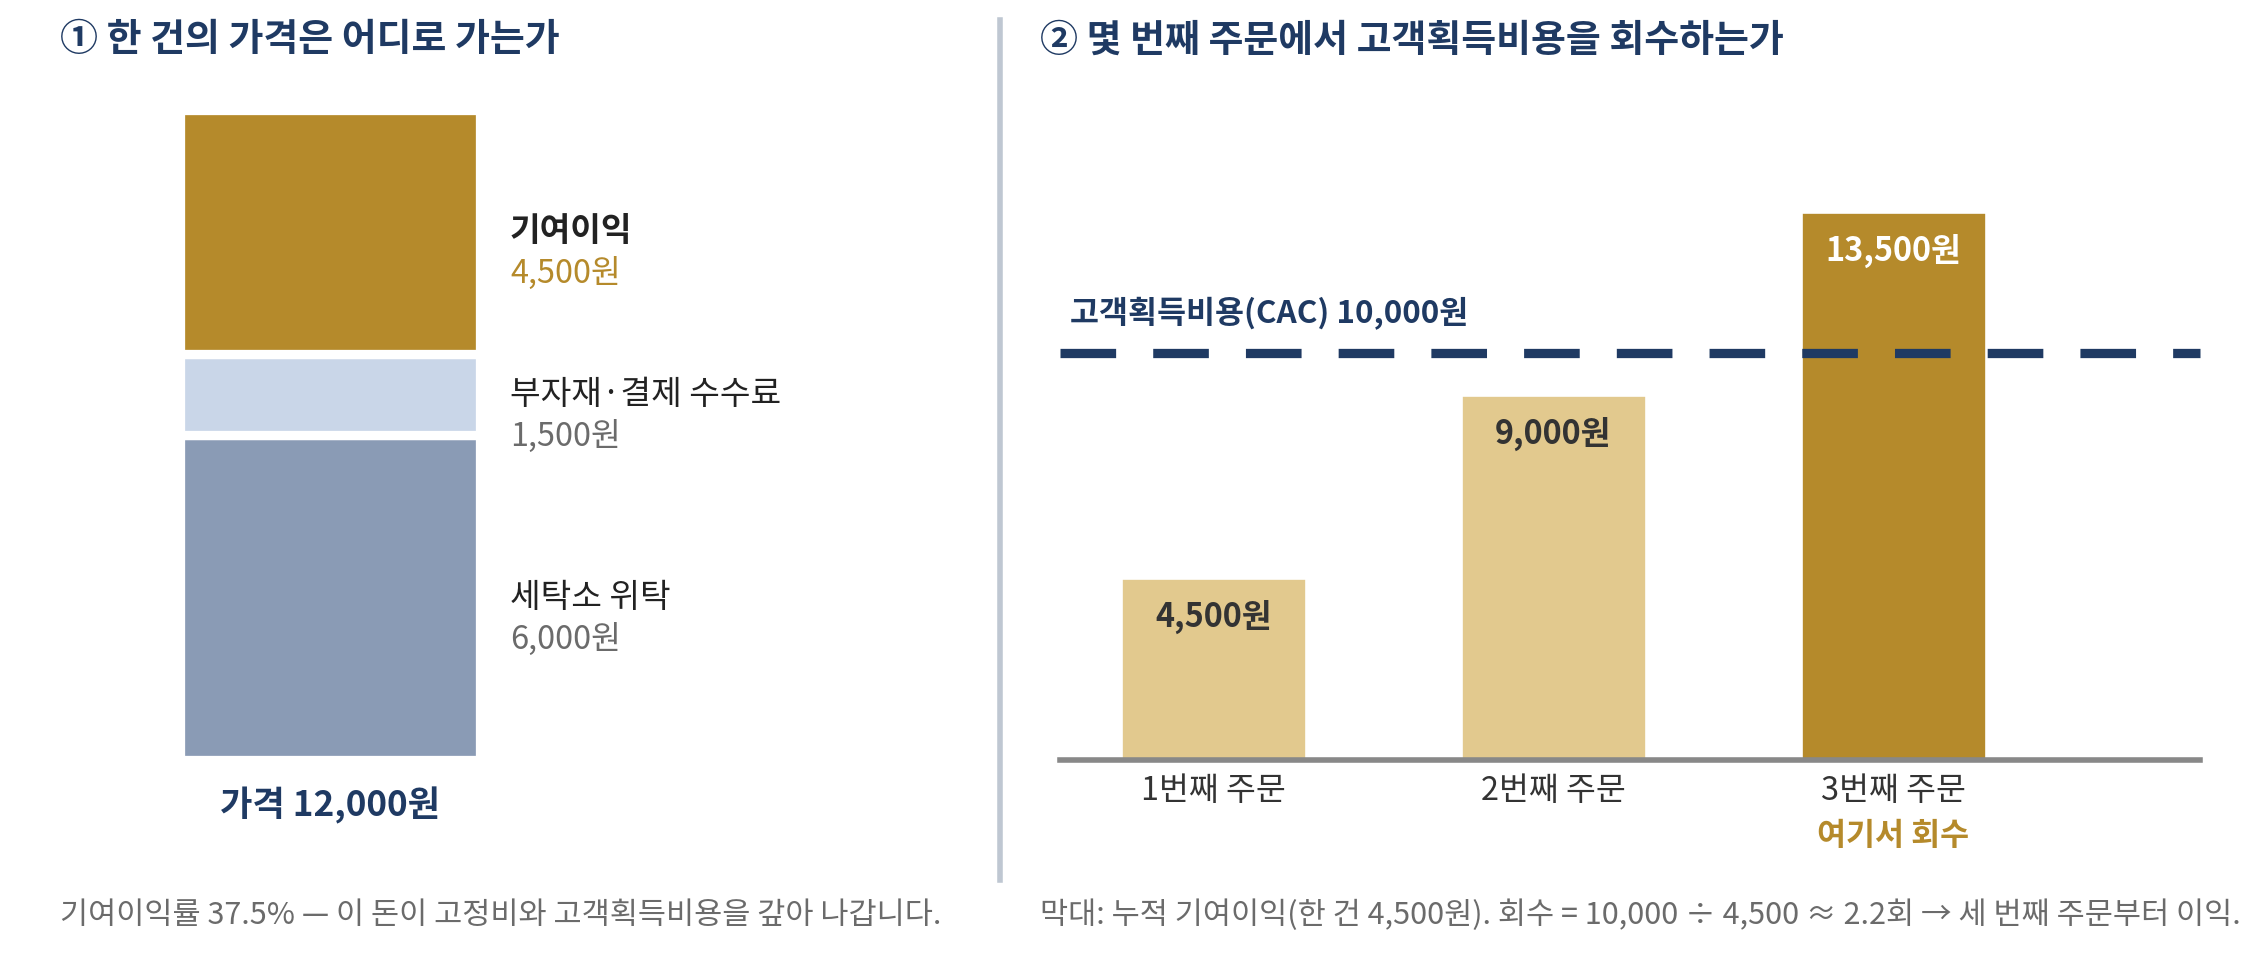
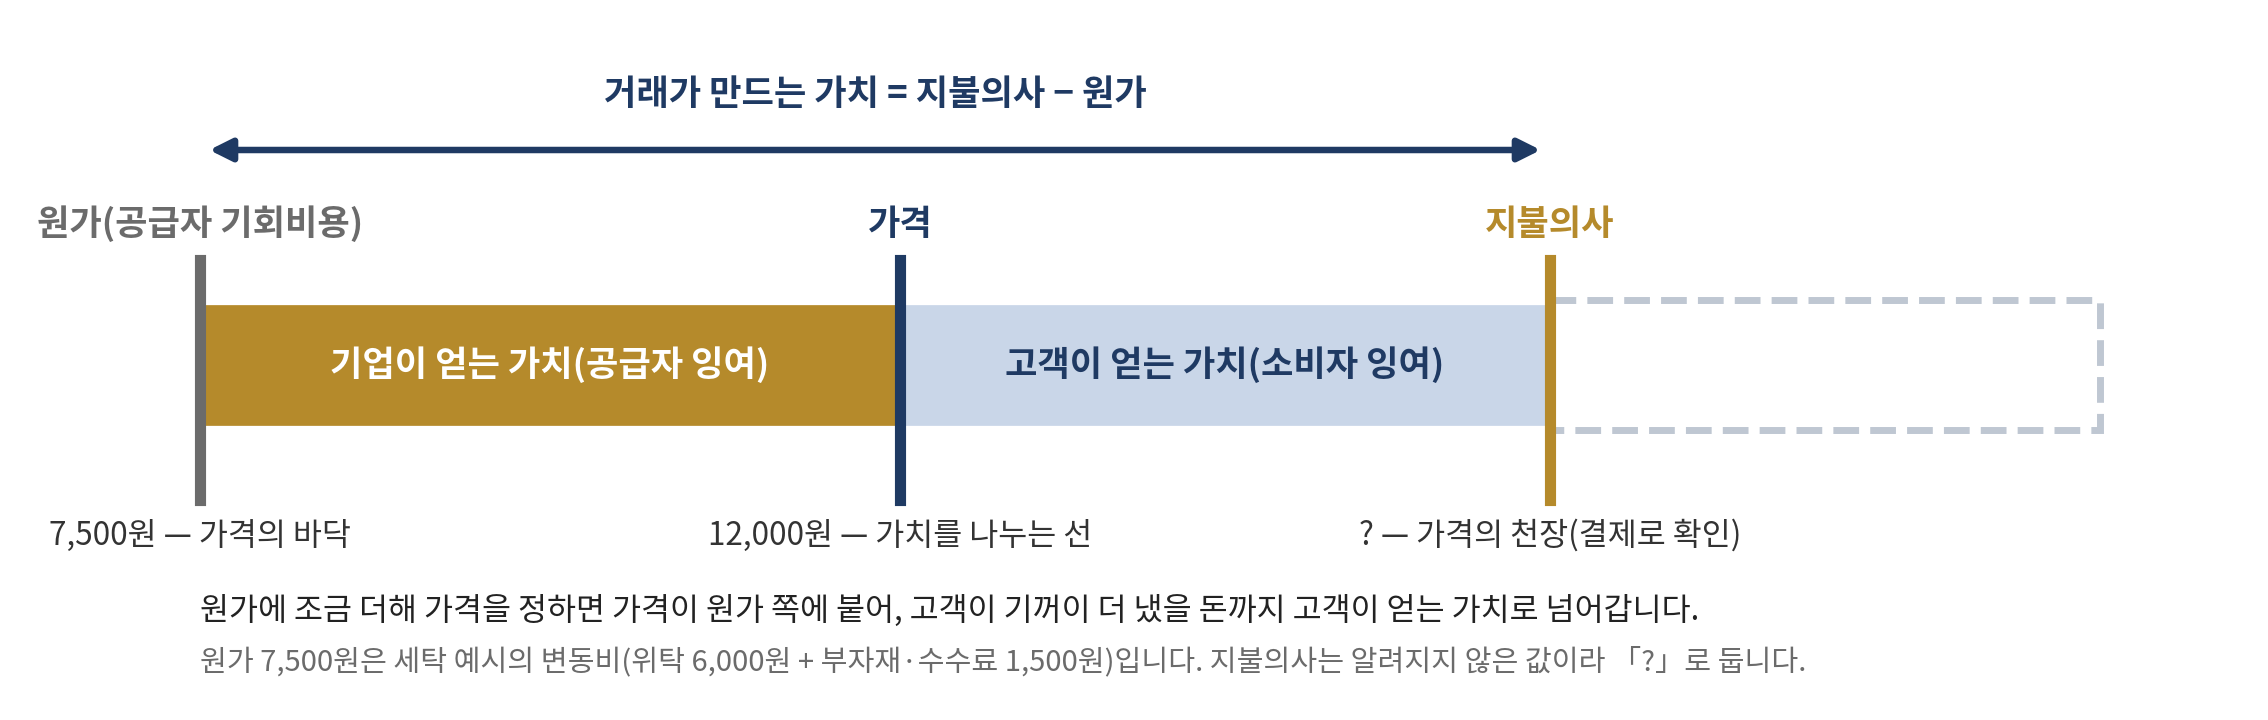
교재의 그림입니다. 통계 그림은 원자료와 조회일을, 계산 그림은 가정을 함께 적었습니다.
04
계산 도구
입력란의 숫자는 예시 값입니다. 자기 사업의 숫자로 바꾸면 바로 다시 계산됩니다. 입력한 값은 이 기기의 브라우저에만 남고, 서버로 가지 않으며 교수자도 볼 수 없습니다.
가격과 변동비 (한 단위 기준)
고객을 데려온 비용
유지 가정과 런웨이
기본값은 교재의 세탁 예시입니다(기여이익 4,500원 · CAC 10,000원 · 회수 3번째 · LTV 54,000원 · 배율 5.4). 도시락 사례를 재현하려면 가격 6000, 재료 3200, 포장 600, 결제 3.33%, 중개 6.8%, 배달비 2100을 넣으십시오 — 기여이익이 −508원으로 나옵니다.
05
숫자로 확인하기 7
교재의 「숫자로 확인하기 7 — 내 사업의 단위경제 계산」 상자를 워크시트 옆에 놓고 자기 숫자로 다시 계산하십시오.
06
제도 창구 7 — 가격을 붙일 때 적용되는 법
가격표 한 장에도 규칙이 있습니다. 두 가지만 지키면 초기 실험은 안전합니다. 조회한 날짜를 워크시트에 함께 적으십시오 — 출처 없는 숫자는 근거가 아닙니다.
소비자에게는 다 담은 가격을 보여 줍니다
| 누가 | 소비자에게 가격을 표시하는 사람 |
|---|---|
| 언제 기준 | 가격을 내거는 시점 |
| 어디에 | 공정거래위원회 · 국가법령정보센터(www.law.go.kr) |
| 근거 | 「전자상거래법」 제13조 제2항(가격 등 거래조건 표시) · 「가격표시제 실시요령」(산업통상자원부 고시, 부가세 등을 포함한 최종 지불가격 표시) |
| 주의 | 부가세·배송비를 결제 직전에야 붙이는 방식은 분쟁의 지름길입니다. 「12,000원(부가세 포함, 배송비 무료)」처럼 소비자가 낼 총액이 처음부터 보이게 합니다 |
할인 표시는 근거가 있어야 합니다
| 누가 | 「정가 대비 할인」을 표시하려는 사람 |
|---|---|
| 언제 기준 | 할인 문구를 쓰는 시점 |
| 어디에 | 공정거래위원회 |
| 근거 | 「표시·광고의 공정화에 관한 법률」 — 거짓·과장 표시 금지 |
| 주의 | 한 번도 그 값에 판 적 없는 「정가 30,000원 → 12,000원」은 부당 표시가 될 수 있습니다. 실험 단계에서는 할인 연출보다 정직한 가격 한 줄이 낫고, 배우는 것도 더 많습니다 |
07
먼저 할수록 적게 드는 것
- 가격을 정하기 전에 통장 내역을 열어, 한 개를 팔 때 실제로 얼마가 남는지부터 계산하십시오.
- 가격을 올리기 전에 판정선과 되돌릴 준비를 먼저 정하십시오.
08
사례와 실패의 해부
교재의 사례 둘과 「이 단계에서 흔한 세 가지」입니다. 제목만 둡니다 — 본문은 책으로.
- 사례 7-A 팔수록 손해였던 도시락 [가상 예시]
- 사례 7-B 가격을 올렸더니 남은 손님 [실제 사례]
실패의 해부 7
- 매출이 늘어서 이익도 늘고 있다고 믿습니다. 기여이익을 계산하지 않으면 도시락 팀처럼 손해에 규모를 곱하게 됩니다. 매출 그래프가 오르는데 통장 잔액이 줄고 있다면 이 오류에 빠진 것입니다.
- CAC에 시간을 넣지 않습니다. 광고비 0원이라며 CAC가 없다고 말하는 팀이 있습니다. 창업자가 주말마다 전단을 돌렸다면 그 시간이 CAC입니다. 공짜처럼 보이는 획득은 대개 창업자의 노동으로 지불되고 있습니다.
- 가격 인상을 사과합니다. 올릴 이유가 계산에서 나왔다면 담담하게 알리면 됩니다. 장문의 사과문은 오히려 가격이 근거 없다는 신호가 됩니다. 기존 고객 유지 조건을 붙이는 것이 사과문보다 나은 예의입니다.
09
이번 장의 산출물
- 워크시트
- W-07 단위경제 계산 시트
- 성격
- 개인 작성 · 제출용 → 사업계획서 「성장전략」 항목 (수익 구조)
- 제출처
- 아래 「제출하기」 — 구글 폼 · 提交请点下方按钮
제출 링크는 수업에서 안내합니다. / 提交链接将在课堂上公布。
우리 반 응답 통계 보기 / 查看本班统计 — 이름 없이 숫자 분포만 보여 줍니다.
스스로 채점하기
- CAC 계산에 창업자의 시간이 들어 있습니까?
- 가격 근거 칸이 원가가 아니라 지불의사 쪽 숫자로 채워져 있습니까?
10
완성 예시 — 세 업종 팀은 이렇게 채웠습니다
같은 서식을 세 가상 팀이 자기 사업으로 채운 견본입니다. 칸마다 무엇을 어느 정도로 쓰는지 보고, 자기 아이템으로 다시 쓰십시오. 숫자는 장을 넘어 이어집니다 — 앞 장 예시의 숫자가 이 장에서 다시 쓰입니다. 「확인 필요」 표시는 실제 창업 때 해당 창구에서 직접 확인해야 하는 항목입니다. 팀 소개와 근거 자료는 오리엔테이션에 있습니다.
칸모아상회(가상) · 유통 중간판매상(도매·벤더) [가상 예시]
W-07 단위경제 계산 시트
| 단위 정의 | 한 단위 = 주문 1건 ☑ / 고객 1명 □ / 월 구독 1건 □ — 주문 1건 = 소매점 평균 발주 120개 |
|---|---|
| 가격 | (336,000)원(120개×2,800) · 근거: 현재 지출 (도매상가 매입가 3,000원/개 → 120개 360,000원) · 실험 결제가 (2,800원/개 — W-06 #1 발주서 4곳이 이 값에 발주) |
| 변동비 — 시간 0원 | 최저임금 | 매입 240,000 + 택배 8,000 + 포장 2,000 + 대손 1% 3,360 = 시간 0원 합계 (253,360)원 | 피킹·포장·응대 1.5시간×10,700 = 16,050 더해 최저임금 합계 (269,410)원 |
| 기여이익 | 가격 − 변동비 = (82,640)원 | (66,590)원 · 가격 대비 (24.6)% | (19.8)% — 양수 |
| CAC | 든 돈 (400,000 — 샘플 키트 25개 300,000 + 교통 100,000) + 내 시간 (40)시간×시급 (428,000) ÷ 신규 (8)곳 = (103,500)원 — 돈만 보면 50,000원 |
| 회수 | CAC ÷ 기여이익 = 103,500 ÷ 66,590 = 1.55 → (2)회째 주문 · 내 런웨이 안인가 예 ☑ 아니오 □ |
| LTV (가설) | 기여이익 66,590 × 빈도 (0.75)회/월(연 9회) × 유지 (12)개월 = (599,310)원 · 유지 기간과 빈도의 근거 (미확인 — 첫 거래 8곳의 재발주 기록이 아직 2개월치뿐. 빈도는 W-16 현금표와 같은 연 9회: 신학기 달(2·3·8·9월) 0.9~1.3회, 비수기 0.5~0.7회로 나눔) · 플랫폼 경유 거래처는 기여이익 39,710이라 LTV (357,390)원 |
| 다음 실험 | 가장 약한 가정 (유지 12개월과 연 9회 재발주 — 특히 비수기 월 0.5회) → W-06 실험 3: 첫 발주 8곳 중 60일 안 재발주 5곳 이상 |
이렇게 채운 이유도매는 매출총이익률 28.6%(2,800원 중 800원)가 커 보여도, 택배·대손·내 시간을 빼면 주문 한 건에 19.8%만 남습니다. 시간 0원과 최저임금 두 줄을 나란히 적어야 이 차이가 눈에 들어옵니다.
한다리 · 중간대리상(에이전트·수수료형) [가상 예시]
W-07 단위경제 계산 시트
| 단위 정의 | 한 단위 = 주문 1건 ☑ / 고객 1명 ☐ / 월 구독 1건 ☐ — 신규 바이어 첫 주문 기준, 재주문은 별도 줄(수수료 5%) |
|---|---|
| 가격 | 800,000원(첫 주문 FOB 1,000만 원 × 8%, 부가세 별도) · 근거: 현재 지출 437,000원/월(W-02) · 실험 결제가: 해당 없음 — 실험 단계 수수료 수령 없음, 대신 공급사 2곳 계약서 8% 서명(W-13) |
| 변동비 — 시간 0원 | 최저임금 | 항목별: 샘플 국제특송 50,000 · 王 통역·번역 8시간 × 12,000 = 96,000 · 서류 번역·통신 10,000 · 결제수수료 0(계좌이체) · 포장 0(공급사 몫): 시간 0원 합계 156,000원 | + 김·이 실무 12시간 × 10,700 = 128,400 → 최저임금 합계 284,400원 |
| 기여이익 | 가격 − 변동비 = 644,000원 | 515,600원 · 가격 대비 80.5% | 64.5% · 재주문 1건: 500,000 − 36,000(王 3시간) = 464,000원 |
| CAC | 든 돈 1,430,000원(칭다오 출장 990,000 + 중국어 카탈로그·샘플 키트 200,000 + 王 미팅 섭외 20시간 240,000) + 내 시간 50시간 × 10,700 = 535,000원 ÷ 신규 2곳 = 982,500원 — 가장 비용이 큰 출장 채널 기준(계획치) |
| 회수 | CAC 982,500 ÷ 기여이익 644,000 = 1.53 → 2회째 주문(첫 주문 644,000 + 재주문 464,000 = 1,108,000원)에서 회수 · 내 런웨이 안인가 예 ☑(첫 주문 6월·재주문 9월 = 출발 후 7개월, 셋째 숫자 12개월 안 · W-16 사업 통장 9월 말 런웨이 6.3개월) 아니오 ☐ |
| LTV (가설) | 재주문 기여이익 464,000원 × 빈도 0.25회/월(분기 1회) × 유지 15개월 = 1,740,000원 + 첫 주문 644,000원 = 2,384,000원 · LTV/CAC 2.4 · 유지 기간의 근거: 미확인 — 바이어 인터뷰 2건 「한국 거래처를 1~2년 유지」(말, 참고)와 대리 계약 1년+자동갱신 1년 |
| 다음 실험 | 이 시트에서 가장 약한 가정: 재주문이 우리를 거치는가(바이어가 공급사에 직접 주문하면 수수료 0) → 계약서에 「우리가 소개해 부속서에 등록한 바이어의 주문은 경로와 관계없이 계약 기간과 종료 후 12개월까지 수수료」와 「공급사는 등록 바이어 주문을 받으면 7일 안에 통지·분기 1회 출고 내역 공유」 조항을 넣음(상법 제88조의 통지의무는 대리상이 본인에게 지는 것 — 공급사 쪽 통지는 계약으로만 생김) → 첫 재주문 때 통지가 실제로 오는지 확인 → W-06 |
이렇게 채운 이유대리상은 재고 원가가 없어서 기여이익률이 80%를 넘어 보이지만, 시간을 최저임금으로 넣으면 64.5%로 내려갑니다. 그리고 실제 위험은 단가가 아니라 「재주문이 우리를 거치는가」라는 점을 다음 실험 칸이 보여 줍니다. 상법의 통지의무(제88조)는 대리상이 본인에게 지는 의무라서, 공급사가 재주문을 알려 줄 의무는 계약서에 따로 적어야 생깁니다.
청향다리 (가상 법인 · 백주 수입) · 주류 수입·도매 [가상 예시]
W-07 단위경제 계산 시트
| 단위 정의 | 주문 1건 □ / 고객 1명 □ / 월 구독 1건 □ → 병 1개(500ml) ✓ — 업소 주문이 12병 박스로 들어오고 세금도 병마다 붙으므로 병 기준이 비교에 편함 |
|---|---|
| 가격 | 17,000원(도매 A사 공급가, 부가세 별도) · 근거: 의향서 실험의 업소 도착가 20,900원(W-06 #1)과 A사 서면 조건(W-06 #2)이 17,000원 — 사장 구두 현재 지출 21,000원은 세금계산서 확인 전 추정 · 실험 결제가 없음 — 면허 전이라 결제 실험 불가 |
| 변동비 — 시간 0원 | 최저임금 | FOB 5,200(26위안×계산 환율 200원) + 운임·보험 600 + 관세 696(12%) + 주세 4,677(관세 포함 가격의 72%) + 교육세 1,403(주세의 30%) + 통관·검사 250 + 한글 표시 라벨 80 + 국내 운송 150 + 파손 2% 261: 시간 0원 합계 13,317원 | 라벨 부착·출고 2분×10,700원(2027년 최저임금) 357 더해 최저임금 합계 13,674원 · 수입 부가세 1,258원은 매입세액 공제 대상이라 변동비에서 뺌(현금은 묶임) |
| 기여이익 | 17,000 − 13,317 = 3,683원 | 17,000 − 13,674 = 3,326원 · 가격 대비 21.7% | 19.6% · 양수 → 계속 |
| CAC | 든 돈 266,438원(인쇄·교통 80,000 + 시음 예정 14병 — 7곳×2종 각 1병, 승인 시음주를 업소 안에서 개봉해 잔으로 — ×13,317 = 186,438) + 내 시간 40시간×10,320원(412,800) ÷ 신규 7곳(의향서 기준 — 아직 결제 고객 아님) = 97,034원 |
| 회수 | 97,034 ÷ 3,326 = 29.2 → 30병째(업소 월 12병 기준 셋째 달 주문) · 내 런웨이 안인가 예 ✓ |
| LTV (가설) | 기여이익 3,326원 × 빈도 12병/월 × 유지 10개월 = 399,120원(LTV÷CAC 약 4.1배) · 유지 기간의 근거: 「새 술은 3~6개월 손님 반응 보고 뺀다」 2건뿐 → 10개월은 미확인 |
| 다음 실험 | 이 시트에서 가장 약한 가정 업소 유지 개월(미확인)과 월 12병(의향서 평균 11병) → 출시 후 W-06 #4 「첫 주문 업소의 50% 이상이 4주 안 재주문」 |
이렇게 채운 이유착륙원가 13,317원 가운데 관세·주세·교육세가 6,776원으로 절반을 넘습니다 — 주류는 세금이 가장 큰 변동비라는 사실이 이 칸에서 드러납니다. 기여이익은 시간 0원과 최저임금 두 가지로 적었고, 분기점(W-16)에는 보수적인 3,326원을 씁니다.
11
핵심 용어
| 용어 | English | 뜻과 혼동하기 쉬운 점 |
|---|---|---|
| 단위경제 | Unit Economics | 가장 작은 단위 하나의 손익 구조. 회사 전체 손익과 별개로 계산합니다. |
| 변동비 | Variable Cost | 한 개 더 팔면 따라 늘어나는 비용. 이름이 아니고 행동으로 구분합니다. |
| 기여이익 | Contribution Margin | 가격 − 변동비. 이익이 아니라 고정비를 갚아 나가는 돈입니다. |
| 고객획득비용 | CAC | 데려오는 데 쓴 돈과 시간 ÷ 신규 고객 수. 광고비만이 아닙니다. |
| 생애가치 | LTV | 한 고객이 남기는 기여이익의 합. 매출의 합으로 계산하면 부풀려집니다. |
| 회수 기간 | Payback Period | CAC를 기여이익으로 갚는 데 걸리는 주문 수·기간. 런웨이와 비교합니다. |
| 지불의사 | Willingness to Pay | 고객이 낼 수 있는 최대치. 설문이 아니라 결제로 확인합니다. |
12
다섯 영역 되짚기
- 단위경제비용을 변동비와 고정비로 나눕니다. 기준은 「한 개도 안 팔려도 나가는가」입니다.
- 기여이익가격 − 변동비. 음수라면 많이 팔수록 손해도 커집니다. 여기가 첫 판정입니다.
- CAC와 LTVCAC에는 시간까지, LTV는 기여이익의 합으로. 배율보다 회수 기간이 먼저입니다.
- 가치 기반 가격원가는 바닥, 지불의사가 천장. 가격은 만든 가치를 나누는 선입니다.
- 가격 실험묻지 말고 붙여 봅니다. 올리는 실험이 내리는 실험보다 많이 가르쳐 줍니다.
13
확인문제
모범답안은 교수자용 별책에 있습니다.
개념
- 변동비와 고정비를 구분하는 실무 기준을 쓰고, 같은 광고비가 두 쪽 모두가 될 수 있는 예를 만드십시오.
- 기여이익이 음수인 사업에서 「규모를 키우면 해결된다」가 왜 틀린 말인지 설명하십시오.
- LTV/CAC 배율보다 회수 기간을 먼저 보라는 이 책의 순서를 런웨이 개념으로 정당화하십시오.
적용
- 자신의 실험 숫자(없으면 사례 6-A의 숫자)로 W-07의 다섯 줄 계산을 완성하고, 시간 0원 버전과 최저임금 버전을 비교하십시오.
- 자기 사업의 가격 인상 실험을 설계하십시오. 인상 폭, 대상 스무 명, 판정선, 그리고 되돌릴 준비까지.
토론
- 「학생 창업이니까 낮은 가격에 파는 것이 예의」라는 생각을 지불의사와 가치 분배의 틀로 반박하거나 옹호하십시오.
14
이 장이 쓴 반문
15
이 장의 학자
- 애덤 브란덴버거 · 하본 스튜어트 Adam Brandenburger · Harborne Stuart가치 기반 전략 · value-based business strategy
16
참고문헌
★ 표시는 먼저 읽을 문헌입니다. 조회일은 교재 기준이며, 제도와 통계는 해당 창구에서 현행을 다시 확인하십시오.
- Brandenburger, A. M., & Stuart, H. W. (1996). Value-based business strategy. Journal of Economics & Management Strategy, 5(1), 5–24. https://doi.org/10.1111/j.1430-9134.1996.00005.x
- 공정거래위원회, 「4개 사업자의 전자상거래법 위반행위 제재」, 보도자료, 2025. 10. 15. (조회 2026년 9월 28일).
- 「전자상거래 등에서의 소비자보호에 관한 법률」, 국가법령정보센터, https://www.law.go.kr/법령/전자상거래등에서의소비자보호에관한법률 (조회 2026년 9월 26일).
- 정책브리핑, 「배달플랫폼-입점업체 상생협의체, 중개수수료 인하 상생방안 마련」, 보도자료, 2024. 11. 14., https://www.korea.kr/briefing/pressReleaseView.do?newsId=156660502 (조회 2026년 9월 30일).
- 쿠팡 뉴스룸, 「[보도자료] 쿠팡, 와우 멤버십 월 7890원으로 변경」, 2024. 4. 12. (조회 2026년 9월 26일).
- 「표시·광고의 공정화에 관한 법률」, 국가법령정보센터, https://www.law.go.kr/법령/표시ㆍ광고의공정화에관한법률 (조회 2026년 9월 26일).
- Coupang, Inc., Form 8-K Exhibit 99.1 「Coupang Announces Results for Fourth Quarter 2024」, 2025. 2. 25., 미국 증권거래위원회 EDGAR (조회 2026년 9월 26일).