01
학습목표
이 장을 마치면 할 수 있어야 하는 것입니다. 확인문제의 [LO] 표시가 여기와 짝입니다.
- 크로스보더 이커머스의 구조(입점·물류)를 실수령을 기준으로 설계할 수 있습니다.
- 간이수출신고와 영세율·환급의 연결을 실무 절차로 수행할 수 있습니다.
- 앱·소프트웨어 글로벌 출시의 수수료·세금 구조를 확인할 수 있습니다.
- 해외 결제·정산의 시차와 수수료를 현금 계획에 반영할 수 있습니다.
- 개인정보 국외이전의 요건을 확인하고 설계에 반영할 수 있습니다.
02
이 장의 지도와 절
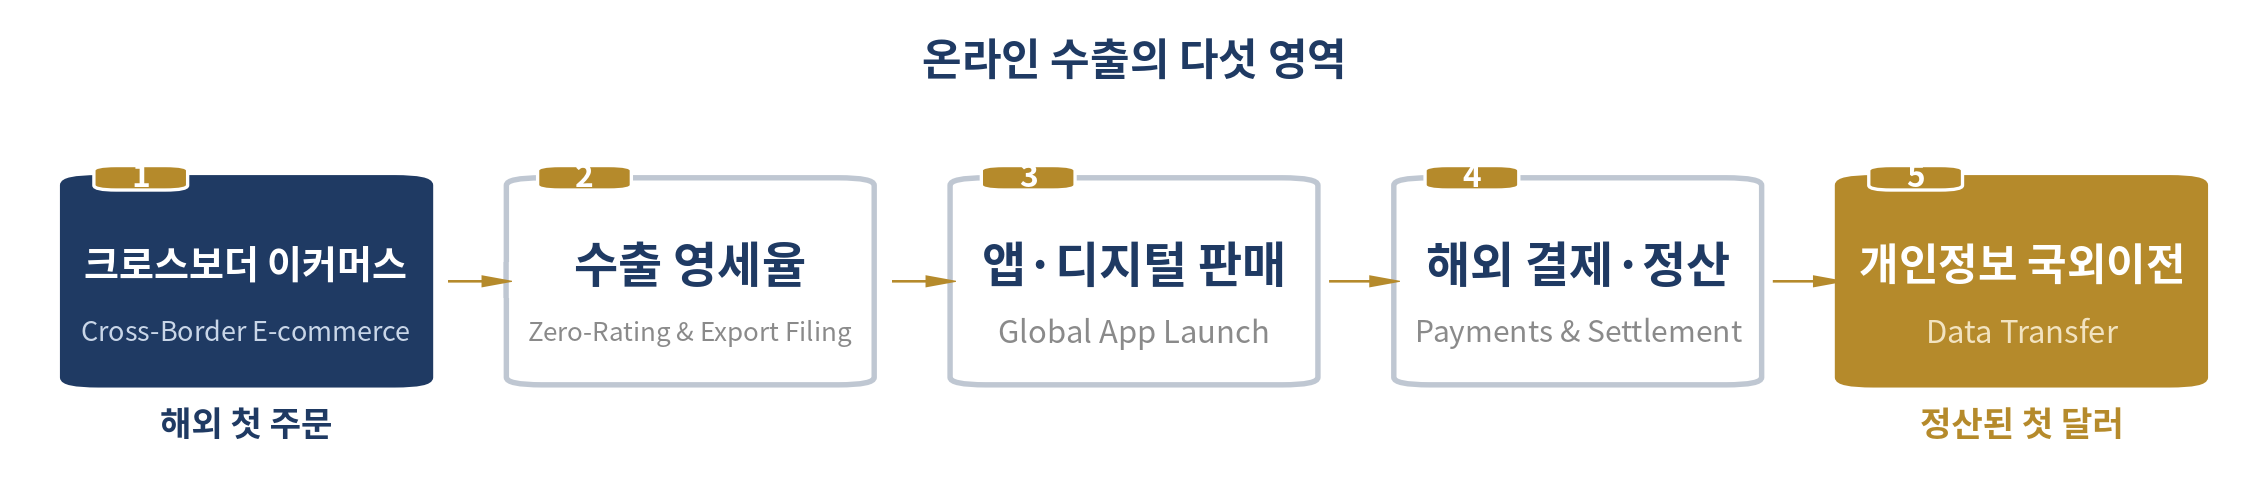
- 27.1 크로스보더 이커머스 — 입점과 물류
- 27.2 간이수출신고와 부가가치세 영세율
- 27.3 앱·디지털 재화의 해외 판매 — 스토어 수수료와 세금
- 27.4 해외 결제와 정산 — 통화·주기·규정
- 27.5 개인정보 국외이전
03
그림으로 보는 이 장
교재의 그림입니다. 통계 그림은 원자료와 조회일을, 계산 그림은 가정을 함께 적었습니다.
04
계산 도구
입력란의 숫자는 예시 값입니다. 자기 사업의 숫자로 바꾸면 바로 다시 계산됩니다. 입력한 값은 이 기기의 브라우저에만 남고, 서버로 가지 않으며 교수자도 볼 수 없습니다.
실물 — 건당 실수령
영세율의 효과
디지털 — 스토어
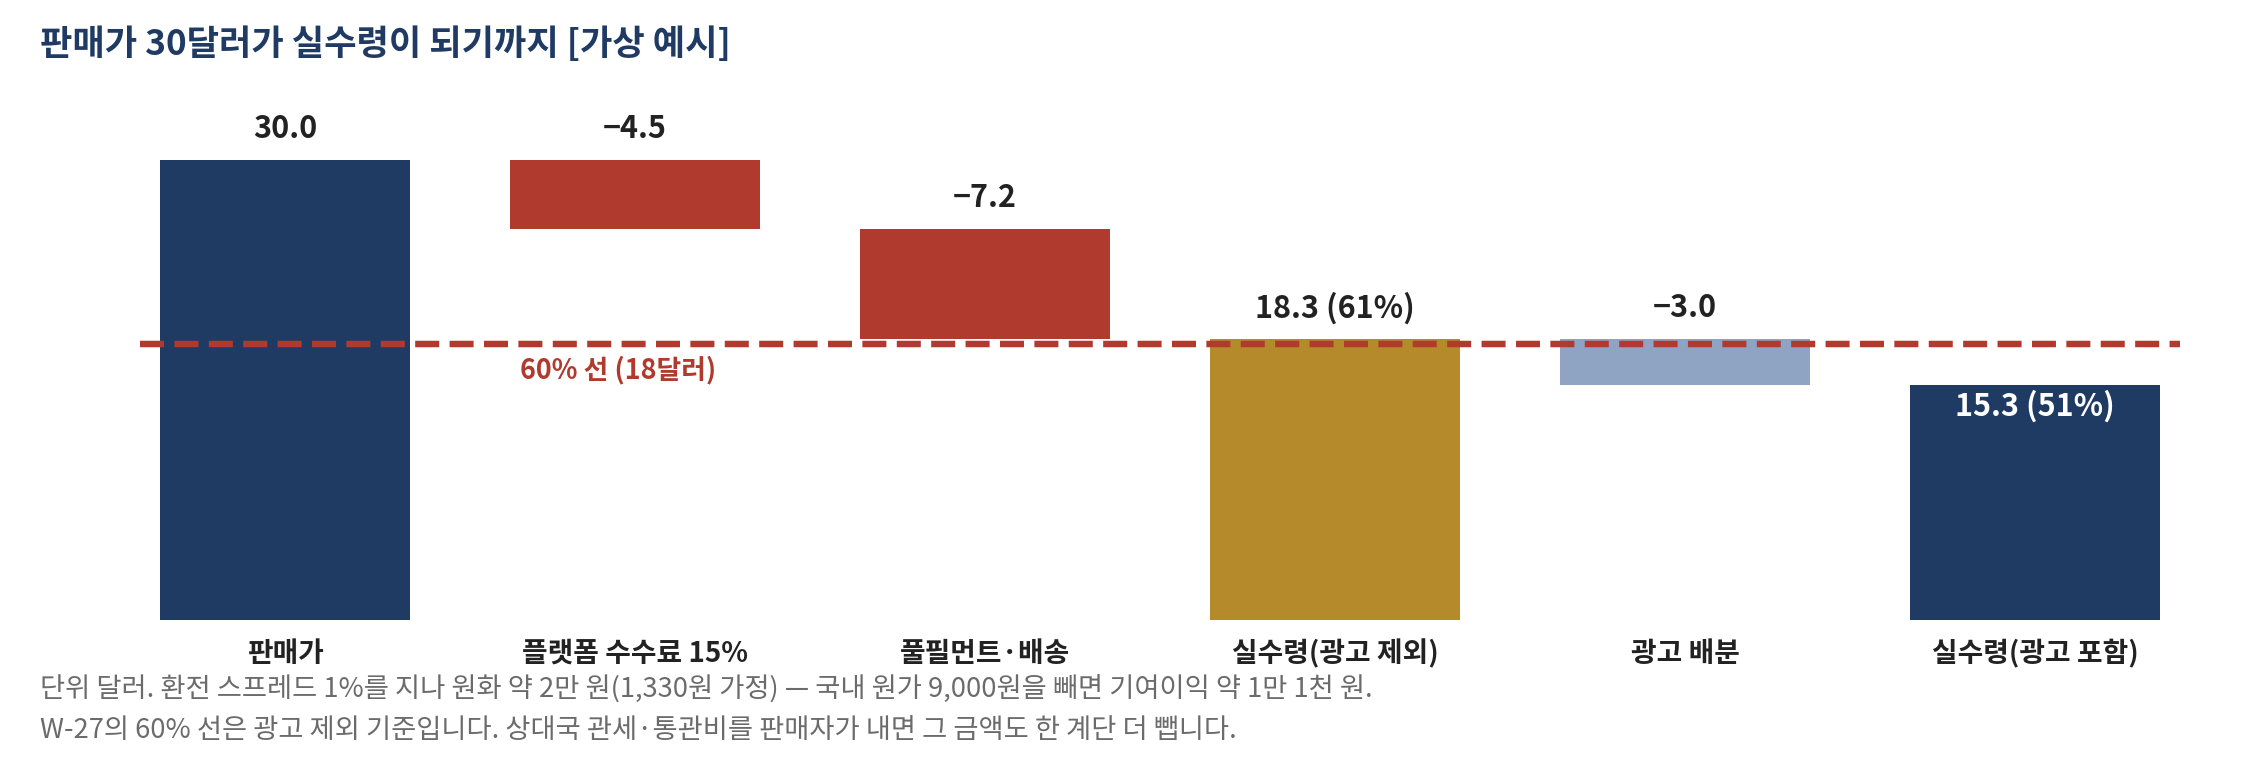
기본값은 교재의 계산 예시입니다 — 광고 제외 18.3달러(61%), 광고 포함 15.3달러(51%), 원화 약 2만 원, 기여이익 약 1만 1천 원, 영세율의 효과 약 240만 원. 「60% 미만이면 재검토」 선은 광고 제외 기준으로 봅니다.
05
숫자로 확인하기 27
교재의 「숫자로 확인하기 27 — 국경의 실수령을 계산합니다」 상자를 워크시트 옆에 놓고 자기 숫자로 다시 계산하십시오.
06
제도 창구 27 — 온라인 국경의 창구
신고는 관세청, 영세율은 홈택스, 데이터는 위원회에서. 조회한 날짜를 워크시트에 함께 적으십시오 — 출처 없는 숫자는 근거가 아닙니다.
전자상거래 수출 — 관세청
| 누가 | 온라인으로 해외에 실물을 파는 사업자 |
|---|---|
| 언제 기준 | 발송 시마다 (건당 500만 원 이하는 간이수출신고) |
| 어디에 | 관세청 유니패스(unipass.customs.go.kr) · 특송사·우체국의 수출신고 연계 서비스 |
| 근거 | 관세법 · 「수출 및 반송통관에 관한 고시」 제43조 (2026. 6. 26. 500만 원) |
| 주의 | 신고 기록이 곧 수출 실적과 환급의 증빙입니다. 신고 없이 보낸 소포는 소포수령증 같은 증빙을 따로 모으지 않으면 국내 과세 매출로 처리되기 쉽습니다 |
영세율·환급 — 홈택스
| 누가 | 수출 매출이 있는 사업자 |
|---|---|
| 언제 기준 | 부가세 신고 시 (제17장의 달력) |
| 어디에 | 홈택스(www.hometax.go.kr) — 영세율 매출 신고·수출 실적 명세 |
| 근거 | 부가가치세법 (수출 재화 영세율) |
| 주의 | 증빙(수출신고필증·우체국 소포수령증 등)이 연결되어야 합니다. 환급 세액은 현금 계획(W-16)의 입금 줄에 넣습니다 |
개인정보 국외이전 — 보호위원회
| 누가 | 해외 클라우드·도구를 쓰거나 해외 고객 정보를 받는 모든 팀 |
|---|---|
| 언제 기준 | 도구·서버 선정 단계 |
| 어디에 | 개인정보보호위원회·개인정보 포털(www.privacy.go.kr) — 국외이전 안내 |
| 근거 | 개인정보 보호법 (2023 개정 국외이전 규정) |
| 주의 | 해외 SaaS 사용도 이전일 수 있습니다. 처리방침에 이전 상대·국가·항목을 적는 것이 준수의 시작입니다 |
07
먼저 할수록 적게 드는 것
- 첫 건부터 수출 신고를 거쳐 증빙을 남기십시오. 소포를 신고 없이 보내지 마십시오.
- 정산 통화를 늘리기 전에 그 통화 하나가 늘리는 회계 업무를 계산해 보십시오.
08
사례와 실패의 해부
교재의 사례 둘과 「이 단계에서 흔한 세 가지」입니다. 제목만 둡니다 — 본문은 책으로.
- 사례 27-A 신고 없이 보낸 소포 3년 치 [구성 사례]
- 사례 27-B 4개국 동시 출시의 정산 미로 [가상 예시]
실패의 해부 27
- 소포를 신고 없이 보냅니다. 신고도 증빙도 없는 수출은 영세율도 실적도 인정받지 못하는 매출입니다. 발송 창구를 신고 연계로 바꾸는 것이 첫 처방입니다.
- 판매가만 보고 번 돈을 미리 계산합니다. 30달러 판매가에서 수수료·물류·환전을 다 지난 실수령으로 기여이익을 산정해야 국경의 단위경제입니다.
- 데이터의 지도가 없습니다. 어느 정보가 어느 나라 서버에 있는지 모른 채 도구를 늘립니다. 국외이전은 몰랐어도 이전입니다.
09
이번 장의 산출물
- 워크시트
- W-27 온라인 국경 판매 점검표
- 성격
- 개인 작성 · 첫 해외 발송·출시 전 완성
- 제출처
- 아래 「제출하기」 — 구글 폼 · 提交请点下方按钮
제출 링크는 수업에서 안내합니다. / 提交链接将在课堂上公布。
우리 반 응답 통계 보기 / 查看本班统计 — 이름 없이 숫자 분포만 보여 줍니다.
스스로 채점하기
- 데이터 지도에 「모르는 서버」가 있습니까?
10
완성 예시 — 세 업종 팀은 이렇게 채웠습니다
같은 서식을 세 가상 팀이 자기 사업으로 채운 견본입니다. 칸마다 무엇을 어느 정도로 쓰는지 보고, 자기 아이템으로 다시 쓰십시오. 숫자는 장을 넘어 이어집니다 — 앞 장 예시의 숫자가 이 장에서 다시 쓰입니다. 「확인 필요」 표시는 실제 창업 때 해당 창구에서 직접 확인해야 하는 항목입니다. 팀 소개와 근거 자료는 오리엔테이션에 있습니다.
칸모아상회(가상) · 유통 중간판매상(도매·벤더) [가상 예시]
W-27 온라인 국경 판매 점검표
| 실물이라면 | 입점처 (우리는 직접 입점하지 않음 — 바이어가 중국 크로스보더 플랫폼에서 판매) · 직배송/풀필먼트 (바이어의 보세창고 방식(1210 보세 소매수입) — 바이어 결정, W-24 ① 착륙원가와 같은 전제) · 상대국 소액 통관 규칙 확인일 (2027-07-12 — 크로스보더 소매수입 1회 5,000위안·연 26,000위안 한도, 한도 안 관세 0%·증치세 70% 징수. 2019년 시행 기준, 현행 확인 필요) |
|---|---|
| 수출 증빙 | 간이수출신고 연계 발송 □ 해당 없음 (B2B 화물이라 관세사 통한 정식 수출신고) · 영세율 신고 반영 ☑ · 환급 예상 (수출분 매입세액 800,000원(선적당 400,000×2) — 국내분 납부세액과 상계 후 2기 환급 483,882원, 2028-02 입금. 영세율이라 조기환급 신청도 가능) |
| 디지털이라면 | 스토어/직판 (해당 없음 — 디지털 재화 없음) · 수수료 (0)% · 각국 VAT 처리 주체 (해당 없음) |
| 정산 | 통화 (USD) · 주기 D+(0) — 선금은 발주일, 잔금은 선적 전 · 환전 스프레드 (1)% · 유보 조건 (없음 — 수취 수수료 건당 1만 원) → W-14에 열 추가 ☑ |
| 실수령 계산 | 판매가 (5,296,000 — 선적 1회 2,000개×2,648) − 수수료·물류·환전 (472,960) = 실수령 (4,823,040) = (91.1)% → 기여이익 (823,040 — 매입 4,000,000(개당 2,000원, 국내와 같은 단가 — 수출용 별도 견적 전) 차감, 15.5%) · 60% 위 |
| 데이터 | 국외이전 해당 도구 목록 (위챗 — 바이어 담당자 연락처 · 클라우드 드라이브 견적서 공유) · 처리방침 반영 ☑ · 데이터 지도 1장 ☑ (모르는 서버 없음 ☑) |
이렇게 채운 이유B2B 수출은 판매가의 91%가 실수령으로 남지만, 매입가를 빼면 기여이익률은 15.5%입니다. 실수령 비율과 기여이익률을 나란히 적고 매입가는 견적서에 있는 숫자만 써야 「많이 남는 것처럼 보이는」 착시를 피할 수 있습니다.
한다리 · 중간대리상(에이전트·수수료형) [가상 예시]
W-27 온라인 국경 판매 점검표
| 실물이라면 | 입점처 해당 없음(온라인 판매 없음) · 직배송/풀필먼트 해당 없음 · 상대국 소액 통관 규칙 확인일: 샘플 EMS만 해당 — 무상 견본 통관 처리 (확인 필요: 우체국 국제특송 안내) 2027-05-03 |
|---|---|
| 수출 증빙 | 간이수출신고 연계 발송 ☐ 해당 없음(본 수출신고는 공급사) · 영세율 신고 반영 ☐ 해당 없음 — 우리 수수료는 국내 공급사에게서 받는 용역이라 10% 과세(국외 비거주자에게 받는 상품 중개 용역만 영세율 대상) · 환급 예상 0원 |
| 디지털이라면 | 스토어/직판 해당 없음 · 수수료 0% · 각국 VAT 처리 주체 해당 없음 |
| 정산 | 통화 KRW · 주기 D+약 70 · 환전 스프레드 0% · 유보 조건: 클레임 건 최대 60일 보류 → W-14에 열 추가 ☑ |
| 실수령 계산 | 판매가(수수료) 800,000원 − 수수료·물류·환전(샘플 운송 50,000) = 실수령 750,000원 = 93.8% → 기여이익 644,000원(王 통역 포함) · 60% 위 |
| 데이터 | 국외이전 해당 도구 목록: 위챗(서버 위치 확인 필요), 해외 클라우드 메일·문서 서비스 · 처리방침 반영 ☑(이전 국가·항목·목적) · 데이터 지도 1장 ☑ (모르는 서버 없음 ☑ — 단 위챗 서버 국가는 확인 필요로 표시) |
이렇게 채운 이유국경을 넘는 사업이어도 수수료를 국내 공급사에게서 받으면 영세율이 아니라 10% 과세입니다. 「수출 관련이니 영세율」이라는 짐작을 조문으로 확인해 뒤집은 것이 이 종이에서 배울 점입니다.
청향다리 (가상 법인 · 백주 수입) · 주류 수입·도매 [가상 예시]
W-27 온라인 국경 판매 점검표
| 실물이라면 | 해당 없음 — 해외 온라인 판매를 하지 않음(국내에서도 주류 통신판매 제한) · 입점처 없음 · 직배송/풀필먼트 없음 · 상대국 소액 통관 규칙 확인일 없음 |
|---|---|
| 수출 증빙 | 간이수출신고 연계 발송 □ 해당 없음 · 영세율 신고 반영 □ 해당 없음 · 환급 예상 0원 — 확인한 것: 우리 부가세 환급은 수출이 아니라 수입 부가세 매입세액 공제(W-17) |
| 디지털이라면 | 해당 없음 · 스토어/직판 없음 · 수수료 0% · 각국 VAT 처리 주체 없음 |
| 정산 | 통화 원화만 수령(외화 수령 없음) · 주기 해당 없음 · 환전 스프레드 해당 없음 — 확인한 것: 위안화 송금 시 은행 환전 스프레드가 견적 환율과 별도로 붙음 → W-24 여유 5%에 포함 · 유보 조건 없음 → W-14에 열 추가 □ 불필요 |
| 실수령 계산 | 해당 없음 — 해외 판매가 없음 · 국내 실수령은 공급가 17,000원 그대로(수수료 0%) → 기여이익 3,326원(W-07) |
| 데이터 | 국외이전 해당 도구 목록 위챗(공급사 연락용 — 업소·고객 개인정보는 보내지 않음) · 처리방침 반영 ✓(국외이전 없음 명시) · 데이터 지도 1장 ✓ (모르는 서버 없음 ✓) |
이렇게 채운 이유온라인 국경 판매는 해당 없음이지만, 공급사와 쓰는 위챗이 국외 서버라는 점은 우리에게도 해당됩니다. 해당 없음 종이에서도 「무엇을 보내지 않는가」를 정해 적는 것이 데이터 칸의 판정입니다.
11
핵심 용어
| 용어 | English | 뜻과 혼동하기 쉬운 점 |
|---|---|---|
| 크로스보더 이커머스 | Cross-Border E-commerce | 온라인으로 소비자에게 직접 수출하는 판매. 통관·세금이 소포 단위로 붙습니다. |
| 풀필먼트 | Fulfillment | 현지 창고 보관·배송 대행. 배송 속도를 얻는 대신 재고 위험을 부담합니다. |
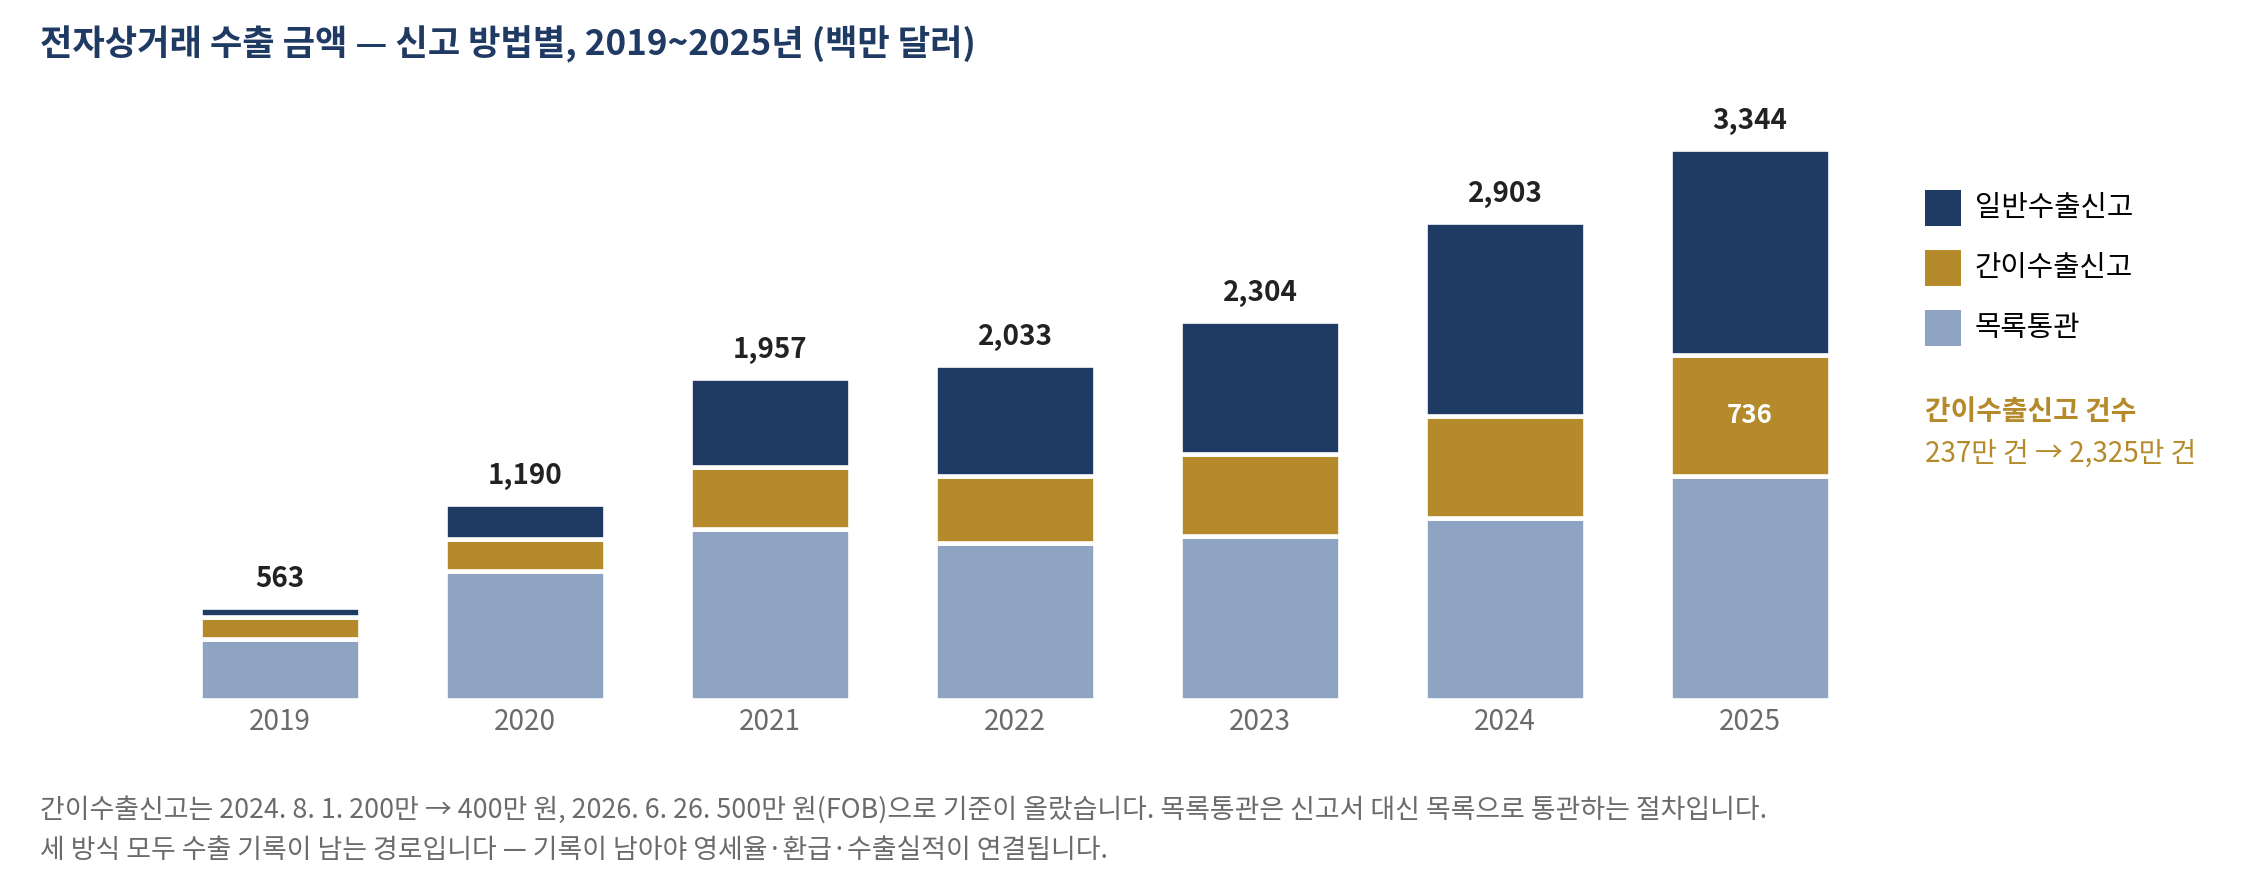
| 간이수출신고 | Simplified Export Declaration | 건당 500만 원(FOB) 이하 전자상거래 수출의 간소 신고 — 정식 신고와 같이 수출실적·관세환급·영세율의 증빙. |
| 영세율 | Zero-Rating | 수출 매출 부가세 0% + 매입세액 환급. 면세와 달리 환급이 있습니다. |
| 결제대행(국제) | PSP (Payment Service Provider) | 해외 결제·세금 대행 서비스. 환전 스프레드가 숨은 수수료입니다. |
| 차지백 | Chargeback | 카드 결제 취소 분쟁. 국제 정산의 유보금 조건과 연결됩니다. |
| 국외이전 | Cross-Border Data Transfer | 개인정보가 국경을 넘는 것. 해외 클라우드 사용도 해당할 수 있습니다. |
12
다섯 영역 되짚기
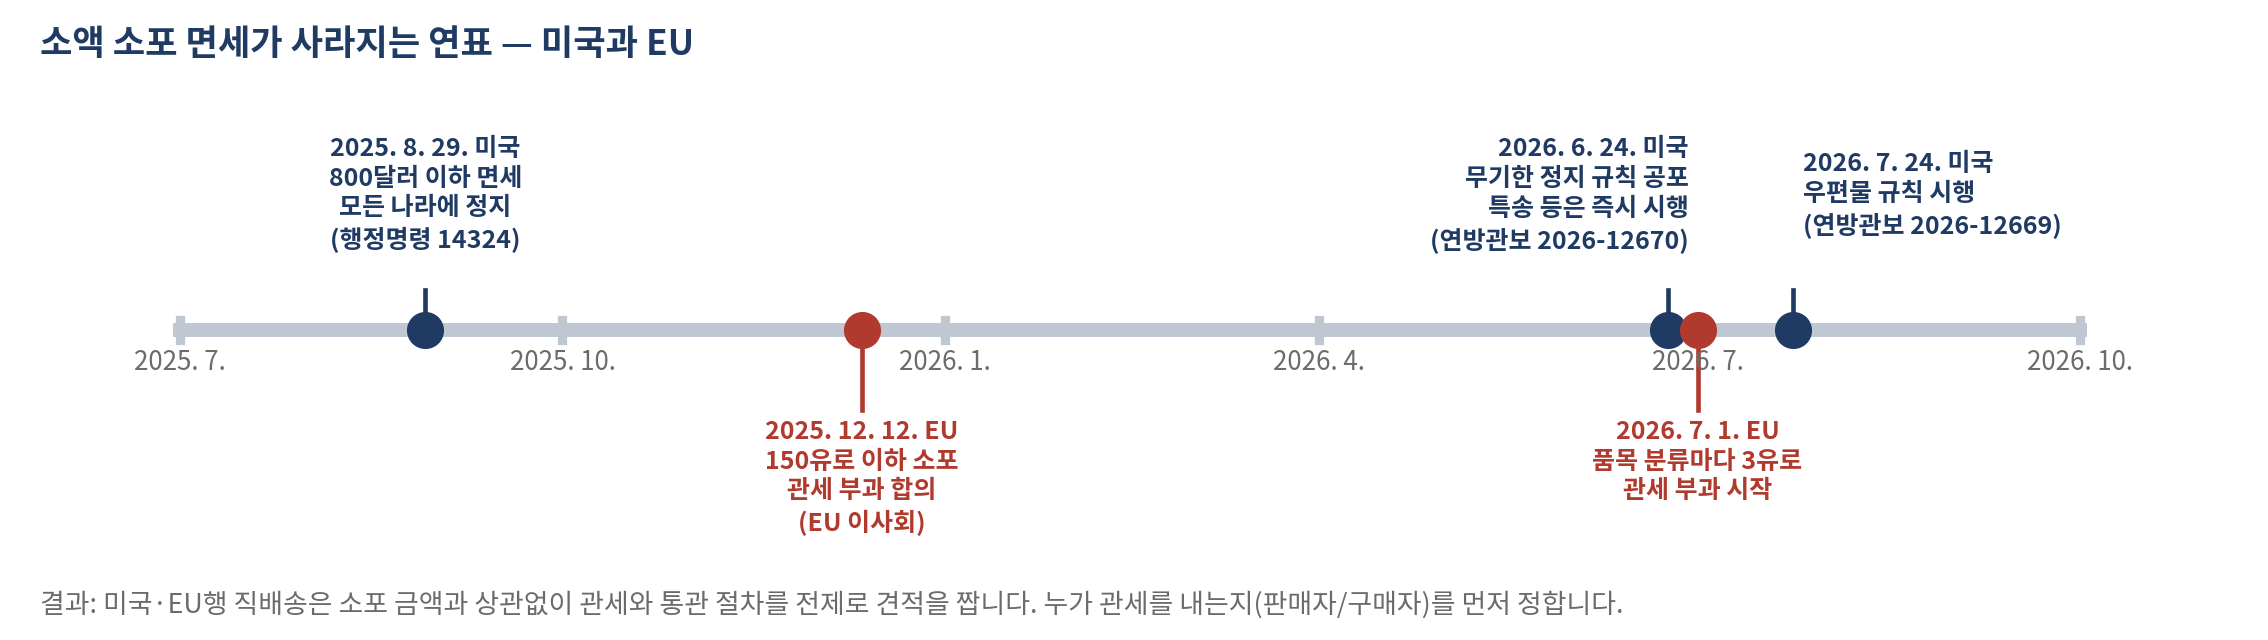
- 크로스보더 이커머스입점으로 검증, 직배송으로 시작, 회전 확인 품목만 풀필먼트로. 상대국 관세·소액 통관 규칙(미국 면세 무기한 정지, EU 품목 분류당 3유로)까지.
- 수출 영세율수출은 영세율, 증빙은 간이수출신고(500만 원 이하 간소화). 증빙 없는 소포는 국내 과세 매출로 처리됩니다.
- 앱·디지털 판매스토어 수수료는 각국 세무팀의 고용비. 직판의 자유에는 세금 사무의 비용이 붙습니다.
- 해외 결제·정산통화·시차·규정. 시장마다 정산 달력의 열을 늘리고 보수 환율로 다시 계산합니다.
- 개인정보 국외이전국외이전 요건 확인과 데이터 지도 한 장 — 몰랐어도 이전입니다.
13
확인문제
모범답안은 교수자용 별책에 있습니다.
개념
- 영세율과 면세의 차이를 설명하고, 간이수출신고가 왜 「증빙의 습관」 문제인지 사례 27-A로 설명하십시오.
- 스토어 수수료 30%를 「세 나라의 세무팀 고용비」라고 부르는 논리를 직판의 세금 사무와 대비해 설명하십시오.
- 국제 정산에 더해지는 세 겹(통화·시차·규정)을 들고, 각각이 현금 계획의 어느 줄을 바꾸는지 쓰십시오.
적용
- 판매가 25달러, 플랫폼 수수료 12%, 풀필먼트 6달러, 환전 1%, 국내 원가 8,500원(환율 1,320원)인 상품의 실수령과 기여이익을 계산하십시오.
- 자신의 아이템으로 W-27을 채우고, 「실수령이 판매가의 60%를 밑돌면」의 개선안(가격·구조)을 두 가지 제시하십시오.
토론
- 「데이터 국외이전 규제는 클라우드 시대에 맞지 않는 형식 절차다」라는 주장과 「국경 없는 데이터일수록 규칙이 필요하다」는 주장을 맞세워 토론하십시오.
14
이 장이 쓴 반문
15
참고문헌
★ 표시는 먼저 읽을 문헌입니다. 조회일은 교재 기준이며, 제도와 통계는 해당 창구에서 현행을 다시 확인하십시오.
- 「개인정보 보호법」(국외 이전 규정, 2023 개정), 국가법령정보센터, https://www.law.go.kr/법령/개인정보보호법 (조회 2026년 9월 26일).
- 개인정보보호위원회 누리집 (조회 2026년 9월 26일).
- 관세청, 「글로벌셀러가 꼭 알아야 할 전자상거래 수출통관 팁」, 대한민국 정책브리핑, 2021. 12. 16. (조회 2026년 9월 26일).
- 관세청, 「전자상거래 수출기업 지원」(간이수출신고 기준 400만 원 상향, 2024. 8. 1. 시행), 대한민국 정책브리핑, 2024. 7. 1. (조회 2026년 9월 26일).
- 관세청, 「전자상거래 수출시장 확대를 위한 통관·세정 지원 강화」(전자상거래 수출기업 관세행정 지원방안), 보도자료, 2024. 8. 22., 대한민국 정책브리핑 (조회 2026년 9월 26일).
- 관세청, 「수출 및 반송통관에 관한 고시」(관세청고시 제2025-73호, 2026. 6. 26. 시행) 제43조(전자상거래 물품 등의 간이수출신고), 국가법령정보센터(행정규칙), https://www.law.go.kr/행정규칙/수출및반송통관에관한고시 (조회 2026년 9월 30일).
- 관세청, 「관세청_전자상거래물품 수출실적_20251231」(신고 방법별·국가별, 2019~2025년), 공공데이터포털, https://www.data.go.kr/data/15129860/fileData.do (조회 2026년 9월 30일).
- 「부가가치세법 시행령」 제101조(소포우편 수출은 소포수령증), 국가법령정보센터, https://www.law.go.kr/법령/부가가치세법시행령/제101조 (조회 2026년 9월 26일).
- 「부가가치세법」(수출 재화 영세율), 국가법령정보센터, https://www.law.go.kr/법령/부가가치세법 (조회 2026년 9월 26일).
- Council of the EU, 「Customs: Council agrees to levy customs duty on small parcels as of 1 July 2026」, 보도자료, 2025. 12. 12. (조회 2026년 9월 26일).
- European Commission, 「Ensuring fairness and safety: €3 customs duty for low-value parcels」, 2026. 6. 29., https://commission.europa.eu/news-and-media/news/ensuring-fairness-and-safety-eur3-customs-duty-low-value-parcels-2026-06-29_en (조회 2026년 9월 30일).
- European Commission, 「The One Stop Shop」(VAT e-Commerce), https://vat-one-stop-shop.ec.europa.eu/one-stop-shop_en (조회 2026년 9월 30일).
- Google, 「Expanded billing choice and lower fees on Google Play」, Android Developers Blog, https://developer.android.com/blog/posts/expanded-billing-choice-and-lower-fees-on-google-play (조회 2026년 9월 30일).
- U.S. Customs and Border Protection, 「Indefinite Suspension of the De Minimis Exemption for Mail Shipments and New Postal Informal Entry Process」(Federal Register Doc. 2026-12669, 잠정최종규칙), 2026. 6. 24. (조회 2026년 9월 26일).
- U.S. Customs and Border Protection, 「Indefinite Suspension of the De Minimis Exemption for Merchandise Arriving Through All Modes Other Than the International Postal Network」(Federal Register Doc. 2026-12670, 잠정최종규칙), 2026. 6. 24. (조회 2026년 9월 26일).