01
학습목표
이 장을 마치면 할 수 있어야 하는 것입니다. 확인문제의 [LO] 표시가 여기와 짝입니다.
- 사업의 끝을 세 가지로 구분하고 각각의 절차를 설명할 수 있습니다.
- 인수합병의 절차와 실사에서 서류가 갖는 가치를 이해할 수 있습니다.
- 질서 있는 폐업과 개인회생·파산의 기초 구조를 확인할 수 있습니다.
- 실패가 배움이 되기 위한 조건을 설명할 수 있습니다.
- 재도전 지원 제도의 사다리를 찾아 오를 수 있습니다.
02
이 장의 지도와 절
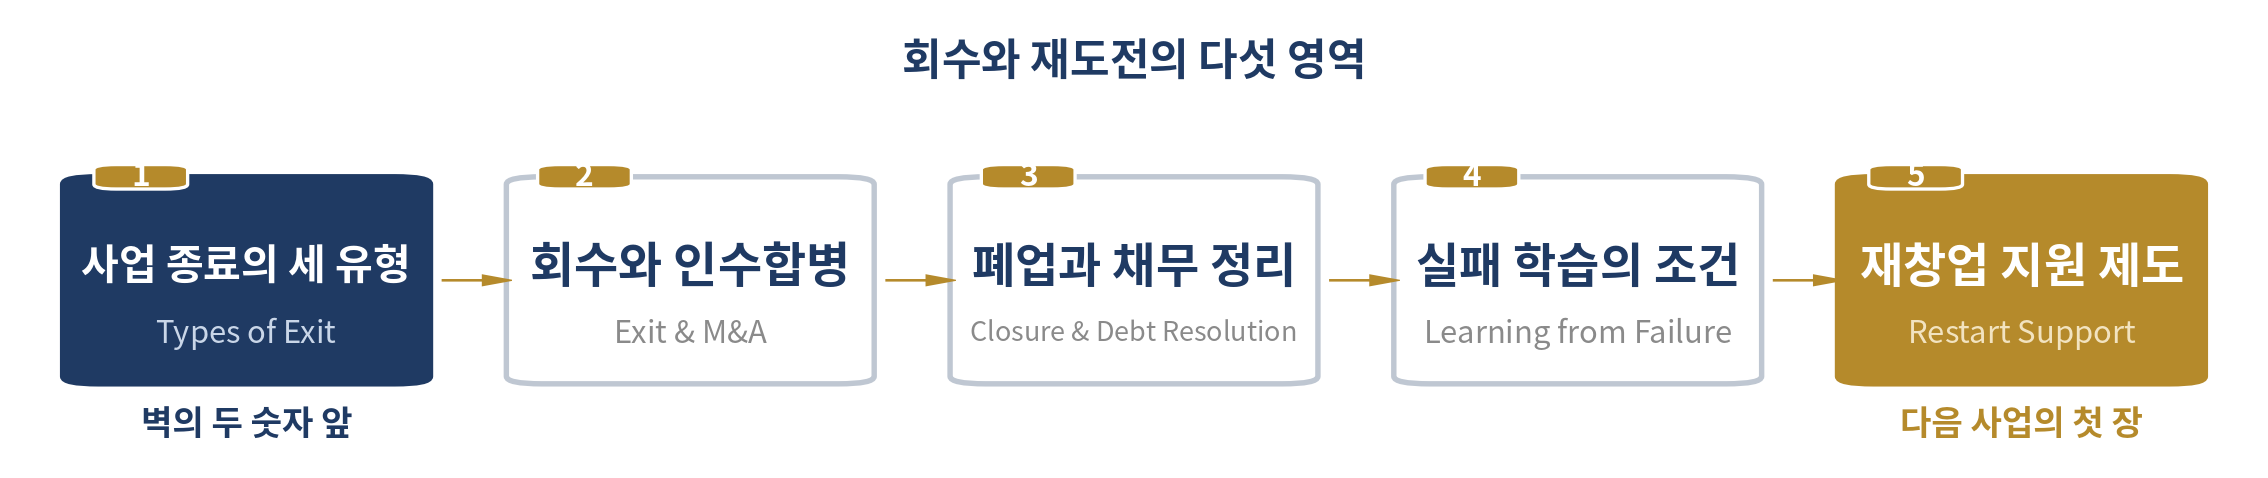
- 33.1 사업 종료의 세 유형 — 설계된 끝과 끌려간 끝
- 33.2 회수와 인수합병 — 팔리는 회사의 조건
- 33.3 폐업 절차와 채무 정리 — 질서 있는 마무리
- 33.4 실패 학습의 조건 — 「실패는 자산」을 단정하지 않는다
- 33.5 재창업 지원 제도 — 제도는 두 번째를 돕는다
03
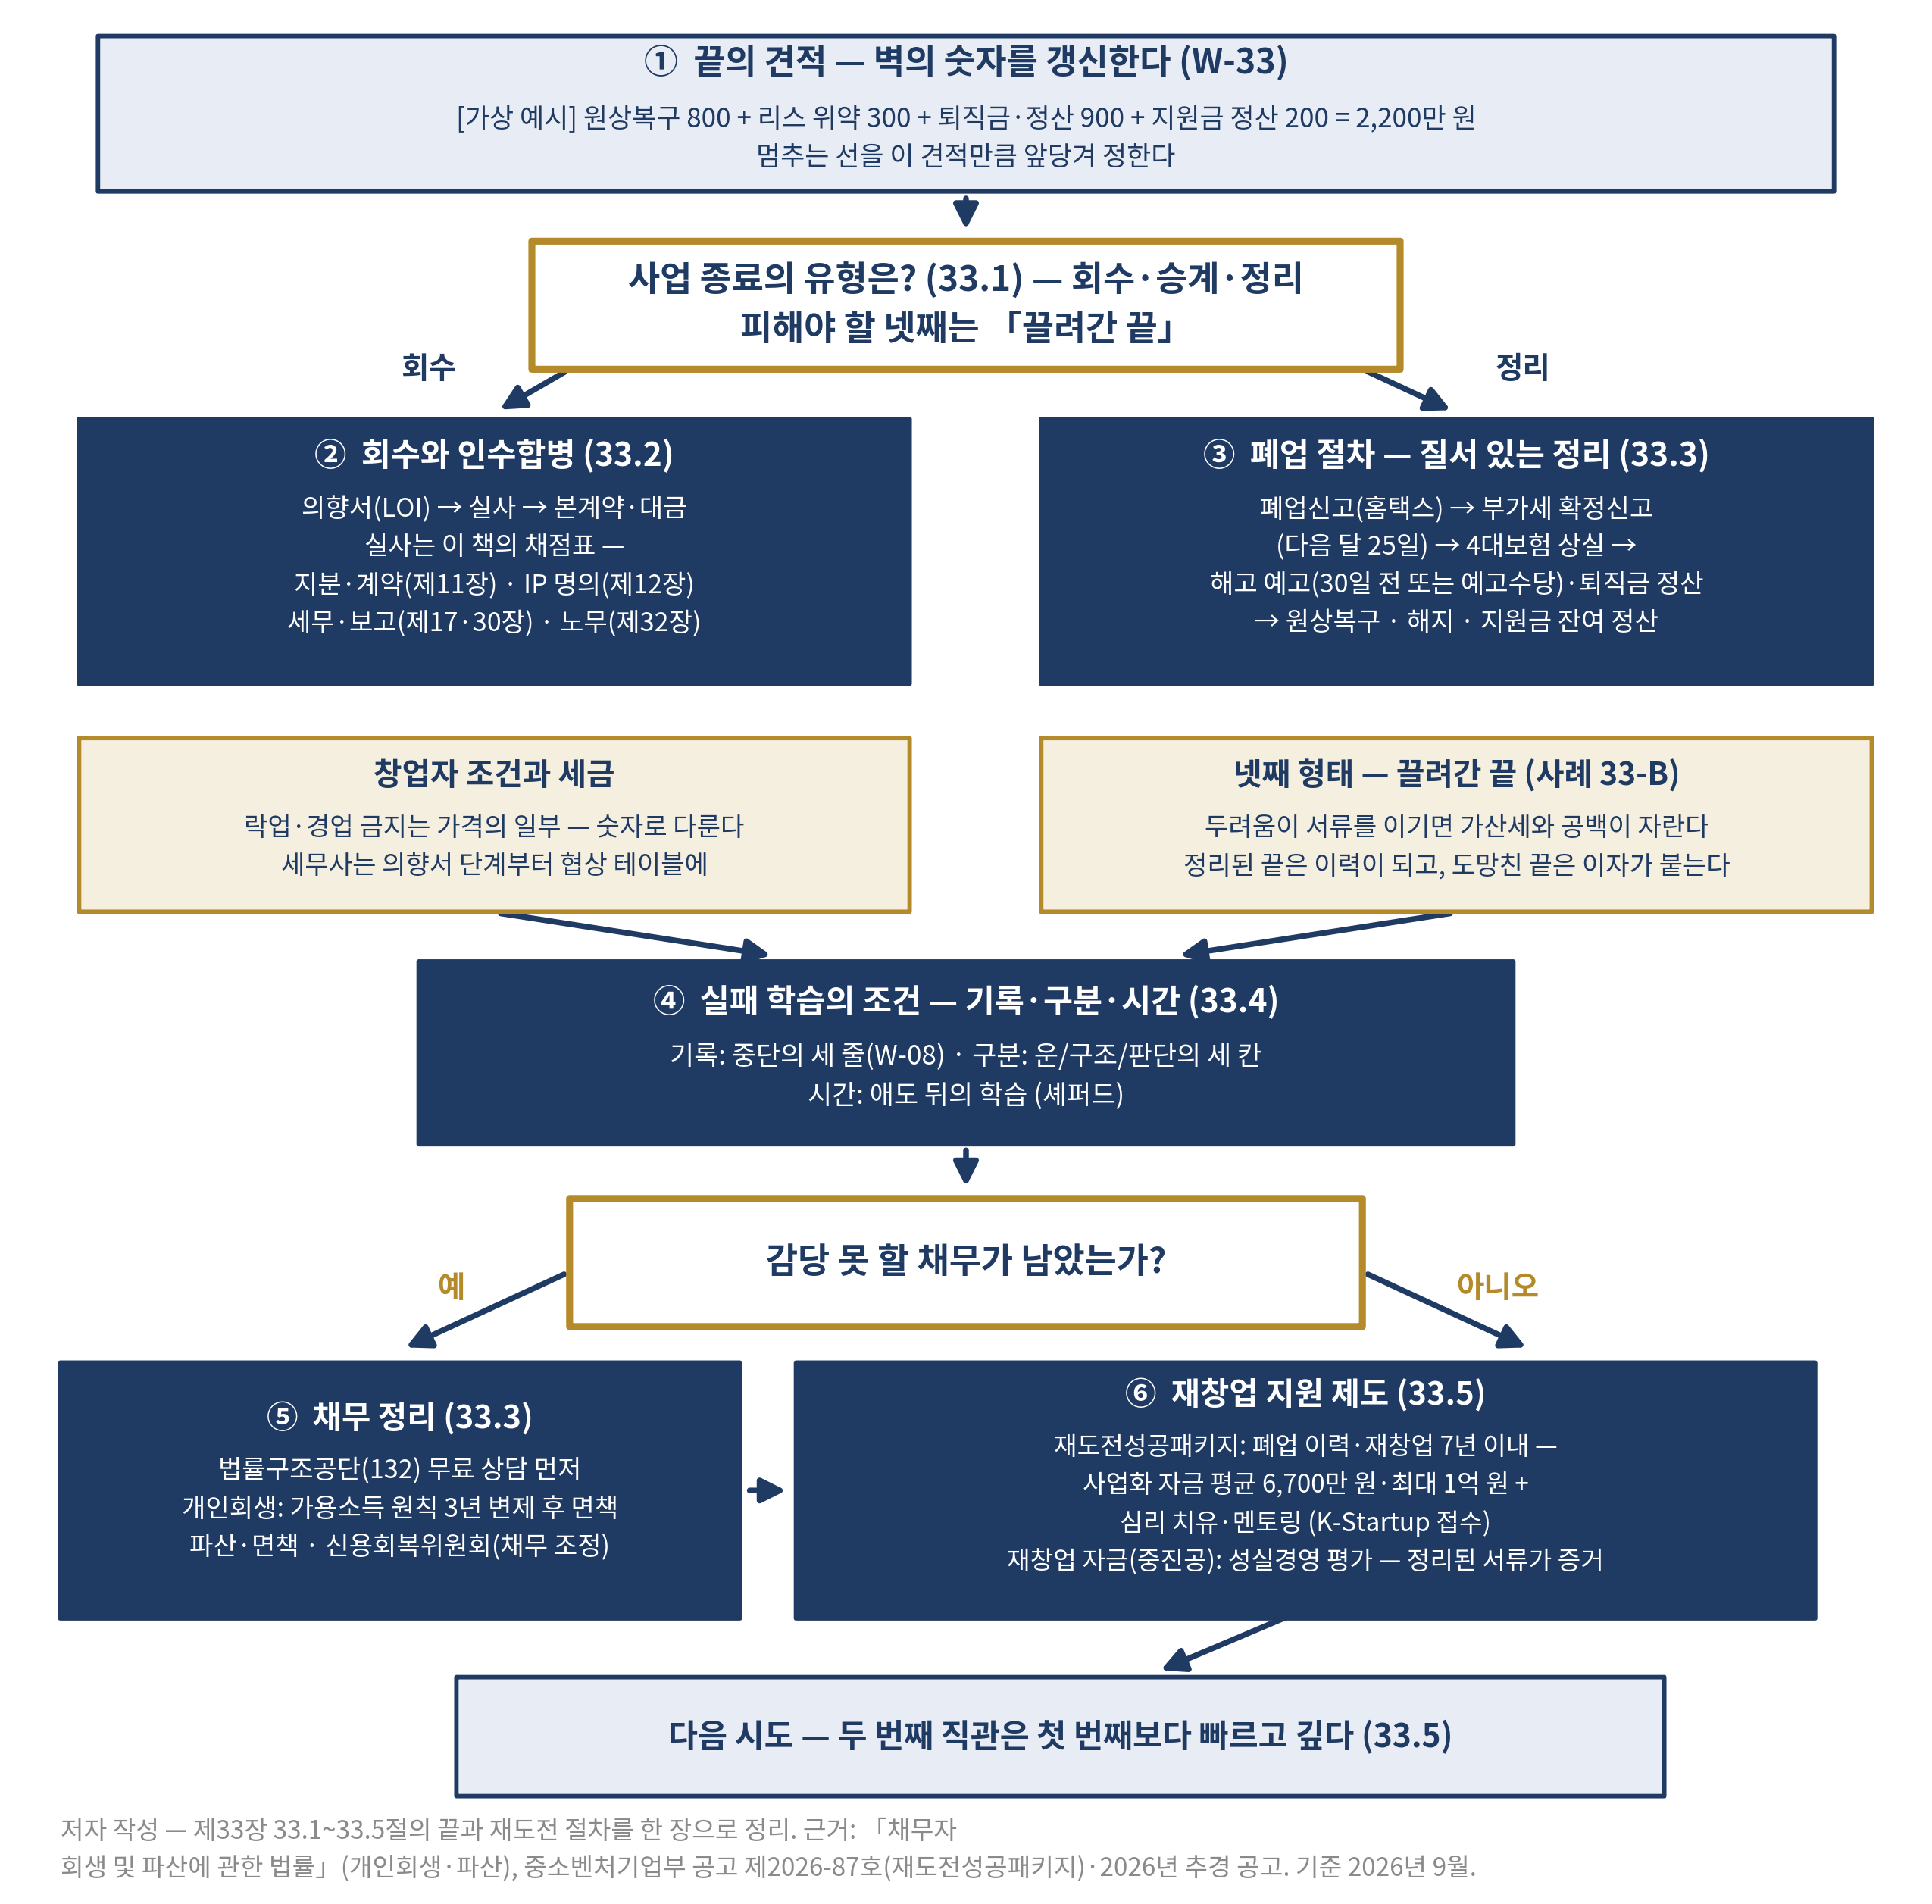
그림으로 보는 이 장
교재의 그림입니다. 통계 그림은 원자료와 조회일을, 계산 그림은 가정을 함께 적었습니다.
04
계산 도구
입력란의 숫자는 예시 값입니다. 자기 사업의 숫자로 바꾸면 바로 다시 계산됩니다. 입력한 값은 이 기기의 브라우저에만 남고, 서버로 가지 않으며 교수자도 볼 수 없습니다.
정리의 견적
멈추는 선 (1·8·제16장)
빚이 남았다면 (개인회생의 얼개)
실사 채점표 — 팔 계획이 없어도 채웁니다
기본값은 교재의 계산 예시입니다(견적 2,200만 원). 개인회생의 계산은 「가용소득 × 36개월」이라는 구조를 보이기 위한 개략치이며 — 법정 생계비 기준, 청산가치 보장, 인가 요건은 사건마다 다릅니다. 이 도구는 상담을 대신하지 않습니다. 132(대한법률구조공단)의 무료 상담이 먼저입니다.
05
숫자로 확인하기 33
교재의 「숫자로 확인하기 33 — 끝의 계산 세 가지」 상자를 워크시트 옆에 놓고 자기 숫자로 다시 계산하십시오.
06
제도 창구 33 — 끝과 재기의 창구
정리는 홈택스와 132, 빚은 법원과 위원회, 재기는 K-Startup. 조회한 날짜를 워크시트에 함께 적으십시오 — 출처 없는 숫자는 근거가 아닙니다.
질서 있는 폐업 — 통합 점검
| 누가 | 멈추는 선에 닿은 사업자 |
|---|---|
| 언제 기준 | 폐업 결정 즉시 (신고는 지체 없이, 부가세는 다음 달 25일) |
| 어디에 | 홈택스(폐업신고) · 4대사회보험 정보연계센터(www.4insure.or.kr) · 희망리턴패키지(소진공) |
| 근거 | 부가가치세법 · 각 보험법 |
| 주의 | 직원의 해고 예고·퇴직금 정산이 법의 순서에 들어 있습니다. 지원금 잔여 정산도 잊지 않습니다 |
채무의 정리 — 회생·파산·조정
| 누가 | 사업 정리 후 감당 못 할 채무가 남은 개인 |
|---|---|
| 언제 기준 | 혼자 결정하기 전 — 무료 상담부터 |
| 어디에 | 대한법률구조공단(132) · 법원(개인회생·파산) · 신용회복위원회(채무 조정) |
| 근거 | 채무자회생법 등 |
| 주의 | 개인회생은 원칙 3년 변제 후 면책의 계산 가능한 제도입니다. 공포로 미루는 하루가 가장 비쌉니다 |
재도전 — 패키지와 자금
| 누가 | 폐업 이력의 예비 재창업자 · 재창업 7년 이내 기업 |
|---|---|
| 언제 기준 | 연도별 공고 (K-Startup) |
| 어디에 | 재도전성공패키지(창업진흥원) · 재창업 자금(중소벤처기업진흥공단) |
| 근거 | 연도별 공고 · 성실경영 평가 |
| 주의 | 질서 있는 폐업의 서류와 W-08의 기록이 성실함의 증거가 됩니다. 심리 치유도 공식 프로그램입니다 |
07
먼저 할수록 적게 드는 것
- 끝을 설계하는 일을 마지막으로 미루지 마십시오.
- 정리하는 과정에서 무엇을 배웠는지 세 줄로 적어 두십시오.
08
사례와 실패의 해부
교재의 사례 둘과 「이 단계에서 흔한 세 가지」입니다. 제목만 둡니다 — 본문은 책으로.
- 사례 33-A 세 줄이 열어 준 두 번째 [구성 사례]
- 사례 33-B 문을 잠그고 떠난 끝 [가상 예시]
실패의 해부 33
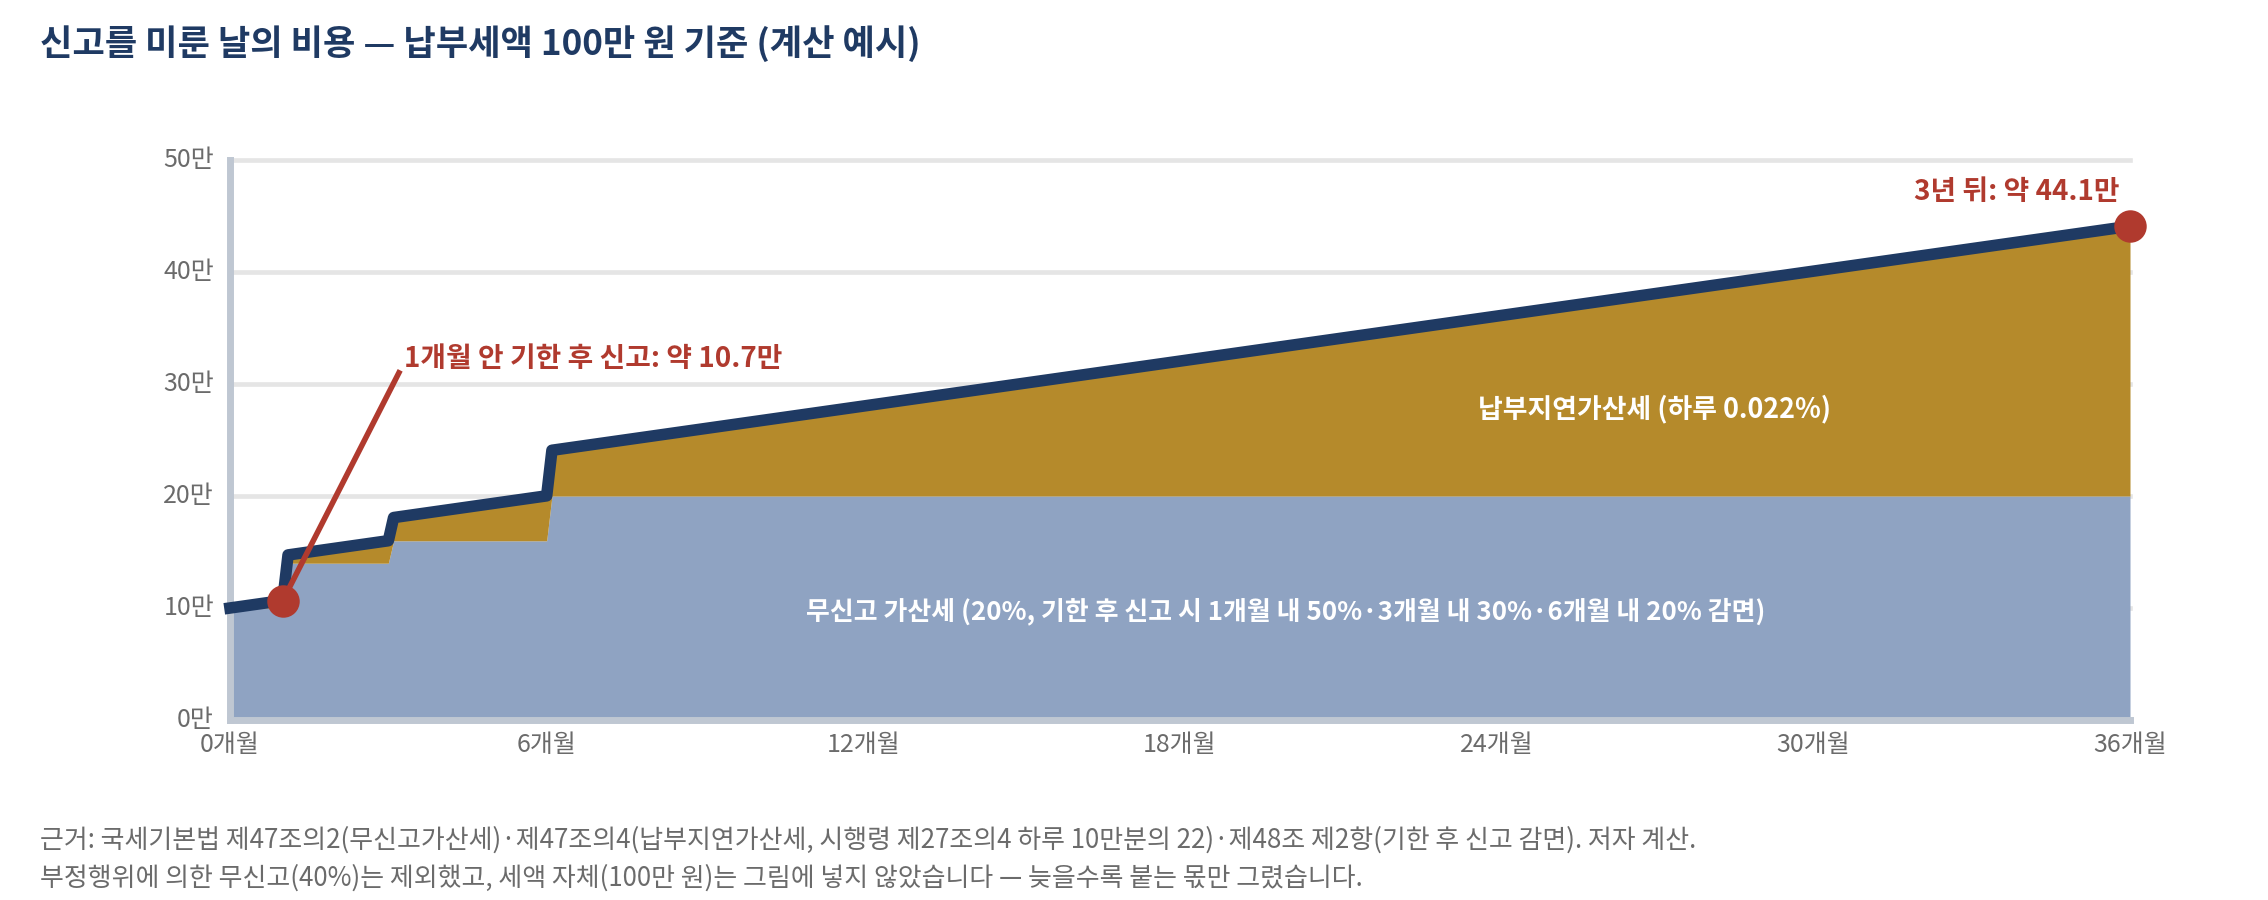
- 두려움이 서류를 이깁니다. 신고를 미루고 연락을 끊습니다. 가산세와 공백은 자라는 빚입니다 — 132의 무료 상담이 첫걸음입니다.
- 실패 직후에 교훈을 강요합니다. 애도 전의 학습은 왜곡됩니다. 기록은 담담해질 때까지 세 줄이면 충분합니다.
- 원인을 하나로 뭉뚱그립니다. 전부 운 탓이면 배움이 없고, 전부 내 탓이면 재기가 없습니다. 운·구조·판단의 세 칸으로 나눕니다.
09
이번 장의 산출물
- 워크시트
- W-33 끝의 설계와 재도전 점검표
- 성격
- 개인 작성·보관 — 벽의 두 숫자 옆에 두는 마지막 문서
- 제출처
- 아래 「제출하기」 — 구글 폼 · 提交请点下方按钮
제출 링크는 수업에서 안내합니다. / 提交链接将在课堂上公布。
우리 반 응답 통계 보기 / 查看本班统计 — 이름 없이 숫자 분포만 보여 줍니다.
스스로 채점하기
- 끝의 견적이 벽의 멈추는 선에 반영되어 있습니까 — 견적 없는 선은 너무 늦게 정해진 선입니다.
- 회수 대비 칸의 네 상자는 팔 계획이 없어도 채워집니까 — 그것이 좋은 관리의 정의입니다.
- 중단 세 줄의 「틀린 것」이 운·구조·판단 중 어디인지 나뉘어 있습니까?
10
완성 예시 — 세 업종 팀은 이렇게 채웠습니다
같은 서식을 세 가상 팀이 자기 사업으로 채운 견본입니다. 칸마다 무엇을 어느 정도로 쓰는지 보고, 자기 아이템으로 다시 쓰십시오. 숫자는 장을 넘어 이어집니다 — 앞 장 예시의 숫자가 이 장에서 다시 쓰입니다. 「확인 필요」 표시는 실제 창업 때 해당 창구에서 직접 확인해야 하는 항목입니다. 팀 소개와 근거 자료는 오리엔테이션에 있습니다.
칸모아상회(가상) · 유통 중간판매상(도매·벤더) [가상 예시]
W-33 끝의 설계와 재도전 점검표
| 끝의 견적 | 원상복구 (150,000 — 창고 팔레트 반출·운송) + 위약·해지 (1,360,000 — 공유창고 1개월 예고 300,000 + 재고 1,060개 처분 손실 50% 1,060,000 — 환입 조항 미확보) + 인건 정산 (465,000 — 王雨桐 마지막 달 급여, 퇴직금 해당 없음) + 지원금 정산 (0 — 1년 차 지원금 없음) = (1,975,000)원 · 계약서를 열어 적었는가 ☑ (2027-12 기준 재계산 — W-01b 230만에서 줄어듦: 재고를 다음 달 판매의 절반으로 유지한 덕분, 대신 인건 정산이 새로 생김) |
|---|---|
| 중단 기준(멈추는 선) 갱신 | 위 견적을 반영한 선: 잔액 (1,980,000)원 이하 — 벽 카드·W-16 점검일(매월 5일)과 연동 ☑ · 기본 시나리오 2027-12 잔액 2,218,012원은 선과 약 24만 원 차이, 2028-01(1,186,052)에는 선 밑 → W-18 융자 실행 달과 같음 |
| 회수 대비(실사 채점표) | 지분·계약 ☑ IP 명의 ☑ 세무·보고 ☑ 노무 ☑ (부족: 동업계약의 지분 환급 가격 산식이 「장부상 순자산」뿐 — 재고 평가 방법 미정) |
| 정리 절차 | 폐업신고 → 부가세(익월 25일, 남은 재고는 자기에게 공급한 것으로 과세될 수 있음) → 보험 상실 → 해고 예고·퇴직금 → 원상복구 — 순서 숙지 ☑ · 132 상담일 (미정 — 지금 제조사 채무 없음(선입금). 잔액이 멈추는 선 밑으로 예상되는 달이나 외상 매입으로 바꾸는 날 예약) |
| 중단 세 줄 | 확인한 것 (소매점의 소량·익일·외상 수요는 실재 — 60일 재발주 6/8) · 틀린 것 — 운 □ 구조 ☑ 판단 ☑ (구조: 셀러는 재고를 지지 않는다 / 판단: 첫 매입 5품목 2,500개는 첫 달 판매의 6.9개월분) · 다르게 할 것 (첫 매입을 3품목 1,500개로 하고, 환입 조항을 협상 목표로 남겨 두지 말고 첫 발주 조건으로 서면 확보) |
| 재도전 자격 | 패키지 요건(폐업 이력·7년 이내) (해당 없음 — 폐업 이력 없음. 폐업한다면 재도전 지원사업의 폐업 이력 요건을 그해 공고로 확인) · 성실경영의 증거 서류 목록 (W-08 판정 기록 · 부가세 신고서 · 제조사 대금 완납 확인서 · 폐업사실증명 · 거래처 선주문 환불 내역) |
이렇게 채운 이유끝의 견적을 계약서를 열어 다시 계산하니 W-01b의 230만 원이 197.5만 원으로 바뀌어 있었습니다. 재고 양과 직원 유무에 따라 멈추는 비용도 오르내리므로, 도매에서는 멈추는 선을 분기마다 갱신하고 그 선이 융자 실행 달과 겹치는지 확인해야 합니다.
한다리 · 중간대리상(에이전트·수수료형) [가상 예시]
W-33 끝의 설계와 재도전 점검표
| 끝의 견적 | 원상복구 0원(보육실 무상, 퇴실 청소만) + 위약·해지 150,000원(대리 계약 위약금 0원 — 제12조 확인, 2개월 예고 기간 중 진행 거래 마무리 통역) + 인건 정산 192,000원(王 마지막 달 급여, 퇴직금 해당 없음 — 샘플 회수 30,000원은 공급사 수거로 0원) + 지원금 정산 0원(미집행 잔액 반납 가정, 부적정 집행 시 환수 최대 300만 원은 별도 표시) = 342,000원 · 계약서를 열어 적었는가 ☑(W-01b 33만 원에서 1.2만 원 갱신) |
|---|---|
| 중단 기준(멈추는 선) 갱신 | 위 견적 342,000 + 미납 부가세 최대 340,000 + 종소세 신고 상담 100,000 = 782,000원 → 선 유지: 잔액 1,000,000원 이하(여유 218,000원) — 벽 카드·W-16 점검일(매월 5일)과 연동 ☑ |
| 회수 대비(실사 채점표) | 지분·계약 ☑ IP 명의 ☑ 세무·보고 ☑ 노무 ☑ (부족: 공급사 계약이 끝날 때 보상청구권 행사 기한(종료 후 6개월)이 달력에 없음, 바이어 명단 귀속 문구가 가람 계약에 없음) — 팔 계획이 없어도 채움 |
| 정리 절차 | 폐업신고 → 부가세(익월 25일) → 보험 상실(王 산재) → 해고 예고·퇴직금(해당 없음, 단 예고는 30일 전) → 원상복구 — 순서 숙지 ☑ · 132 상담일 2027-11-15(예방 상담) |
| 중단 세 줄 | 그날이 오지 않았으므로 가상 작성: 확인한 것 — 공급사는 성사형 수수료에 서명한다(2/12) · 틀린 것 — 운 ☐ 구조 ☑ 판단 ☐ (재주문 비중이 늘수록 수수료율이 낮아져 바이어 수를 계속 늘려야 하는 구조) · 다르게 할 것 — 재주문 수수료를 5%가 아닌 6%로 시작하고 계약 기간 2년으로 |
| 재도전 자격 | 패키지 요건(폐업 이력·7년 이내): 해당 없음(폐업 이력 없음) · 성실경영의 증거 서류 목록: 동업계약서, 부가세 신고서 2기분, 王 근로계약서·급여 이체 기록, W-08 판단 기록, 공급사 대리 계약서·수수료 세금계산서 |
이렇게 채운 이유끝의 견적을 계약서를 열고 다시 계산하니 W-01b의 멈추는 비용이 1.2만 원 늘었고, 미납 부가세까지 더해도 멈추는 선 100만 원 안에 들어갑니다. 회수 대비 칸에서 보상청구권 기한이 빠졌다는 것을 찾아낸 것이 대리상에게 가장 쓸모 있는 결과입니다.
청향다리 (가상 법인 · 백주 수입) · 주류 수입·도매 [가상 예시]
W-33 끝의 설계와 재도전 점검표
| 끝의 견적 | 원상복구 500,000원(창고 계약서 특약: 선반 철거·바닥 청소) + 위약·해지 900,000원(잔여 임대 2개월) + 인건 정산 0원(직원 없음 — 2029 채용 후 퇴직금 반영) + 지원금 정산 300,000원(정산 회계검토·미집행 반납 처리 비용) = 1,700,000원 · 계약서를 열어 적었는가 ✓(창고 계약서·협약서 2027-06-12 확인) |
|---|---|
| 중단 기준(멈추는 선) 갱신 | 위 견적 170만 + 재고 할인 처분 손실 160만(W-01b)을 반영한 선: 잔액 3,300,000원 이하 — 벽 카드·W-16 점검일(매월 5일)과 연동 ✓ · 가족 법인 대여금 3,000만 원은 법인 채무로 남음 → 중단 시 재고·보증금 회수액에서 먼저 갚고, 남는 금액은 차용증에 미리 적어 둔 상환 유예 조항대로(가족과 서명 전에 합의) · W-01b 멈추는 비용도 198만(330만×60%)으로 갱신 → 잃어도 되는 돈 530만이 482만으로, 조사 비용 90만을 뺀 출자 한도 392만 < 출자 420만, 28만 초과를 확인함 |
| 회수 대비(실사 채점표) | 지분·계약 ✓(주주간계약·베스팅) IP 명의 ✓(상표 법인 이전) 세무·보고 ✓(부가세·법인세 기한 내) 노무 □(채용 전) (부족: 공급사 계약이 비독점 1년이라 회사 가치의 핵심인 공급권이 약함) — 팔 계획이 없어도 채웁니다 |
| 정리 절차 | 폐업신고 → 부가세(익월 25일) → 보험 상실 → 해고 예고·퇴직금 → 원상복구 — 순서 숙지 ✓ · 주류 수입업 면허 반납·수입판매업 폐업 신고 순서 추가(확인 필요: 세무서·지방식약청) · 남은 재고는 면허 있는 상대(도매·수입업자)에게만 처분 · 132 상담일 2028-04-02 |
| 중단 세 줄 | 확인한 것 업소 25곳 중 재주문 유지 곳 수와 월 출고 병수(2028-04 기준 기록 예정) · 틀린 것 — 운 □ 구조 ✓ 판단 □ (예상: 기여이익 19.6%로는 환율 10% 충격을 흡수하기 어려운 구조) · 다르게 할 것 (선금 비율·C/O·환율 여유를 첫 발주 전에 하나의 표로 묶어 판단) |
| 재도전 자격 | 패키지 요건(폐업 이력·7년 이내) 재도전성공패키지 요건은 연도별 공고로 확인(확인 필요) · 성실경영의 증거 서류 목록 W-08 판단 기록, 부가세·법인세 신고서, 지원금 정산 완료 확인서, 폐업사실증명, 재고 처분 세금계산서 |
이렇게 채운 이유멈추는 선을 「잘 안 되면」이 아니라 계약서를 열어 계산한 끝의 비용 330만 원으로 다시 그렸습니다. 그 결과 W-01b의 잃어도 되는 돈이 출자액보다 작아졌다는 불편한 사실이 드러났고, 그것을 숨기지 않고 적는 것이 이 서식의 목적입니다.
11
핵심 용어
| 용어 | English | 뜻과 혼동하기 쉬운 점 |
|---|---|---|
| 회수 | Exit (Harvest) | 사업의 가치를 현금화하는 끝 — M&A·상장·매각. 실패의 반대말이기 전에 설계의 대상입니다. |
| 실사 | Due Diligence | 인수 전 서류 전면 검증. 이 책의 워크시트·계약·달력이 채점표입니다. |
| 의향서 | LOI (Letter of Intent) | 본계약 전 큰 조건의 합의. 구속력 범위를 조항으로 확인합니다. |
| 경업 금지 | Non-Compete | 매각 후 같은 업종 제한 — 기간·범위가 가격의 일부입니다. |
| 개인회생 | Individual Rehabilitation | 법원 절차 — 가용소득 원칙 3년 변제 후 면책. 계산 가능한 제도입니다. |
| 파산·면책 | Bankruptcy & Discharge | 청산 후 새 출발의 자격 — 낙인이 아닌 제도의 이름입니다. |
| 성실경영 평가 | Good-Faith Management Review | 재도전 지원의 관문 — 질서 있는 폐업의 서류가 증거입니다. |
| 재도전성공패키지 | Re-Startup Package | 폐업 이력이 자격인 지원 사업 — 심리 치유가 공식 프로그램입니다. |
12
다섯 영역 되짚기
- 사업 종료의 세 유형회수·승계·정리 — 그리고 피해야 할 넷째, 끌려간 끝. 끝의 설계는 시작의 일부입니다.
- 회수와 인수합병실사는 이 책의 채점표 — 평소의 서류가 회사의 가치입니다. 창업자 조건과 세금도 협상의 숫자입니다.
- 폐업 절차와 채무 정리신고·정산·사람·계약의 순서, 그리고 빚에는 회생(3년)·파산·조정의 제도 — 공포보다 132가 먼저입니다.
- 실패 학습의 조건기록(세 줄)·구분(운/구조/판단)·시간(애도 뒤의 학습) — 셋이 갖춰진 실패만 자산이 됩니다.
- 재창업 지원 제도실패의 이력이 자격이 되는 유일한 사다리 — 질서 있는 끝의 서류가 입장권입니다.
13
확인문제
모범답안은 교수자용 별책에 있습니다.
개념
- 끝의 세 갈래와 「넷째 형태」를 구분하고, 이 장의 목적이 무엇인지 설명하십시오.
- 「실사는 이 책의 채점표」라는 명제를, 앞 장들의 산출물 네 가지를 들어 설명하십시오.
- 「실패는 자산」에 붙는 세 가지 조건을 셰퍼드의 관찰과 함께 설명하십시오.
적용
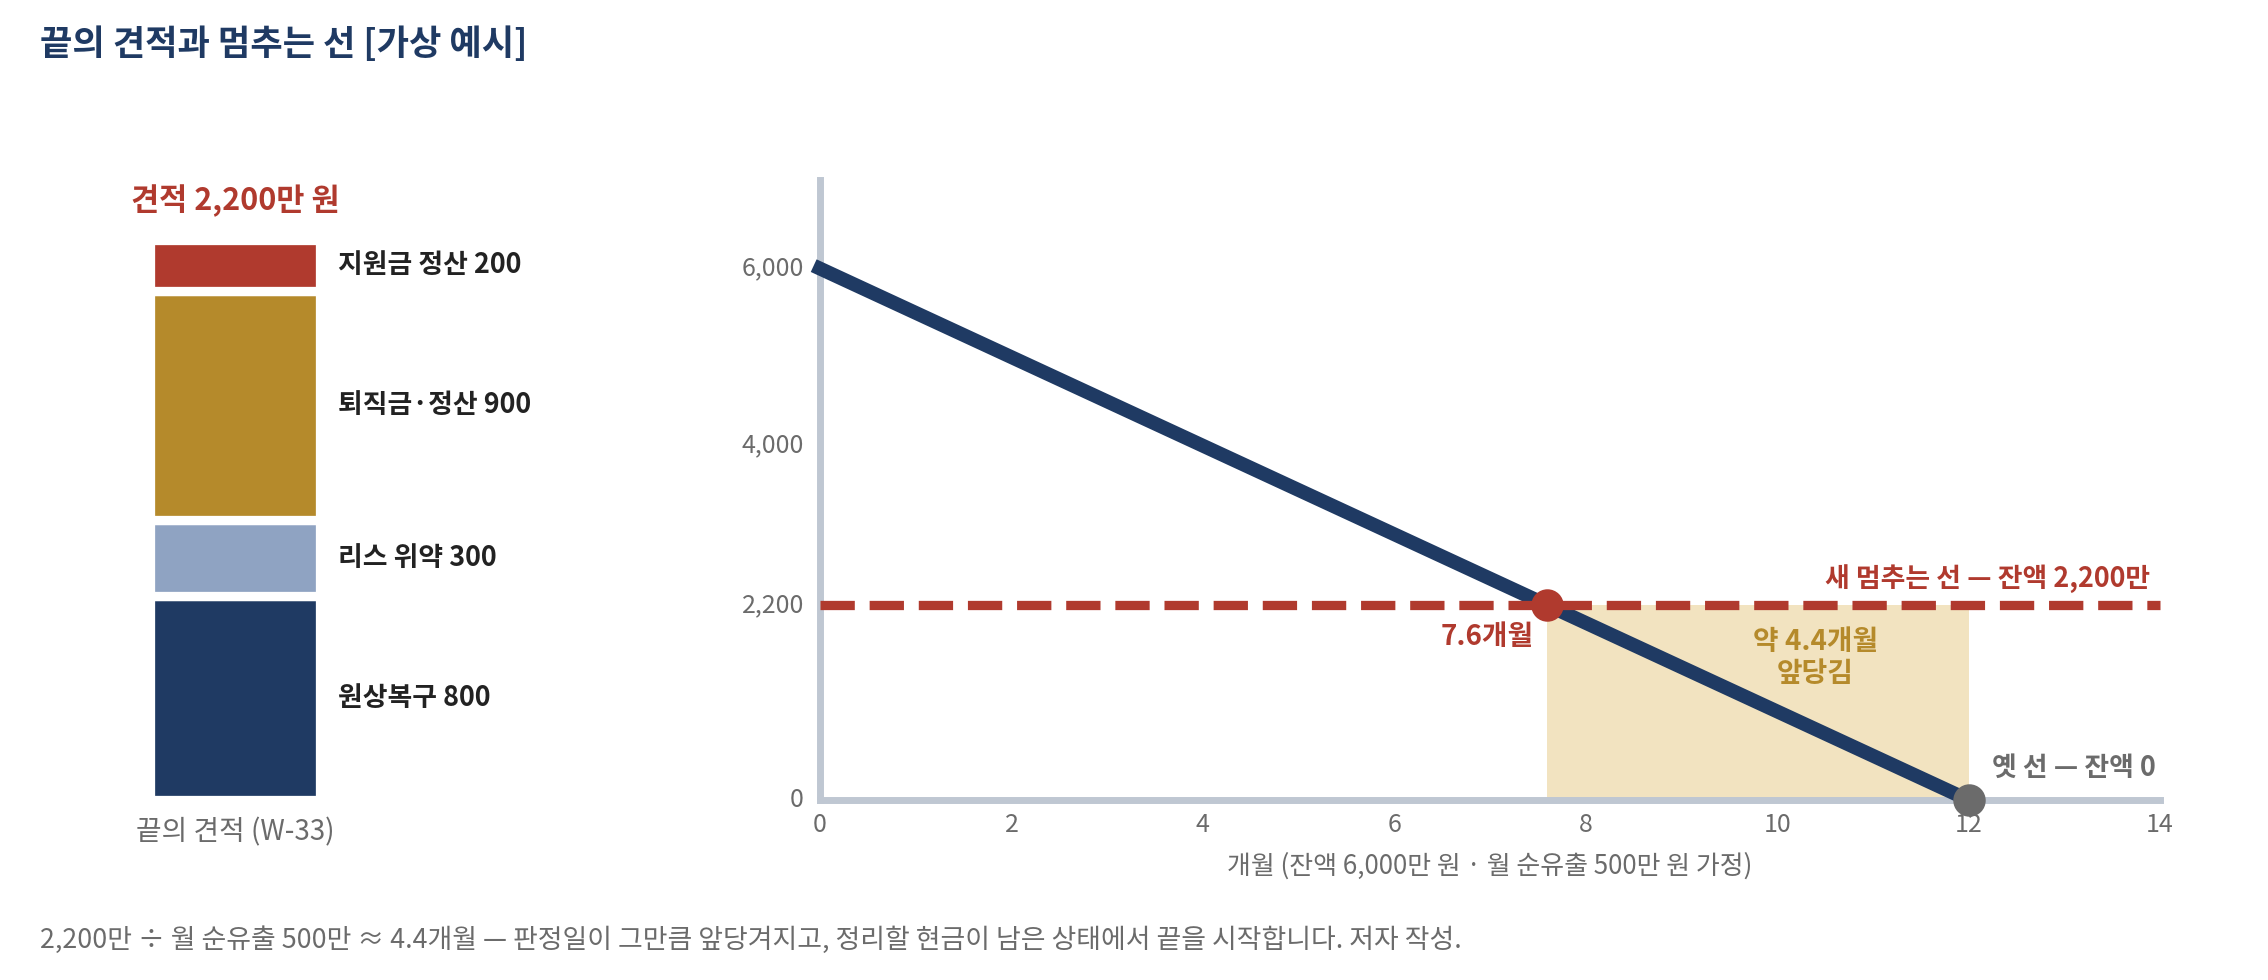
- 자신의(또는 가상의) 사업으로 W-33의 끝의 견적을 계산하고, 그 견적이 멈추는 선을 얼마나 앞당기는지 계산하십시오.
- 사례 33-A와 33-B를 성실경영 평가 심사위원의 눈으로 비교 평가하는 심사평(각 5줄)을 작성하십시오.
토론
- 「실패한 창업자에게 국가가 다시 돈을 주는 것은 도덕적 해이다」라는 비판과 「성실한 실패의 경험은 사회적 자산이다」라는 옹호를, 성실경영 평가의 존재를 논거로 맞세워 토론하십시오.
14
이 장이 쓴 반문
15
이 장의 학자
- 딘 셰퍼드 Dean Shepherd사업 실패의 애도 · grief recovery from business failure
16
참고문헌
★ 표시는 먼저 읽을 문헌입니다. 조회일은 교재 기준이며, 제도와 통계는 해당 창구에서 현행을 다시 확인하십시오.
- ★ DeTienne, D. R. (2010). Entrepreneurial exit as a critical component of the entrepreneurial process: Theoretical development. Journal of Business Venturing, 25(2), 203–215. https://doi.org/10.1016/j.jbusvent.2008.05.004
- ★ Shepherd, D. A. (2003). Learning from business failure: Propositions of grief recovery for the self-employed. Academy of Management Review, 28(2), 318–328. https://doi.org/10.2307/30040715
- 「국세기본법」 제47조의2(무신고가산세)·제47조의4(납부지연가산세)·제48조(가산세 감면), 국가법령정보센터, https://www.law.go.kr/법령/국세기본법 (조회 2026년 9월 30일).
- 국세청, 「연도별 사업자 현황」, e-나라지표(국세통계), 2026. 8. 7. 갱신, https://www.index.go.kr/unity/potal/main/EachDtlPageDetail.do?idx_cd=2825 (조회 2026년 9월 30일).
- 대한법률구조공단(국번 없이 132), https://www.klac.or.kr (조회 2026년 10월 1일).
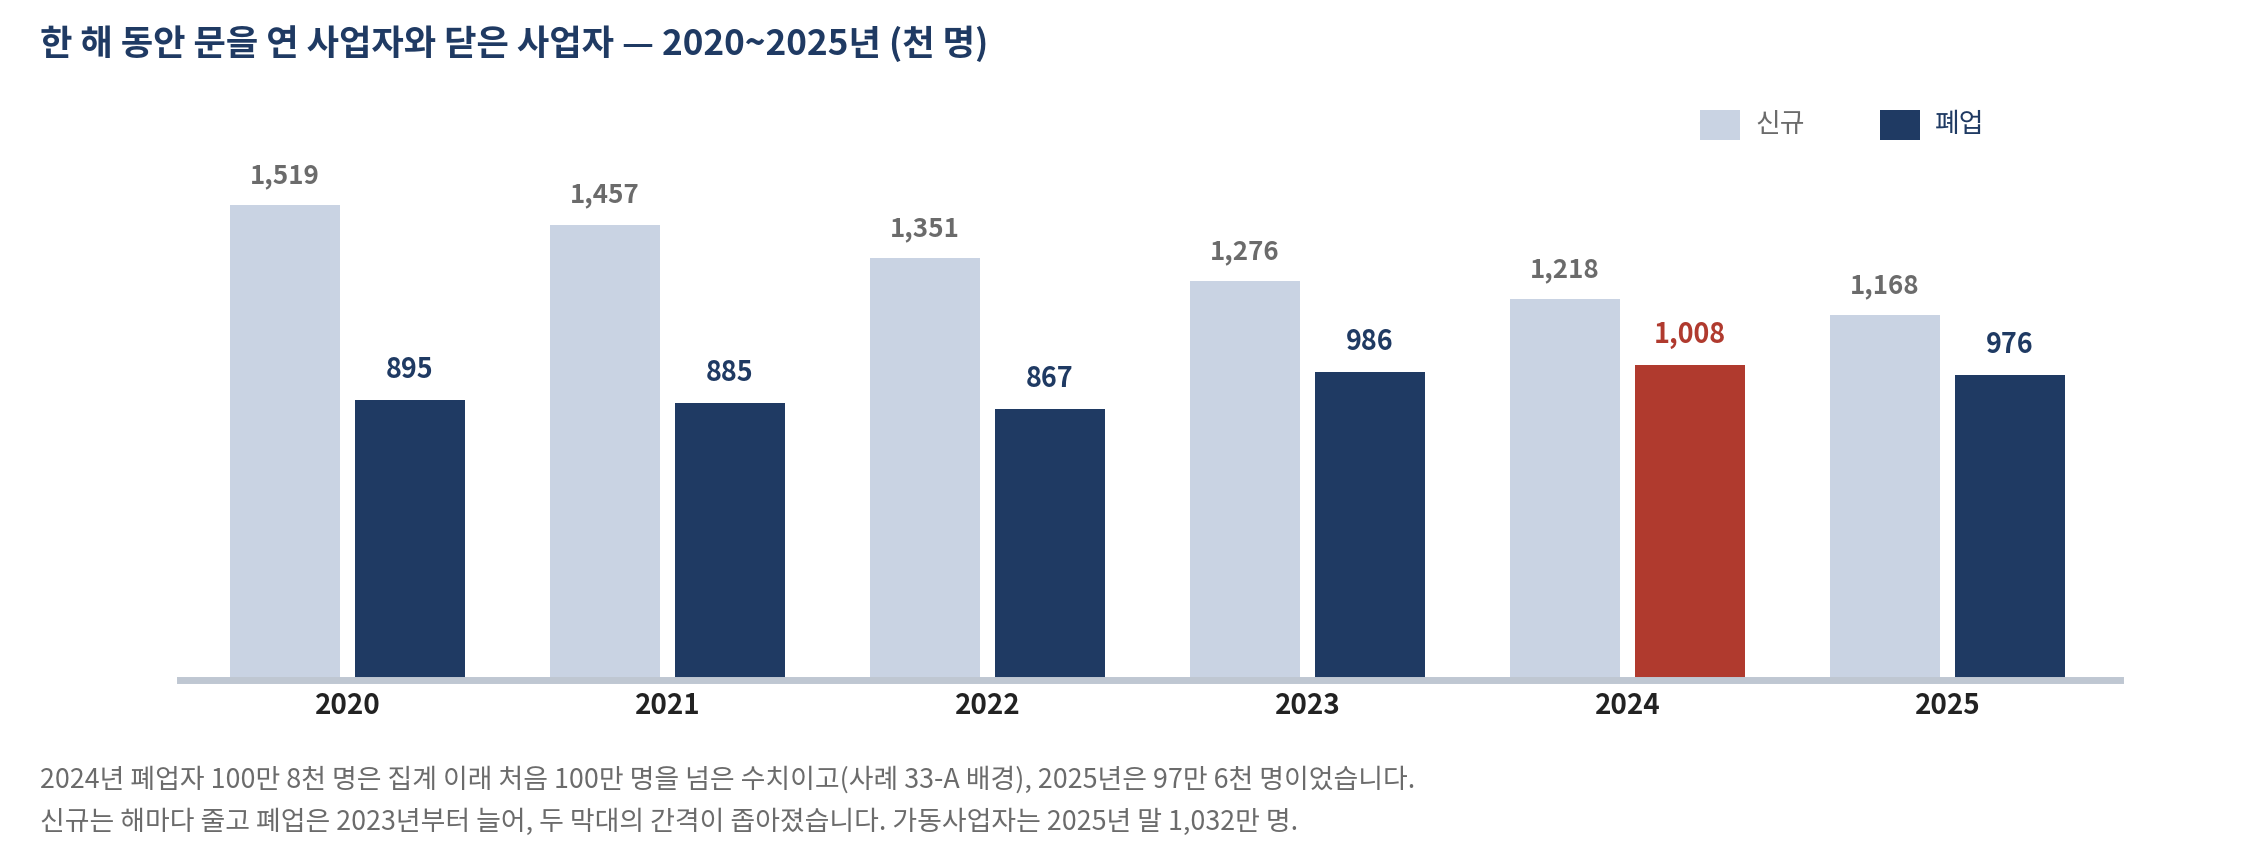
- 세계일보, 「2024년 폐업 자영업자 100만명 넘어…벼랑 끝 내몰리는 자영업자, 올해도 ‘불안불안’」, 2025. 7. 6. (조회 2026년 9월 26일).
- 「소득세법」 제70조(종합소득과세표준 확정신고), 국가법령정보센터, https://www.law.go.kr/법령/소득세법/제70조 (조회 2026년 9월 26일).
- 신용회복위원회, https://www.ccrs.or.kr (조회 2026년 10월 1일).
- 「조세특례제한법」 제6조 제10항, 국가법령정보센터, https://www.law.go.kr/법령/조세특례제한법/제6조 (조회 2026년 9월 26일).
- 중소벤처기업부, 「2026년 재도전성공패키지 예비재창업자 및 재창업기업 모집 공고」(중소벤처기업부 공고 제2026-87호), 2026. 2. 11., 기업마당 (조회 2026년 8월 17일).
- 중소벤처기업부·창업진흥원, 「2026년 재도전성공패키지(추가경정예산) 예비재창업자 및 재창업기업 모집 공고」, 2026. 4., 기업마당 (조회 2026년 9월 30일).
- 중소벤처기업진흥공단, 「재창업자금」 안내, https://www.kosmes.or.kr (조회 2026년 10월 1일).
- 「채무자 회생 및 파산에 관한 법률」, 국가법령정보센터, https://www.law.go.kr/법령/채무자회생및파산에관한법률 (조회 2026년 9월 26일).