01
학습목표
이 장을 마치면 할 수 있어야 하는 것입니다. 확인문제의 [LO] 표시가 여기와 짝입니다.
- 현지법인·지사·연락사무소의 차이를 책임과 기능으로 구분할 수 있습니다.
- 해외직접투자의 사전신고와 사후 보고 의무를 절차에 따라 이행할 수 있습니다.
- 고정사업장·조세조약·이중과세 조정의 기초 구조를 설명할 수 있습니다.
- 마드리드(상표)와 PCT(특허)의 국제 출원 경로를 선택할 수 있습니다.
- 주재원 비자와 파견의 노무·보험 문제를 미리 점검할 수 있습니다.
02
이 장의 지도와 절
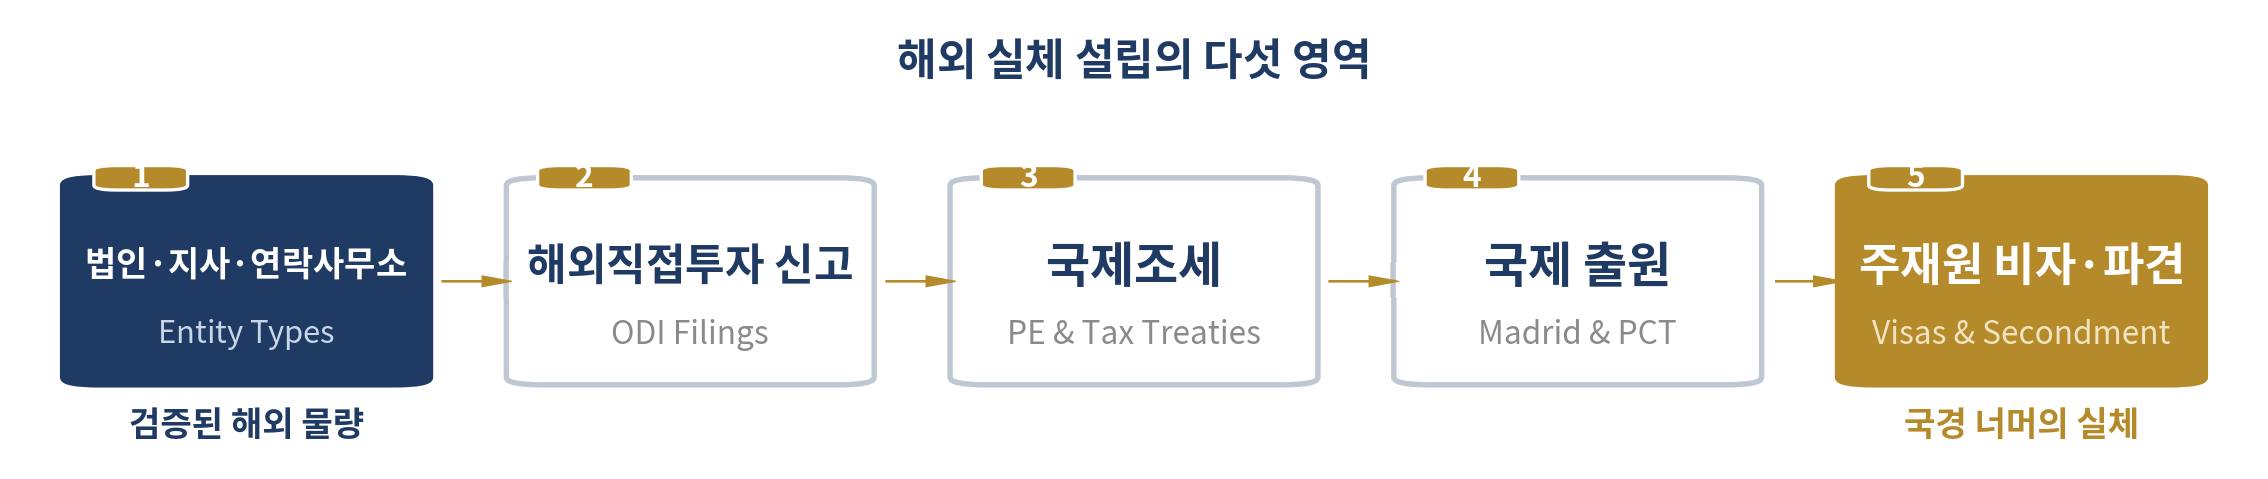
- 30.1 해외 실체의 세 형태 — 법인, 지사, 연락사무소
- 30.2 해외직접투자 신고와 사후 보고
- 30.3 국제조세의 기초 — 고정사업장·조세조약·이중과세
- 30.4 국제 출원 — 마드리드와 PCT
- 30.5 주재원 비자와 파견
03
그림으로 보는 이 장
교재의 그림입니다. 통계 그림은 원자료와 조회일을, 계산 그림은 가정을 함께 적었습니다.
04
계산 도구
입력란의 숫자는 예시 값입니다. 자기 사업의 숫자로 바꾸면 바로 다시 계산됩니다. 입력한 값은 이 기기의 브라우저에만 남고, 서버로 가지 않으며 교수자도 볼 수 없습니다.
현지 법인의 연간 유지비
우리 런웨이 (제16장)
국제 출원
이중과세
이 도구는 판단의 재료를 정리해 줄 뿐이며, 국제조세·법인 설립·출원 전략의 자문을 대신하지 않습니다. 유지비와 출원 비용은 나라와 대리인에 따라 크게 다르므로 반드시 견적으로 채우십시오.
05
숫자로 확인하기 30
교재의 「숫자로 확인하기 30 — 실체의 비용을 계산합니다」 상자를 워크시트 옆에 놓고 자기 숫자로 다시 계산하십시오.
06
제도 창구 30 — 실체와 이동의 창구
법인은 은행과 무역관, 출원은 지식재산처, 사람은 공단과 대사관. 조회한 날짜를 워크시트에 함께 적으십시오 — 출처 없는 숫자는 근거가 아닙니다.
법인 설립 — 은행·무역관·현지 전문가
| 누가 | 해외 실체를 세우기로 확정한 기업 |
|---|---|
| 언제 기준 | 송금 전 사전신고 → 설립 → 사후 보고 계속 |
| 어디에 | 지정 외국환은행 · KOTRA 무역관(국가별 설립 안내) · 현지 회계법인 · 국세청(해외현지법인 명세서) |
| 근거 | 외국환거래법 · 국제조세조정에 관한 법률 · 현지 회사법 |
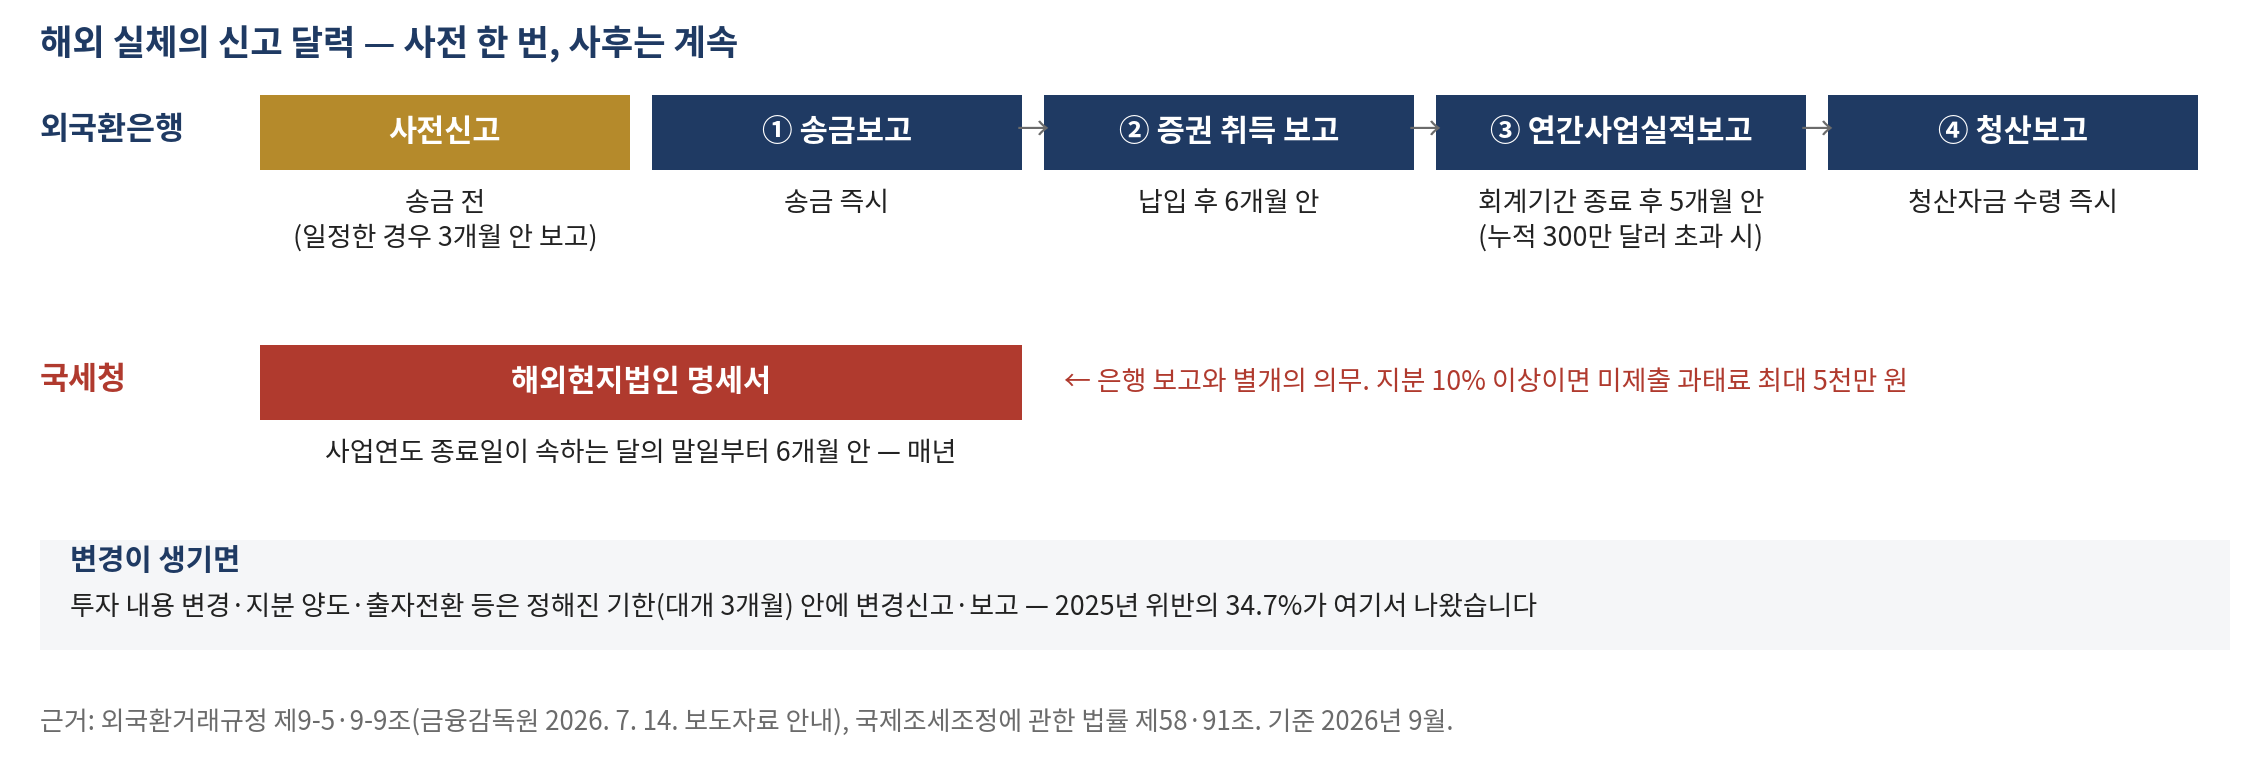
| 주의 | 은행 사후 보고(취득·변경·청산, 누적 300만 달러 초과 시 연간 실적)와 국세청 해외현지법인 명세서는 서로 다른 의무입니다. 둘 다 세무 달력에 줄로 넣습니다. 세우기 전에 거두는 절차부터 읽습니다 |
국제 출원 — 마드리드·PCT
| 누가 | 해외 시장이 확인된 브랜드·기술 보유 기업 |
|---|---|
| 언제 기준 | 우선권 기간 안 (상표 6개월·특허 12개월 — 제12장의 시계) |
| 어디에 | 지식재산처(구 특허청) 국제출원 접수 · 해외IP센터(비용 지원) |
| 근거 | 마드리드 의정서 · PCT 조약 |
| 주의 | 마드리드는 5년 기초 종속, PCT는 30개월의 결정 연기 — 두 제도의 본질을 알고 씁니다 |
사람의 이동 — 비자와 사회보험
| 누가 | 주재원을 보내는 기업·파견되는 직원 |
|---|---|
| 언제 기준 | 파견 결정과 동시에 (처리 수개월) |
| 어디에 | 상대국 대사관(주재원 비자) · 국민연금공단(사회보장협정 가입증명) |
| 근거 | 상대국 출입국법 · 사회보장협정 |
| 주의 | 출장 자격으로 반복 근무하지 않습니다 — 입국 기록의 위험은 제10장의 거울입니다 |
07
먼저 할수록 적게 드는 것
- 해외에 실체를 세우기 전에 그것을 거두는 절차를 먼저 읽어 두십시오.
- 해외 소득이 생기기 전에 한국과 상대국의 조세조약을 펴 보십시오.
- 달력에 다섯 줄을 적어 두십시오 — 송금·취득·청산보고(은행), 연간실적보고(누적 300만 달러 초과 시), 해외현지법인 명세서(국세청).
08
사례와 실패의 해부
교재의 사례 둘과 「이 단계에서 흔한 세 가지」입니다. 제목만 둡니다 — 본문은 책으로.
- 사례 30-A 잊힌 사후 보고 [구성 사례]
- 사례 30-B 법인 없이 뽑은 영업 직원 [가상 예시]
실패의 해부 30
- 사전신고로 끝났다고 믿습니다. 사후 보고는 법인이 존속하는 동안 계속됩니다. 잘되는 날의 실사에서 청구서로 돌아옵니다.
- 법인 없이 현지에서 실제 영업을 합니다. 현지 인력의 계약 체결이 고정사업장을 만들 수 있고, 나라에 따라 협상 주도나 체류 일수만으로도 판정됩니다. 역할의 경계를 문서로 정해 둡니다.
- 검증 전에 법인부터 세웁니다. 제9장에서 본, 사업 형태부터 서두르는 실수가 국경 밖에서 반복됩니다 — 유지비는 두 배, 청산은 몇 년입니다.
09
이번 장의 산출물
- 워크시트
- W-30 해외 실체 점검표
- 성격
- 개인 작성 · 실체 설립 확정 전 완성
- 제출처
- 아래 「제출하기」 — 구글 폼 · 提交请点下方按钮
제출 링크는 수업에서 안내합니다. / 提交链接将在课堂上公布。
우리 반 응답 통계 보기 / 查看本班统计 — 이름 없이 숫자 분포만 보여 줍니다.
스스로 채점하기
- 실체 형태 판정 칸의 「확인된 필요」가 실제 문서(거래처 요구서, 인허가 요건)입니까, 기대입니까?
- 외국환 달력이 W-17의 세무 달력에 실제로 합쳐져 있습니까?
- 현지 인력의 역할 경계가 근로계약서 문장으로 존재합니까?
10
완성 예시 — 세 업종 팀은 이렇게 채웠습니다
같은 서식을 세 가상 팀이 자기 사업으로 채운 견본입니다. 칸마다 무엇을 어느 정도로 쓰는지 보고, 자기 아이템으로 다시 쓰십시오. 숫자는 장을 넘어 이어집니다 — 앞 장 예시의 숫자가 이 장에서 다시 쓰입니다. 「확인 필요」 표시는 실제 창업 때 해당 창구에서 직접 확인해야 하는 항목입니다. 팀 소개와 근거 자료는 오리엔테이션에 있습니다.
칸모아상회(가상) · 유통 중간판매상(도매·벤더) [가상 예시]
W-30 해외 실체 점검표
| 사업 형태 판정 | 확인된 필요 — 실제 문서 (없음: 바이어가 현지 법인을 요구하지 않음 · 현지 채용 없음 · 현지 인허가 없음) · 법인 □ 지사 □ 사무소 □ — 해당 없음 · 청산 절차 확인 ☑ (실체를 세우지 않는 이유로 확인만) |
|---|---|
| 유지비 | 연간 유지비 견적 (상하이 대표처 가정치 연 30,000,000 — 확인 필요) = 런웨이 (23.6)개월치(1년 차 월 고정비 127만 기준) — 실체를 세우면 1년 차 고정비의 두 배가 나감 · 현지 회계법인 (해당 없음) |
| 외국환 달력 | 사전신고 (해당 없음) · 취득 보고 (해당 없음) · 연간 보고 (해당 없음) · 변경/청산 시 □ → W-17 달력에 합침 ☑ (수출대금 수취만 은행 기록) |
| 조세 | 조세조약 확인 ☑ (한중 조세조약 — 현지 고정사업장 없음) · PE 위험 점검 ☑ (王雨桐 귀국 중 바이어 미팅 시 계약 체결 권한 없음 — 근로계약서 「대외 계약 체결 권한 없음」 문장) · 특수관계 거래 문서화 □ 해당 없음 |
| 국제 출원 | 상표: 마드리드 □ 개별 □ — 해당 없음(우리 상표 해외 출원 보류) · 특허: PCT 진입국 후보 (해당 없음) · 우선권 마감 (2027-07-15 — 국내 상표 출원 6개월, 이미 지남) |
| 사람 | 주재원 비자 요건·기간 (해당 없음) · 사회보장협정 (한중 협정 있음 — 파견 없음, 해당 없음) · 출장/취업 경계 확인 ☑ (王雨桐 방학 중 귀국 시 업무는 바이어 미팅 동행까지) |
이렇게 채운 이유해외 실체는 「필요를 증명하는 문서」가 있을 때만 세웁니다. 연 유지비 가정치를 런웨이 개월로 바꿔 보니 23.6개월치여서, 지금 세우지 않는 이유가 숫자로 남았습니다.
한다리 · 중간대리상(에이전트·수수료형) [가상 예시]
W-30 해외 실체 점검표
| 사업 형태 판정 | 확인된 필요 — 실제 문서: 없음(바이어 4곳 중 현지 실체를 요구한 곳 0, 채용·인허가 요구 0) · 법인 ☐ 지사 ☐ 사무소 ☐ — 해당 없음 · 청산 절차 확인 ☐ 해당 없음 |
|---|---|
| 유지비 | 연간 유지비 견적: 받지 않음(필요 문서가 없어 견적 단계 아님) = 런웨이 판정 불가 · 현지 회계법인 해당 없음 — 3년 차 공급사 4곳 단계에서 재검토(KOTRA 칭다오 무역관 설립 안내부터) |
| 외국환 달력 | 사전신고 해당 없음 · 취득 보고 해당 없음 · 연간 보고 해당 없음 · 변경/청산 시 ☐ 해당 없음 → W-17 달력에 합침 ☐ 해당 없음 |
| 조세 | 조세조약 확인 ☑(한·중 조세조약 — 우리 출장은 단기) · PE 위험 점검 ☑ — 반대 방향 확인: 우리는 공급사 이름으로 계약을 체결할 권한이 없는 중개대리상이라, 공급사가 우리 때문에 중국에 고정사업장을 갖게 되는 구조가 아님(대리 계약 제3조 「체약 권한 없음」) · 특수관계 거래 문서화 ☐ 해당 없음 |
| 국제 출원 | 상표: 마드리드 ☐ 개별 ☐ — 우리 상표는 국내 출원도 2028-03 예정, 공급사 브랜드는 공급사가 중국 개별 출원 · 특허: PCT 진입국 후보 없음 · 우선권 마감 해당 없음 |
| 사람 | 주재원 비자 해당 없음 · 사회보장협정 해당 없음 · 출장/취업 경계 확인 ☑ — 김도현 칭다오 출장은 미팅만(현지 근로 없음), 한국인 30일 무비자 입국은 2026-12-31까지로 발표됨 → 2027년 7월 출장 전 연장 여부를 주한중국대사관에서 확인(2027-06-20), 끝났으면 상무(M) 비자 신청 |
이렇게 채운 이유현지 실체를 세울 문서가 하나도 없으므로 해당 없음이 정답입니다. 그래도 우리가 「체약 권한 없는 대리상」이라는 계약 문구가 공급사의 고정사업장 위험을 막는다는 점을 조세 칸에서 확인했습니다.
청향다리 (가상 법인 · 백주 수입) · 주류 수입·도매 [가상 예시]
W-30 해외 실체 점검표
| 사업 형태 판정 | 해당 없음 — 확인된 필요 없음(거래처 요구·채용·인허가 문서 없음) · 법인 □ 지사 □ 사무소 □ · 청산 절차 확인 □ 해당 없음 — 해외 실체 없이 수입 거래만 |
|---|---|
| 유지비 | 연간 유지비 견적 0원 = 런웨이 0개월치 · 현지 회계법인 없음 — 확인한 것: 해외 실체를 세우면 국내 고정비 750,000원에 더해질 비용이라 2029년까지 검토 안 함 |
| 외국환 달력 | 사전신고 해당 없음 · 취득 보고 해당 없음 · 연간 보고 해당 없음 · 변경/청산 시 □ → W-17 달력에 합침 □ — 확인한 것: 수입 대금 해외송금은 해외직접투자가 아니어서 이 달력이 필요 없음(외국환은행 2027-06-20) |
| 조세 | 조세조약 확인 □ 해당 없음 · PE 위험 점검 ✓ — 중국에 직원·사무실 없음, 林佳怡가 중국에서 우리 회사 이름으로 계약하지 않음 · 특수관계 거래 문서화 □ 해당 없음(공급사는 특수관계 아님) |
| 국제 출원 | 상표: 마드리드 □ 개별 □ 해당 없음 · 특허: PCT 진입국 후보 없음 · 우선권 마감 2027-05-02(국내 상표, 사용 안 함) |
| 사람 | 주재원 비자 요건·기간 해당 없음 · 사회보장협정 해당 없음 · 출장/취업 경계 확인 ✓ — 공급사 방문은 2박 출장(2027-04), 현지 근무 없음 |
이렇게 채운 이유해외 실체 서식은 우리 사업에 해당하지 않지만, 대금 송금이 해외직접투자 신고 대상이 아니라는 확인을 은행에서 받아 날짜와 함께 적었습니다. 「해당 없음」도 확인한 창구가 있어야 근거가 됩니다.
11
핵심 용어
| 용어 | English | 뜻과 혼동하기 쉬운 점 |
|---|---|---|
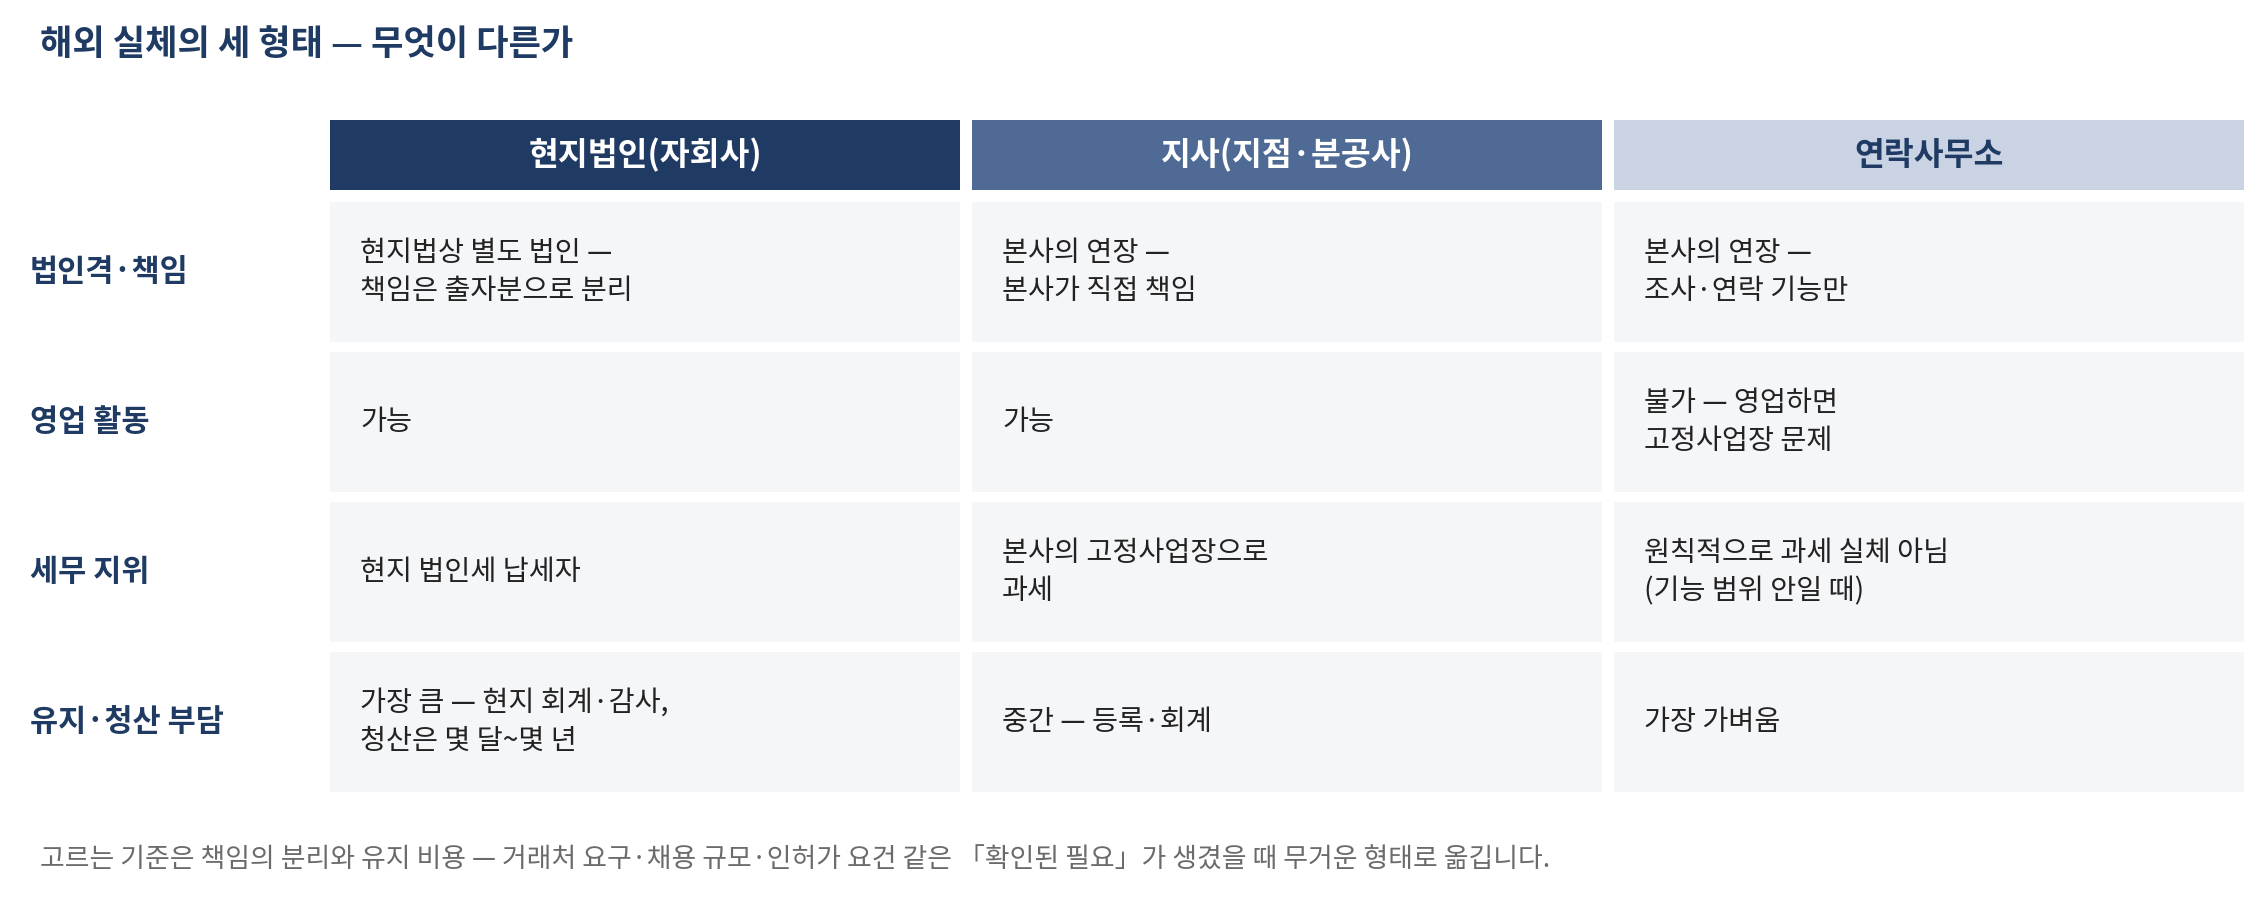
| 현지법인 | Subsidiary | 현지법상 별도 법인격. 책임은 분리되고 유지비는 한 겹 더해집니다. |
| 지사 | Branch | 본사의 연장 — 법인격이 없어 본사가 직접 책임집니다. |
| 연락사무소 | Representative Office | 조사·연락 전용. 영업하면 고정사업장 문제가 열립니다. |
| 고정사업장 | Permanent Establishment (PE) | 법인 없이도 실질이 만드는 과세 실체. 현지 인력의 계약 체결이 단서가 됩니다. |
| 조세조약 | Tax Treaty | 두 나라 과세권의 조정 — 원천세율 상한과 PE 판정 기준이 들어 있습니다. |
| 외국납부세액공제 | Foreign Tax Credit | 외국에서 낸 세금을 한국 세액에서 공제. 한도와 10년 이월이 있고, 자회사 배당에는 쓰지 않습니다. |
| 마드리드 시스템 | Madrid System | 상표의 국제 일괄 출원. 5년간 한국 기초에 종속됩니다. |
| PCT | Patent Cooperation Treaty | 특허의 국제 출원 — 그 본질은 30개월의 결정 연기입니다. |
12
다섯 영역 되짚기
- 법인·지사·연락사무소법인·지사·사무소 — 책임을 얼마나 나누는지와 유지비로 고릅니다. 세우기 전에 거두는 절차부터 읽습니다.
- 해외직접투자 신고사전 한 번, 사후는 계속. 은행 보고와 국세청 제출, 두 종류의 줄을 세무 달력에 넣는 것이 처방입니다.
- 국제조세고정사업장은 실질이 만들고, 조세조약이 조정하며, 이중과세는 공제(자회사 배당은 익금불산입 — 과세 소득에 넣지 않음)로 풉니다. 실체의 해에는 전문가를 팀에.
- 국제 출원마드리드는 확장형 상표 출원, PCT는 30개월의 결정 연기 — 제12장의 시계가 여기서 풀립니다.
- 주재원 비자·파견비자는 수개월의 서류, 사회보험은 협정으로, 출장과 취업의 경계는 선명하게.
13
확인문제
모범답안은 교수자용 별책에 있습니다.
개념
- 법인·지사·연락사무소를 책임과 기능으로 구분하고, 「세우기 전에 거두는 절차부터」의 이유를 설명하십시오.
- 해외직접투자에서 사전신고 뒤에도 이어지는 사후 보고 네 가지와 국세청 제출 의무를 들고, 사례 30-A의 교훈을 설명하십시오.
- 「고정사업장은 실질이 만든다」는 명제를 사례 30-B로 설명하고, 예방하는 문서 설계를 제시하십시오.
적용
- 자신의 브랜드·기술에 대해 마드리드와 PCT 중 무엇을 언제 쓸지, 제12장의 우선권 시계와 함께 일정표로 만드십시오.
- 「현지 법인이 있어야 발주하겠다」는 거래처 요구에 대한 확인 질문 세 개와 역제안 문안을 작성하십시오.
토론
- 「스타트업은 세금 문제를 커진 다음에 생각하면 된다」는 통념을, 고정사업장·사후 보고·실사(사례 30-A)의 관점에서 반박하거나 조건부로 옹호하십시오.
14
이 장이 쓴 반문
15
참고문헌
★ 표시는 먼저 읽을 문헌입니다. 조회일은 교재 기준이며, 제도와 통계는 해당 창구에서 현행을 다시 확인하십시오.
- 국민연금공단, 「사회보장협정 개요」 (조회 2026년 9월 26일).
- 국세청, 「조세조약」·「외국납부세액공제」 안내, 국세청 누리집(국세정보 > 국제조세), https://www.nts.go.kr (조회 2026년 10월 1일).
- 국세청, 「해외현지법인 등에 대한 자료제출의무 불이행자의 과태료 양정 및 부과·징수 규정」(국세청훈령 제2632호, 2024. 7. 1. 시행), 국가법령정보센터(행정규칙), https://www.law.go.kr/LSW/admRulLsInfoP.do?admRulSeq=2100000243656 (조회 2026년 9월 26일).
- 「국제조세조정에 관한 법률」 제58조(해외현지법인 명세서 등 자료 제출)·제91조(과태료), 국가법령정보센터, https://www.law.go.kr/법령/국제조세조정에관한법률 (조회 2026년 9월 26일).
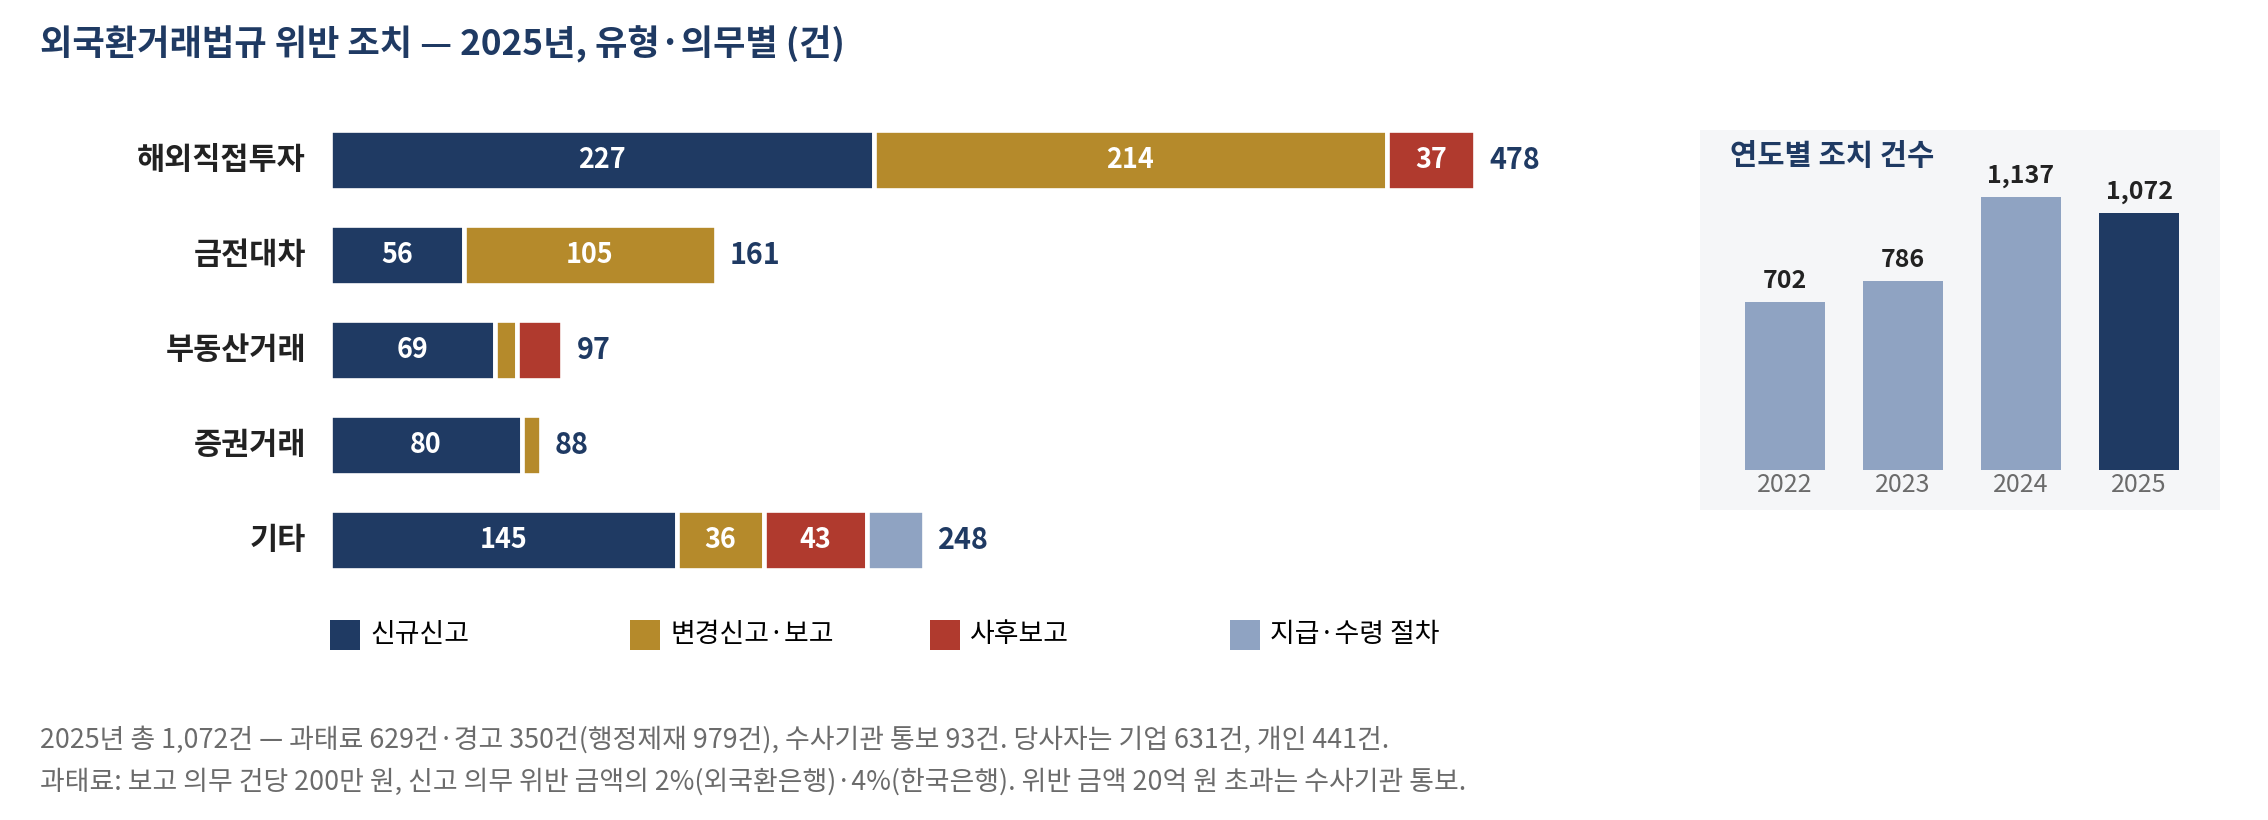
- 금융감독원 외환감독국, 「’25년중 조치한 외국환거래법규 위반현황 및 금융소비자 유의사항을 안내드립니다」, 보도자료, 2026. 7. 14., https://www.fss.or.kr/fss/bbs/B0000188/view.do?nttId=219198&menuNo=200218 (조회 2026년 9월 30일).
- 대법원 2016. 1. 14. 선고 2014두8896 판결, 국가법령정보센터, https://www.law.go.kr/판례/(2014두8896) (조회 2026년 9월 26일).
- 대법원 2017. 10. 12. 선고 2014두3044, 3051 판결(법인세부과처분취소), 국가법령정보센터, https://www.law.go.kr/판례/(2014두3044,3051) (조회 2026년 9월 26일).
- 대한무역투자진흥공사(KOTRA), 해외시장뉴스 「국가정보」, https://dream.kotra.or.kr (조회 2026년 10월 1일).
- 「법인세법」 제18조의4(외국자회사 수입배당금액의 익금불산입)·제57조(외국 납부 세액공제 등), 국가법령정보센터, https://www.law.go.kr/법령/법인세법 (조회 2026년 9월 26일).
- 세계지식재산기구(WIPO), 「Madrid System Members」(2026. 7. 8. 기준) (조회 2026년 9월 26일).
- 세계지식재산기구(WIPO), 「PCT Contracting States」(2026. 8. 19. 기준) (조회 2026년 9월 26일).
- 「외국환거래법」·같은 법 시행령, 국가법령정보센터, https://www.law.go.kr/법령/외국환거래법 (조회 2026년 9월 26일).
- 재정경제부, 「외국환거래규정」, 국가법령정보센터(행정규칙), https://www.law.go.kr/행정규칙/외국환거래규정 (조회 2026년 9월 26일).
- 지식재산처, 특허로 「국제출원(PCT·마드리드)」 안내, https://www.patent.go.kr (조회 2026년 10월 1일).